(以下内容从国金证券《非银行金融行业研究:监管明确险资可投资港股通ETF,关注非银板块估值修复机会》研报附件原文摘录)
证券板块
中金公司换股吸收合并东兴证券、信达证券进入实操阶段。9月22日中金公司公布A股异议股东收购请求权申报结果,在A股异议股东收购请求权申报期间内,收购请求权有效申报的A股异议股东证券账户数量为1,084户(含部分申报有效的证券账户),有效申报的异议股份数量为7,321,947股,申万宏源作为A股异议股东收购请求权提供方已向中证登上海分公司汇付全部收购请求权行权资金,并办理清算过户手续。9月23日中金公司复牌,东兴证券、信达证券终止上市申请也已获上交所受理。
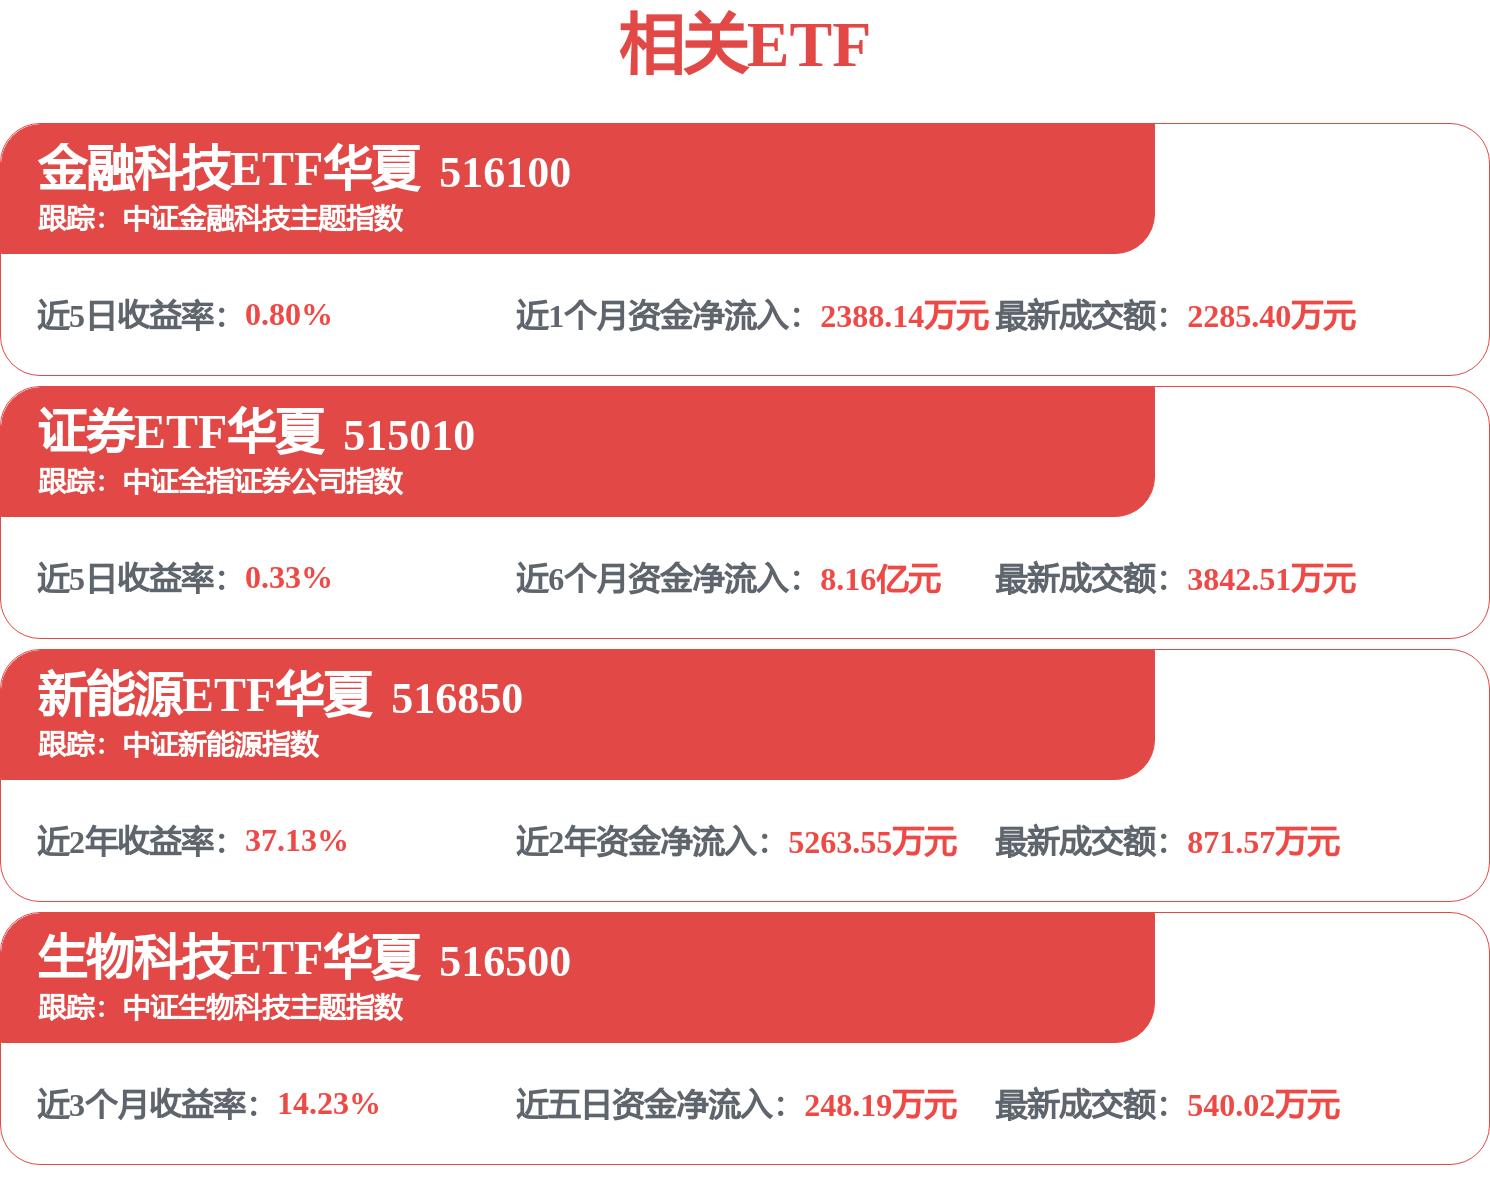
投资建议:当前板块PB为1.11倍,位于十年5.8%分位数;中报年化ROE超9%,PE估值仅12倍,位于十年最低点,关注估值及ROE错配情况下券商板块的高性价比。建议关注:(1)优质头部券商:广发证券、国泰海通、中信证券;一级投资具备特色的券商:华安证券。(2)多元高股息标的:远东宏信、中信股份、中国船舶租赁、中银航空租赁、江苏金租;资负改善驱动业绩提升的渤海租赁。
保险板块
监管明确险资可投资港股通ETF,进一步拓宽境外配置渠道。近日,监管下发《关于明确保险资金投资港股通ETF监管口径的函》,明确按照监管规定可以投资港股通股票的保险机构可以投资港股通ETF。港股通ETF现行纳入规则要求,其跟踪指数中联交所上市股票及港股通合资格股票权重均不低于60%,为跨市场配置留出空间;目前港股通ETF已扩容至31只,其中已有7只产品可提供美国、韩国及全球市场等国际资产敞口,险资可借此间接配置部分海外股票,而无需占用QDII额度。我们认为,本次放开进一步丰富险资港股及境外权益配置方式,有利于拓宽优质资产配置范围、提升资产配置灵活性和组合管理效率,利好险资投资端。
8月保费:寿险高基数下增速持续放缓,财险保持稳健增长。2026年1-8月保险行业累计保费收入为48,192亿元,同比+0.4%,其中8月单月保费收入5,302亿元,同比-10.3%。1)人身险:去年炒停售高基数叠加银保65号文落地,保费增速持续承压。2026年1-8月人身险公司保费收入同比-0.2%至35,719亿元,增速较7月环比-2.0pct,其中寿险、意外险、健康险分别同比持平、-10.1%、-1.1%至29,757、241、5,721亿元,增速较7月分别环比-2.3pct、+0.2pct、-0.4pct。8月单月,人身险保费同比-13.6%,增速环比-0.4pct,其中寿险增速同比-15.1%、环比+0.5pct;意外险同比-8.0%,环比-3.1pct;健康险同比-4.6%、环比-4.0pct。2)财产险:车险保费增速企稳持平,非车险稳健增长。2026年1-8月财险公司保费收入同比+2.2%至12,473亿元,增速较7月环比持平,其中车险同比持平至6,006亿元,非车险同比+4.4%至6,467亿元。8月单月,财险公司保费同比+1.8%,环比-1.8pct,其中车险保费同比-0.1%、环比-0.3pct,预计全年延续平稳表现;非车险同比+4.6%、环比-3.6pct,其中责任险(+8.3%)、健康险(+29.1%)是主要驱动力,意外险(+2.4%)稳健增长,农险(-3.3%)与其他险种(-8.6%)形成拖累。
投资建议:中长期资负两端基本面依然向好,短期市场波动对其基本面影响已有预期,当前估值处于低位,目前更推荐高股息标的或Q3业绩更为稳健的标的;若后续科技强力反弹,建议再关注上半年业绩高增的弹性标的。
风险提示
1)权益市场波动;2)长端利率大幅下行;3)资本市场改革不及预期。


 首页
 微信公众号
 证券之星APP



