证券之星消息,2026年11月17日特宝生物(688278)发布公告称公司于2026年11月16日召开业绩说明会。
具体内容如下:
问:贵司三季报披露慢乙肝管线相关BD投入增加,年报也出通过多技术路径推进联合治疗。未来完善慢乙肝临床治愈产品组合时,公司将如何平衡自主研发与外部创新药物及技术合作?
答:公司始终聚焦免疫与代谢领域,以解决未被满足的临床需求为核心,坚持自主创新与开放合作相结合的研发模式。在完善慢乙肝临床治愈相关产品和管线时,将从以下方面进行平衡
一是以自主研发夯实核心根基。在慢乙肝临床治愈领域,高度聚焦“靶向病毒生命周期”与“强化宿主免疫系统”两大方向,围绕高效阻断病毒复制、快速清除表面抗原、安全持久激活免疫三大关键路径布局创新管线。公司自主研发的核心产品派格宾是全球首个获批慢乙肝临床治愈相关适应症的基石药物,循证证据扎实;同时加速推进CT580、CT201、CT400、CT560等创新管线,研发投入按短、中、长期统筹资源配置。
二是以开放合作补强管线协同。公司外部合作不以数量和频率为目标,而是以临床价值为判断标准,不盲目追逐技术热点。公司认为核酸药物未来将成为继蛋白质药物之后的重要平台型技术,后续将以核酸治疗和递送技术为重要的平台延伸方向,结合现有技术积淀,重点布局慢乙肝、肝纤维化、代谢性疾病等领域。
整体而言,公司以自主创新筑牢基本盘、开放合作拓展新边界,两者互为支撑、有机统一,共同服务公司在免疫与代谢赛道持续产出高临床价值药物的长期战略目标。
二、请问,长效干扰素在乙肝临床治愈方向上的学术证据越来越充分,这是公司最大的看点。想请领导介绍下目前渗透率和覆盖医院数量的变化,未来两年重点推哪些区域?另外想了解,目前覆盖的医院数量与去年相比变化多少?
我国现有约7500万慢乙肝感染者,《慢性乙型肝炎防治指南(2022年版)》显示2022年我国乙肝诊断率和治疗率分别为22%、15%,距离世界卫生组织提出“2030年消除病毒性肝炎作为公共卫生危害”的目标(诊断率达到90%,治疗率达到80%)仍有差距,诊断与治疗缺口巨大,当前干扰素渗透率仍较低,慢乙肝临床治愈整体仍处于早期起步阶段。未来派格宾渗透率提升主要来自两方面一是与各类新机制药物的联合方案有望进一步提升临床治愈率、缩短疗程,带动现有优势人群渗透及拓展至乙肝感染全人群;二是派格宾在降低肝癌发生风险方面的价值持续获得临床认可,相关人群的渗透有望逐步深化。随着派格宾、SO、siRN、衣壳抑制剂及核苷类药物联合方案的临床证据持续积累,面向全人群的分层治疗策略有望逐步形成行业共识,拓宽治疗人群,从而进一步提升产品覆盖和渗透率,公司对产品销售前景充满信心。
三、公司在ESG方面有哪些成果?
公司高度重视ESG可持续发展管理,持续完善ESG治理架构,统筹推进环境、社会责任与公司治理各项工作,坚持以医药创新践行企业责任,在绿色生产、人才建设、合规治理、公益帮扶等方面稳步开展相关工作,持续提升可持续发展水平。具体内容详见公司披露的ESG报告、定期报告等相关公告。
特宝生物(688278)主营业务:从事重组蛋白质药物的研发、生产及销售,腺相关病毒(AAV)基因治疗技术平台及管线产品的开发,以及健康咨询、医疗服务。
特宝生物2026年三季报显示,前三季度公司主营收入27.32亿元,同比上升10.2%;归母净利润4.77亿元,同比下降28.34%;扣非净利润5.11亿元,同比下降24.13%;其中2026年第三季度,公司单季度主营收入8.96亿元,同比下降7.55%;单季度归母净利润83.6万元,同比下降99.65%;单季度扣非净利润2254.71万元,同比下降90.67%;负债率46.65%,投资收益269.83万元,财务费用600.25万元,毛利率88.34%。
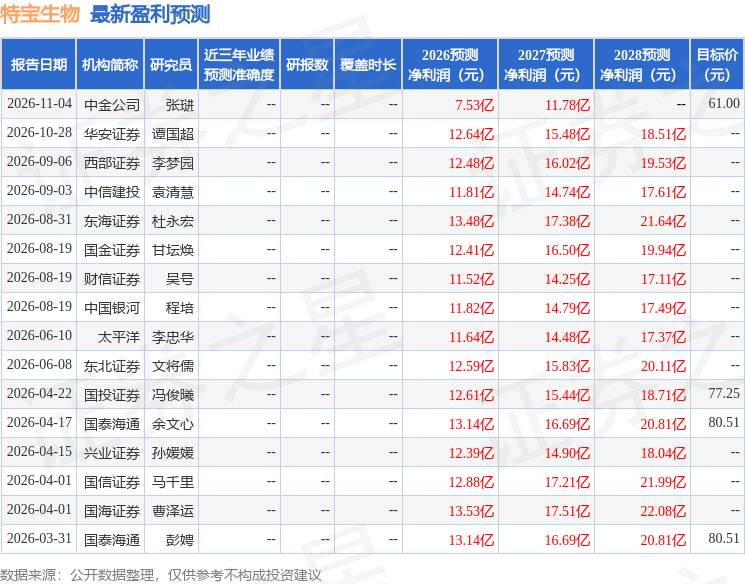
该股最近90天内共有6家机构给出评级,买入评级6家;过去90天内机构目标均价为61.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.08亿,融资余额减少;融券净流出215.72万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



