山西证券股份有限公司潘宁河,林挺近期对华资实业进行研究并发布了研究报告《黄原胶产品结构升级,烘焙糖浆替代蔗糖有望放量》,给予华资实业增持评级。
华资实业(600191)
事件描述
公司发布26年三季报业绩,26Q1-Q3公司实现营收5.88亿元,同比+41.88%;归母净利润0.43亿元,同比-25.58%;扣非归母净利润0.27亿元,同比+61.31%。
事件点评
收入改善延续,利润端承压。公司2026年前三季度实现营收5.88亿元,同比+41.88%;归母净利润0.43亿元,同比-25.58%;扣非归母净利润0.27亿元,同比+61.31%。前三季度公司营业收入同比增长显著,主要由黄原胶产品销售增长驱动,收入端延续改善;但归母净利润同比下滑,呈现增收不
增利特征,主因上年同期资产处置收益形成高基数、联营企业投资收益同比减少,以及信用减值损失转回金额较上年同期下降所致。26年前三季度公司综合毛利率为7.84%,同比+1.64pct。费用率方面,26年前三季度公司期间费用率为6.03%,同比-6.62pct,其中销售/管理/研发/财务费用率分别为0.4%/2.83%/0.53%/2.27%,同比分别-0.05pct/-5.57pct/+0.1pct/-1.09pct。
黄原胶产品结构升级,毛利率中枢有望上移。普通黄原胶同质化供给过剩、以价格竞争为主,行业盈利空间持续收窄;经深度纯化、改性优化与合规升级的差异化胶体切入具体应用需求,价格带与毛利率均显著高于通用级产品。公司在现有黄原胶产线基础上经技改形成五款差异化胶体梯队:分散型(1.5–1.7万元/吨)、耐盐耐高温型与欧标型(2.1–2.6万元/吨)、透明型与威兰胶(4.5–6.0万元/吨)。随着高溢价品种销量占比提升,公司综合吨价中枢有望上移,单位毛利同步扩张,进而抬升毛利率中枢,构成盈利能力改善的核心来源。
烘焙糖浆能够等量替代蔗糖,实现“品质升级+低成本替代”。公司子公司裕维生物联合多家科研院所完成的烘焙糖浆联产谷朊粉、酒精成果,经山东省粮油学会评价达到国内领先水平。该成果以制糖副产的次级淀粉与残糖液为起点,实现物料全量梯次利用;针对小麦淀粉黏度高、难水解的痛点,形成淀粉分级利用与节能浓缩成套技术,提升糊化与酶解转化率,制成烘焙专用小麦糖浆。由此,该产品可按固形物含量等量替代蔗糖,设备适配性与发酵稳定性良好,应用于面包、蛋挞等制品可改善上色均匀度与保湿性、延缓淀粉老化并延长货架期。由于售价低于蔗糖,等量替代可直接转化为下游采购成本的下降,价格差构成客户切换动力,在降低烘焙企业成本、缓解蔗糖与进口原料依赖的同时,也为公司打开替代放量的空间。
投资建议
中裕食品控股后,有望从产业链协同、运营效率提升、渠道拓展与研发技术四个方面赋能。短期看,传统主业改善趋势较为明确,高附加值新业务进入产能释放期,叠加黄原胶新品量价齐升,有望带动盈利能力抬升;烘焙糖浆可低成本等量替代蔗糖。中长期看,公司有望依托生物科技赛道打开成长空间。考虑到公司非经常损益及联营企业的投资收益下降的影响,我们下调公司盈利预测,预计公司2026-2028年净利润分别为0.68\0.86\1.43亿元,11月9收盘价对应2026-2028年PE分别为55.5/43.9/26.3倍,维持“增持-A”评级。
风险提示
食品安全风险,新产品销售不及预期,主要原材料价格波动风险,产品价格风险,多元化发展风险等。
最新盈利预测明细如下:
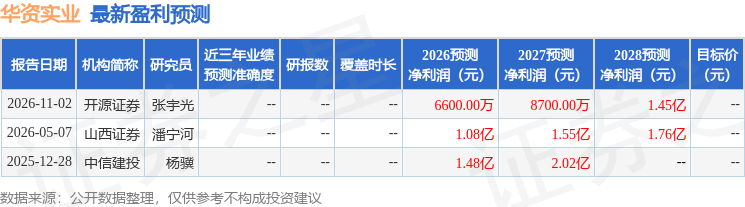
该股最近90天内共有1家机构给出评级,增持评级1家。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



