中邮证券有限责任公司盛丽华,徐智敏近期对药康生物进行研究并发布了研究报告《三季报业绩延续高增表现,工业+海外高景气》,给予药康生物买入评级。
药康生物(688046)
投资要点
事件:公司发布2026年三季报。公司2026Q1-3营收7.24亿元(+25.79%)、归母1.70亿元(+54.79%)、扣非1.53亿元(+64.88%),经营现金流1.92亿元(+120.47%);Q3单季营收2.64亿元(+31.71%)、归母0.59亿元(+52.07%)、扣非0.57亿元(+91.11%)。
费用率层面:Q1-3毛利率64.96%,同比+0.94pct;整体期间费用率37.41%,同比-3.74pct,其中销售/管理/研发费用率12.53%/14.35%/10.19%,同比-1.42/-2.64/-0.58pct;净利率23.50%,同比+4.41pct。
海外业务持续高增,品牌认可度提升,逐步扩大影响力。公司单Q3海外业务收入0.62亿元,同比+57.6%。公司以模型为核心的临床前药效服务能力已获得海外主流药企的认可,成功切入全球创新药早研产业链。自2025Q3起,公司海外收入逐季提升,同比增速均达到55%以上的水平。公司前瞻布局海外市场本地化服务能力,有望持续兑现战略优势。
工业化需求强劲,新产能释放有望进一步提升公司盈利能力。受益于行业景气度回升及下游工业客户研发投入增加,国内工业客户需求明显复苏。26Q3公司工业收入达1.54亿元,同比+64.0%。25Q3-26Q3,工业化收入逐季提升,26Q2和26Q3同比增速远超前期。此外,广东药康1.8万笼位新产能于26Q3投产,预计将26年底达产,为公司进一步承接需求提供充分保证。
盈利预测与投资建议
预计公司26/27/28年收入分别为9.94/12.3/14.68亿元(与前值不变);归母净利润为2.36/3.15/3.79亿元,(与前值不变),对应PE为57/43/35倍。公司为动物模型国内领先者,凭借基因编辑模型的高壁垒持续拓展海外市场和重新业务,维持“买入”评级。
风险提示:
下游研发需求变动风险;市场竞争加剧风险;地缘政治风险
最新盈利预测明细如下:
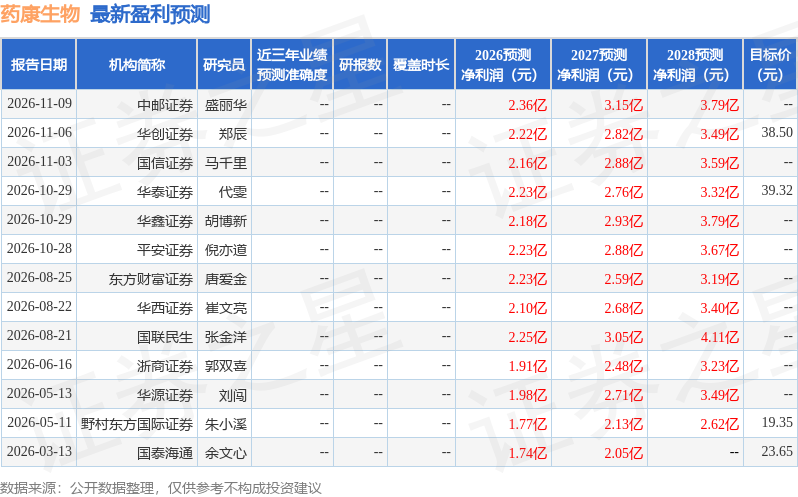
该股最近90天内共有10家机构给出评级,买入评级5家,增持评级5家;过去90天内机构目标均价为38.91。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



