交银国际证券有限公司王大卫近期对豪威集团进行研究并发布了研究报告《3Q26毛利率企稳回升,期待新产品落地;维持买入》,下调豪威集团目标价至110.0元,给予买入评级。
豪威集团(603501)
3Q26业绩全面超预期,毛利率环比反弹:3Q26收入81.2亿元(人民币,下同),毛利率30.0%,归母净利润10.8亿元,均超我们之前预期。前三季度半导体设计销售收入163.5亿元,同比-9.4%;而半导体代理销售业务收入56.9亿元,同比+55.7%。由于半导体代理比例上升,前三季度毛利率较同期降1.2ppts,但3Q26毛利率环比反弹1.73ppts,我们认为主要受各业务中高端产品的收入占比上升带动。我们预期智能手机CIS产品中,2亿像素的成熟高毛利产品占比有望在2027年继续提升。3Q26归母净利润环比+50.5%,公司总体经营业绩出现企稳回升迹象。虽高存储和供应链价格对2027年消费电子/汽车电子的需求压制或持续,但我们认为存储价格对需求的边际影响或在减小。
期待AI相关新产品开拓新市场:管理层提到,公司正在推进新产品,特别是AI相关新产品加速落地。一方面,公司加速产品在智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等领域的渗透;另一方面,持续加大研发投入,丰富产品线矩阵,通过高性能图像传感器、车载模拟芯片及光通信高速模拟电芯片等。管理层提到,与光通信相关的有源/无源器件或在4Q27开始大规模量产,此外,未来拟通过内生增长和外延并购等多种方式,持续提供增长动力。
维持买入,上调目标价到110元:我们认为,在消费电子在终端需求面临挑战,且预计持续较长时间的背景下,公司一方面巩固高端CIS业务,确保公司总体利润率水平,另一方面加大AI相关产品研发力度,并积极推动AI相关的半导体代理业务。我们调整豪威集团2026/27/28年收入预测至289.7/304.2/335.0亿元(前值294.3/343.0/380.5亿元),同时上调毛利率到29.8%/30.9%/30.9%(前值29.7%/30.0%/30.6%),调整基本EPS到2.77/3.78/4.19元(前值2.81/3.89/4.50元)。我们乐见公司毛利率企稳趋势,维持买入,上调目标价至110元人民币,对应29倍2027年市盈率。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为35.07%,其预测2026年度归属净利润为盈利46.11亿,根据现价换算的预测PE为23.66。
最新盈利预测明细如下:
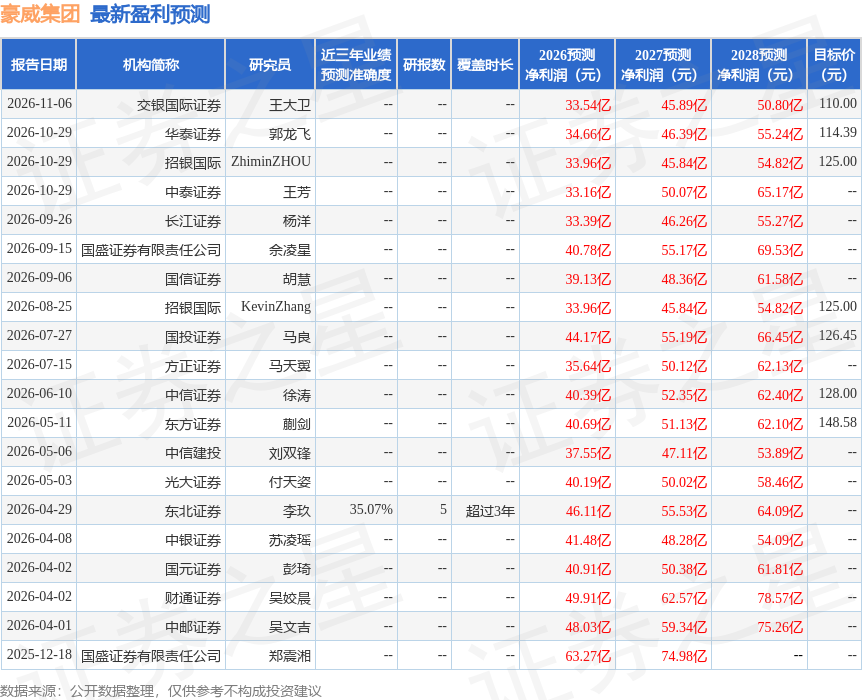
该股最近90天内共有6家机构给出评级,买入评级6家;过去90天内机构目标均价为122.2。
本文数据来源于交银国际证券有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



