金元证券股份有限公司李景星近期对北部湾港进行研究并发布了研究报告《业绩点评:2026Q3通道运营逐步成熟,铺垫长期增长机会》,给予北部湾港增持评级。
北部湾港(000582)
2026年Q1-Q3业绩概述:前三季度,公司实现营业收入54.83亿元,同比下降0.95%;归母净利润7.91亿元,同比增长0.28%;扣非归母净利润6.90亿元,同比下降4.89%;经营活动现金流净额18.70亿元,同比下降16.08%。前三季度综合毛利率维持31.20%,仅小幅下行0.31pct,港口装卸主业毛利水平保持高位。Q3单季实现营业收入18.97亿元,同比下降4.16%;归母净利润2.33亿元,同比下降9.62%;扣非归母净利润2.34亿元,同比下降7.55%。
政策补贴对冲短期压力,负债可控提供长期支撑:前三季度归母净利润小幅正增,其他收益达到1.06亿元,同比增长72.58%,主要与西部陆海新通道物流项目补助有关,非经常性损益(政府补助、投资收益)对冲扣非端压力,体现政策红利对通道枢纽的支持。公司费用管控整体平稳,资产负债率44.08%,处于可控区间,有息负债规模匹配码头泊位扩建、自动化改造等长期资本投入,为远期产能释放做储备。
平陆运河进入运营阶段:平陆运河于2026年9月16日建成通航,实现西江航运干线与北部湾港之间的江海联运衔接,可通航5000吨级船舶。10月11日钦州港江船单日吞吐量峰值6.78万吨创下新高,港区江海泊位作业效率逐步磨合到位。10月17日累计过货量突破100万吨,处于从0到1的培育爬坡期,距离9000万吨设计运能尚有较大空间。由于通航时间接近三季度末,部分业绩释放将在四季度体现。
通道运营逐步成熟将带来长期增长机会:公司前三季度收入规模总体稳定,主业毛利率维持高位,经营现金流继续高于净利润,体现出港口业务较稳的现金创造基础。当前利润增速受到收入波动、建设投入及非经常性项目变化的共同影响,扣非指标的后续修复值得重点关注。我们将2026年收入下调至80.3亿元(原值87.8亿元);2026-2028三年EPS下调至0.41/0.52/0.60元(原值0.49/0.55/0.63元)。中长期看,平陆运河通航与港口产能建设构成公司发展的重要条件,随着通道运营逐步成熟,若腹地货源持续导入、新增设施利用率提升,公司收入与利润有望获得新的经营支撑,维持此前对公司“增持”评级。
风险提示:宏观经济与腹地需求波动、区域港口竞争与货源分流、大规模资本开支与产能消化、地缘政治与天气灾害风险。
最新盈利预测明细如下:
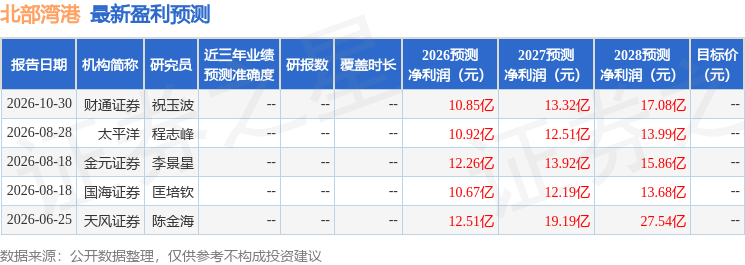
该股最近90天内共有4家机构给出评级,买入评级1家,增持评级3家。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



