证券之星消息,2026年11月3日塔牌集团(002233)发布公告称公司于2026年11月3日接受机构调研,ARC Avenue Asset Management、富安达基金管理有限公司、富国基金管理有限公司、工银安盛资产管理有限公司、光大保德信基金管理有限公司、光大证券股份有限公司、广发证券股份有限公司、广州由榕管理咨询有限公司、国海富兰克林基金管理有限公司、国金证券股份有限公司、国联民生证券股份有限公司、Government of Singapore Investment Corporation、国盛、国泰海通证券股份有限公司、国泰证券投资信托股份有限公司、海富通基金管理有限公司、红思客资产管理(北京)有限责任公司、湖南万泰华瑞投资管理有限责任公司、华安基金管理有限公司、华宝基金管理有限公司、华富基金管理有限公司、华泰证券(上海)资产管理有限公司、北京国有资本运营管理有限公司、华夏基金管理有限公司、华夏理财有限责任公司、华鑫证券有限责任公司、汇添富基金管理股份有限公司、嘉实基金管理有限公司、建信基金管理有限责任公司、江苏瑞华投资控股集团有限公司、进门财经、景林资产管理香港有限公司、开源证券股份有限公司、北京禹田资本管理有限公司、摩根士丹利基金管理(中国)有限公司、南方基金(国际部)、南方基金管理股份有限公司、平安基金管理有限公司、平安理财有限责任公司、前海开源基金管理有限公司、青骊投资管理(上海)有限公司、日盛投信、融通基金管理有限公司、瑞达基金管理有限公司、财通证券资产管理有限公司、睿远基金管理有限公司、山西证券股份有限公司、上海东方证券资产管理有限公司、上海敦颐资产管理有限公司、上海非马投资管理有限公司、上海国泰海通证券资产管理有限公司、上海美市科技有限公司、上海宁泉资产管理有限公司、上海钦沐资产管理合伙企业(有限合伙)、上海远澜私募基金管理有限公司、创金合信基金管理有限公司、上银基金管理有限公司、申万菱信基金管理有限公司、深圳市红筹投资有限公司、深圳市日斗投资管理有限公司、深圳市榕树投资管理有限公司、深圳市尚诚资产管理有限责任公司、世纪证券有限责任公司、太平洋资产管理有限责任公司、太平资产管理有限公司、天风证券股份有限公司上海证券自营分公司、大成基金管理有限公司、万得信息技术股份有限公司、万家基金管理有限公司、西部利得基金管理有限公司、信达澳亚基金管理有限公司、兴业基金管理有限公司、兴业自营、阳光资产管理股份有限公司、野村东方国际证券有限公司、银河基金管理有限公司、银华基金管理股份有限公司、东方基金管理股份有限公司、圆信永丰基金管理有限公司、长城基金管理有限公司、长信基金管理有限责任公司、招银理财有限责任公司、浙江象舆行投资管理有限公司、浙江银万私募基金管理有限公司、浙商基金管理有限公司、浙商证券股份有限公司、中国国际金融股份有限公司、中国人寿养老保险股份有限公司、东方证券股份有限公司、中欧基金管理有限公司、中信证券股份有限公司、中意资产管理有限责任公司、中银基金管理有限公司、中邮证券有限责任公司参与。
具体内容如下:
问:从公司 2026年第三季度经营情况看,第三季度单季水泥销量同比是增长的,请是什么原因?
答:三季度公司水泥加熟料销量同比略有增长,主要原因一方面是去年同期基数不高,且今年三季度水泥价格较低,公司的成本优势得以展现,市场份额得到巩固;另一方面是粤东本地部分同业在 9月份停产,对公司水泥和熟料销售也有正向影响。
问:公司《未来三年股东回报规划(2024-2026)》即将到期,新一轮股东回报规划如何安排?高分红能否持续?
答:公司历来高度重视股东报,针对新一轮股东报规划,公司目前正在进行内部讨论,新一轮分红规划的分红比例、每股分红金额大概率会保持稳中求进、稳中有升。公司资产负债率很低,现金及类现金资产充裕,每年资本开支不大,且每年折旧摊销金额较大(每年 5亿多),加上当年净利润产生的现金流足以覆盖资本开支和分红,大概率不会动用存量现金。因此,公司高分红预计是可持续的,请投资者放心。
问:广东按备案产能生产,对公司销量有何影响?公司如何展望明年销量?
答:公司有两个补齐产能项目一是惠州塔牌补齐产能项目,惠州塔牌目前备案年产能 270 万吨,补齐后为 320 万吨;二是 2025 年年末把鑫达旋窑日产 5000 吨生产线水泥熟料产能补到两条万吨生产线,可增加 100 万吨产能,两条万吨生产线年产能从合计 600 万吨增加到 700 万吨;这两项合计150 万吨的补齐产能。按照政策,这个补齐产能需要在企业超低排放改造和获得环保 级绩效后才能投产。结合公司现有备案产能和明年水泥需求继续下降的情况,测算公司现有产线按备案产能生产能够满足市场需求,不会影响销量,公司将努力实现销量跑赢大市的目标。
问:市场存在外购熟料的情况,公司如何看待?是否会影响珠三角价格稳定?
答:本轮产能管控,珠三角水泥企业外购熟料的行为确实在增加,中小企业会外购,头部企业也有外购,结合目前的水泥价格情况和外部熟料到广东珠三角的物流成本,估计量不会很多,不会影响目前珠三角水泥价格的稳定。
问:近期煤炭价格上涨对成本的影响如何?公司如何应对?
答:煤炭价格每上升 100 元/吨,对水泥成本的影响大约是 10 元/吨左右。今年煤炭价格前低后高,同比来看成本仍下降,主要是去年同期煤价较高,环比来看是上升的,三季度公司水泥成本受煤炭价格上升而环比上升,后续公司水泥成本受煤炭价格影响将继续上升,这也是近期各地水泥价格推涨的一个重要原因。公司会继续重点关注煤炭价格走势,做好研判工作和采购节奏,争取在低价时多采购,进一步控制煤炭价格波动带来的影响。
问:公司账上现金充裕,是否有出海方面的考虑?
答:公司今年也到海外考察了一些项目,目前来看条件不是很具备,短时间内没有马上可以实施的项目。出海,需综合考虑当地水泥市场需求、地缘政治风险、汇率波动等因素,公司作为民营企业在出海方面没有很多优势。因此公司出海拓展持积极审慎的态度,目前暂无成熟项目落地,仍在进一步考察评估中。未来如有合适的投资项目,公司将按规定进行信息披露。
问:公司证券投资和委托理财的规模及风险情况如何?
答:公司高度重视证券投资和委托理财的投资风险,公司进行金融投资旨在盘活存量资金、增厚收益,缓解主业周期波动带来的盈利压力,相关投资风险总体可控。今年以来,公司已主动压降证券投资和委托理财规模,理财以中低风险债券类为主,证券投资优先配置 股核心资产、红利资产,后续将继续控制规模和权益敞口,坚持稳健投资、长期投资,降低投资风险,减少业绩波动。
问:公司今年现金流比去年同期更好的原因是什么?
答:今年公司经营现金流比较好的原因,主要还是采购付现金额比较小,核心是今年以来公司煤炭采购主要按刚需的需求量进行采购,煤炭库存不高,导致采购付现金额同比下降。
问:公司如何展望四季度盈利水平?
答:9月底以来,广东水泥市场出现积极变化。根据中央环保督察组反馈意见和广东省的整改要求,省内水泥熟料生产线年产量不能超过年备案产能,部分头部企业前三季度超产幅度较大,使得第四季度可生产的量相应减少。在供需阶段性改善、叠加西江进入枯水期、煤炭价格上涨等因素影响下,珠三角水泥价格出现连续推涨,且落地情况比较好;公司 75%的产能在粤东,粤东 9月份以来在煤价推涨、成本上升的背景下也实施两轮涨价,均已落实到位。综合来看,目前盈利水平较第三季度有明显改善,四季度盈利水平预计将显著改善。
塔牌集团(002233)主营业务:各类硅酸盐水泥、预拌混凝土的生产和销售。
塔牌集团2026年三季报显示,前三季度公司主营收入26.11亿元,同比下降10.46%;归母净利润2.6亿元,同比下降55.8%;扣非净利润1.91亿元,同比下降38.39%;其中2026年第三季度,公司单季度主营收入8.69亿元,同比上升1.13%;单季度归母净利润4033.35万元,同比下降73.53%;单季度扣非净利润4125.73万元,同比下降39.87%;负债率10.16%,投资收益1.6亿元,财务费用-1136.74万元,毛利率21.64%。
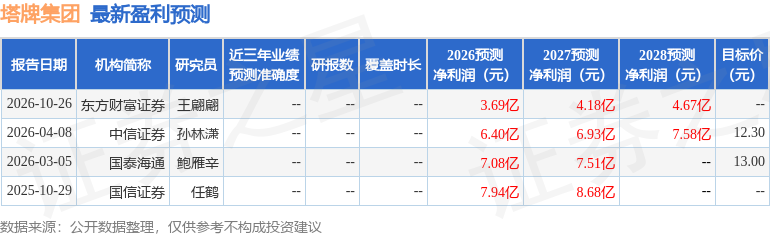
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入261.59万,融资余额增加;融券净流入63.12万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



