中邮证券有限责任公司吴文吉,翟一梦近期对聚辰股份进行研究并发布了研究报告《DDR5 SPD出货高增,VPD进展顺利》,给予聚辰股份买入评级。
聚辰股份(688123)
投资要点
单季度营收和扣非净利润创历史新高。公司2026Q3实现营收4.51亿元,环比增长40.00%,同比增长25.91%,主要系1)服务器需求显著提升,新型DDR5内存模组陆续商用;2)汽车和工控领域芯片市场份额持续提升,同环比均实现快速增长。公司2026Q3实现扣非归母净利润1.40亿元,环比增长110.87%,同比增长26.97%,剔除股份支付费用影响后的扣非归母净利润为1.62亿元,环比增长86.00%,同比增长41.72%,单季度营业收入和扣非净利润均创历史新高。
DDR5SPD出货量同环比快速增长。相较于不使用SPD芯片的板载内存方案,每根SOCAMM2/LPCAMM2内存模组需要配套使用1颗DDR5SPD芯片。进入第三季度以来,随着服务器应用市场需求的显著提升,SOCAMM2与LPCAMM2等新型DDR5内存模组的陆续商用;以及公司不断加强对产品的推广、销售及综合服务力度,高可靠性存储芯片在汽车电子和工业控制领域的市场份额持续提升,公司DDR5SPD芯片、应用于汽车电子和工业控制领域的高可靠性存储芯片出货量环比同比均实现快速增长,成为公司收入规模扩张和盈利能力提升的重要驱动力。
VPD芯片顺利通过目标客户测试认证。公司持续扩大研发投入,不断完善技术储备和产品布局,2026年前三季度累计研发投入1.85亿元,同比增长26.21%,为历史同期最高水平,为进一步丰富公司的业务结构、提升公司的盈利能力和综合竞争力奠定了坚实基础。公司各项新产品开发进展顺利,其中配套新一代eSSD模组和CXL内存模组的VPD芯片已顺利通过目标客户的测试认证,并搭载在目标客户的模组样品上,分发给各终端客户进行测试验证。
投资建议
我们预计公司2026/2027/2028年分别实现收入16/23/30亿元,归母净利润5.8/8/13亿元,维持“买入”评级。
风险提示:
市场竞争加剧导致市场价格下降、行业利润缩减的风险;公司的技术升级迭代进度不及行业升级换代水平的风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为57.56%,其预测2026年度归属净利润为盈利6.3亿,根据现价换算的预测PE为24.78。
最新盈利预测明细如下:
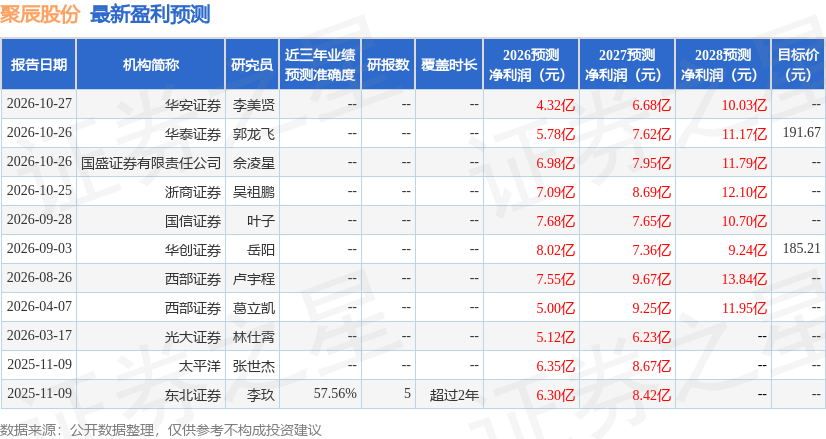
该股最近90天内共有7家机构给出评级,买入评级7家;过去90天内机构目标均价为188.44。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



