西南证券股份有限公司朱会振,舒尚立近期对天味食品进行研究并发布了研究报告《2026年三季报点评:外延并表驱动收入增长,Q3费用抬升压制利润》,给予天味食品买入评级。
天味食品(603317)
投资要点
事件:公司发布2026年三季报,前三季度实现营收32.8亿元,同比+36.0%;归母净利润5.9亿元,同比+49.4%;扣非归母净利润5.6亿元,同比+55.5%。其中26Q3营收12.5亿元,同比+22.5%;归母净利润2.1亿元,同比+1.5%;扣非归母净利润2.0亿元,同比+3.1%。
外延扩品类拉动收入,线上维持高速增长。1、分产品看,前三季度火锅调料、菜谱式调料实现分别收入10.2/18.4亿元,同比+26.1%/+37.1%;香肠腊肉调料约1.9亿元,同比+22.4%,其他产品约2.3亿元,同比+146.6%;其中26Q3火锅调料、菜谱式调料及香肠腊肉调料分别实现收入3.9/6.3/1.6亿元,同比+2.5%/+41.7%/+11.6%。火锅调料增速明显低于前三季度累计水平;公司持续推进多品类经营,菜谱式调料受益于此维持高速增长。2、分渠道看,前三季度线上、线下收入分别约8.9/23.8亿元,同比+41.9%/+34.7%;拆分Q3分别约3.2/9.3亿元,同比+43.5%/+17.1%;线上增长快于线下。
Q3毛利率走弱,盈利能力有所承压。1、毛利率方面,前三季度公司毛利率同比+1.9pp至41.3%,但Q3同比-0.7pp至39.7%;新品类及渠道结构变化、并表结构和促销投入均可能影响Q3毛利。2、费用率方面,Q3销售费用率同比+0.9pp至11.8%,管理费用率同比+1.4pp至5.2%;其中销售、管理费用额分别同比增长约33%/67%,主要系公司加大渠道拓展、业务整合与组织投入。3、利润方面,Q3归母净利率同比-3.4pp至16.4%;此外,Q3所得税费用同比减少约14.9%,对净利润形成一定支撑。
内生修复与多品牌协同并行,平台化复调布局持续完善。产品端,公司持续推进第三代厚火锅等核心大单品升级,并储备有料番茄、有料菌汤等新品;渠道端,C端继续精耕分销、即时零售及线上零售,B端坚持聚焦头部高价值客户。外延业务方面,食萃、加点滋味和一品味享分别补足小B餐饮、年轻化C端以及蒜姜特色调味酱与出口能力。后续若核心品类动销延续、并购品牌在研发供应链及渠道端协同兑现,公司收入端有望保持良好增长。
盈利预测与投资建议:预计2026-2028年EPS分别为0.72元、0.82元、0.91元,对应动态PE分别为18倍、15倍、14倍,维持“买入”评级。
风险提示:原材料成本上涨风险,市场竞争加剧风险。
最新盈利预测明细如下:
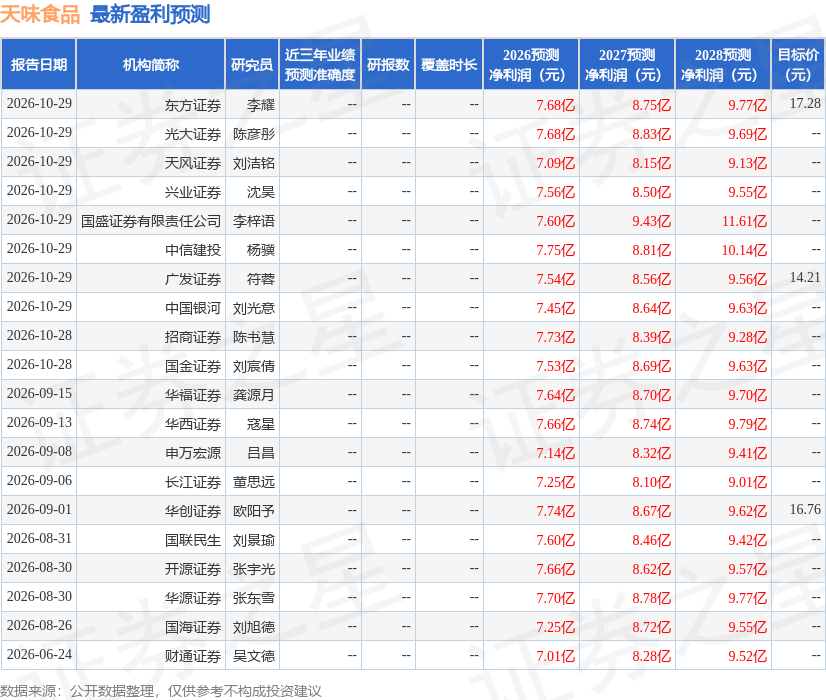
该股最近90天内共有21家机构给出评级,买入评级17家,增持评级4家;过去90天内机构目标均价为16.08。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



