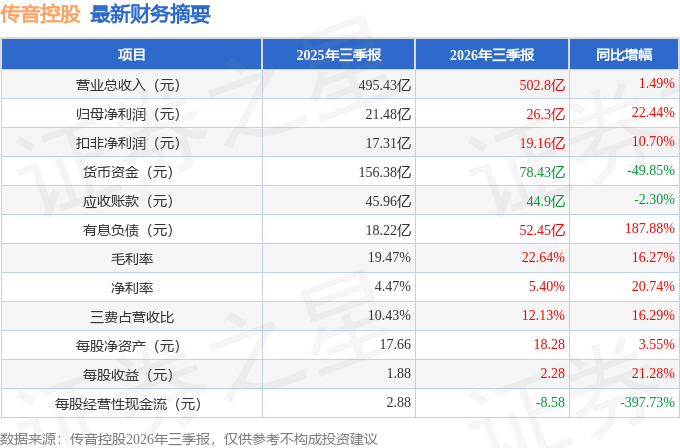
据证券之星公开数据整理,近期传音控股(688036)发布2026年三季报。截至本报告期末,公司营业总收入502.8亿元,同比上升1.49%,归母净利润26.3亿元,同比上升22.44%。按单季度数据看,第三季度营业总收入148.49亿元,同比下降27.45%,第三季度归母净利润8.57亿元,同比下降8.4%。本报告期传音控股盈利能力上升,毛利率同比增幅16.27%,净利率同比增幅20.74%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率22.64%,同比增16.27%,净利率5.4%,同比增20.74%,销售费用、管理费用、财务费用总计60.99亿元,三费占营收比12.13%,同比增16.29%,每股净资产18.28元,同比增3.55%,每股经营性现金流-8.58元,同比减397.73%,每股收益2.28元,同比增21.28%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在35.42亿元,每股收益均值在3.08元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是嘉实基金的王贵重,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为162.19亿元,已累计从业7年179天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
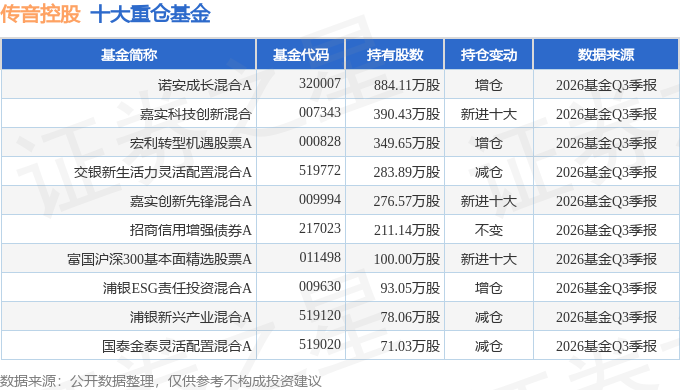
持有传音控股最多的基金为诺安成长混合A,目前规模为83.58亿元,最新净值2.171(10月30日),较上一交易日下跌3.73%,近一年上涨11.11%。该基金现任基金经理为刘慧影。
最近有知名机构关注了公司以下问题:
问:2026年9月9日,公司参加了科创板2026年半年度人工智能行业集体业绩说明会。
答:尊敬的投资者您好,公司将持续关注行业动态,根据成本变化等做动态调整,公司一直持续加强存货管理和减值风险防范。感谢您的关注!
2、本期毛利率提升,受益于产品提价叠加前期低价原材料库存结转。目前低价原材料库存大致还能支撑多久,一旦高价采购的芯片逐步计入成本,公司对后续毛利率走势有怎样的预判?
尊敬的投资者您好,公司的毛利率受成本变化、竞争格局、公司策略等因素综合影响,未来我们会根据成本变化和市场竞争等动态做调整,争取保持财务健康的毛利率水平。感谢您的关注!
3、公司主业扎根非洲、东南亚等新兴市场,同时在推进储能、端侧 I 等新业务布局。海外地缘、汇率、专利许可等不确定性持续存在,公司通过哪些方式对冲相关风险,新业务预计多久可以形成可观的收入贡献?
尊敬的投资者您好,公司已构建了以非洲、南亚、东南亚、中东和拉美等跨境经营全球性布局,公司境外销售主要使用美元等外币结算,相应公司持有美元等外币货币性资产及负债。公司会平衡外币货币性资产及负债规模以降低汇兑损益对经营业绩的影响。公司在非洲手机市场优势地位的基础上,继续加大力度、加快发展扩品类、移动互联等业务。感谢您的关注!
4、贵公司有哪些目前潜力看好的同时具有协同和竞争优势正加快推进的新业务?
尊敬的投资者您好,公司致力于成为全球新兴市场消费者最喜爱的智能终端产品和移动互联服务提供商。公司在手机业务的基础上,继续加大力度、加快发展扩品类、移动互联等业务。公司将逐步构建起智能终端与移动互联业务均衡协同发展的良好生态,探索多模式业务增长之路,多维度、立体化开展业务。感谢您的关注!
5、公司在 I 与手机结合的场景中,有没有突破性进展,内部对 I 落地的投入如何?
尊敬的投资者您好,公司始终坚持以用户价值为核心,对I赛道压强资源投入,将I技术深度融入产品研发、用户服务、生态构建全链条。I方面,公司将I能力深度融入社交、出行、健康、教育等高频场景,让技术从“可用”变为“真实可感”,实现用户的体验升级。针对新兴市场的用户需求,公司自主研发了本地化小语种语音识别、I自动接听、I声纹降噪、I通话摘要、I视效增强、I拍照解题等技术。感谢您的关注!
本文数据来源于传音控股2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




