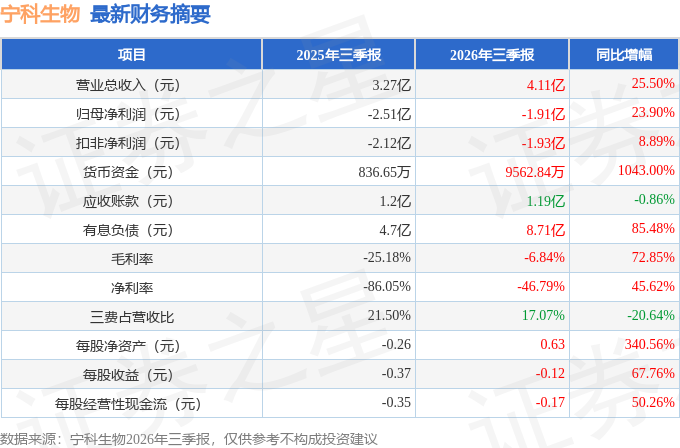
据证券之星公开数据整理,近期宁科生物(600165)发布2026年三季报。截至本报告期末,公司营业总收入4.11亿元,同比上升25.5%,归母净利润-1.91亿元,同比上升23.9%。按单季度数据看,第三季度营业总收入1.36亿元,同比上升22.08%,第三季度归母净利润-5853.26万元,同比上升26.81%。本报告期宁科生物盈利能力上升,毛利率同比增幅72.85%,净利率同比增幅45.62%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率-6.84%,同比增72.85%,净利率-46.79%,同比增45.62%,销售费用、管理费用、财务费用总计7010.74万元,三费占营收比17.07%,同比减20.64%,每股净资产0.63元,同比增340.56%,每股经营性现金流-0.17元,同比增50.26%,每股收益-0.12元,同比增67.76%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:答交流纪要
答:问交流纪要
1、问月桂二酸今年的计划产能利用率为6-8成,目前的产能利用率是多少?制约产能利用率提升的瓶颈是什么。
公司2025年末刚刚完成破产重整,2026年上半年的平均产能利用率较低,下半年的产能利用率将逐步上升,预计年底的产能利用率能达到60-70%。
目前制约产能利用率提升的主要原因是技改尚在进行之中。公司技改的目的除了提升产品质量外,同时需要优化生产工艺,降低产品成本,技改的难度比预估的更大,时间也更长。
2、问公司目前的客户结构是怎么样的,具体来说,国内和海外的销售占比情况;经销和直销的销售占比情况。此外,去年曾经出现的产品销售价格为2万元/吨,该销售价格是否与销售渠道有关。
公司目前的海外收入很少,主要原因是最近几年,公司或者没有稳定生产,或者在经历破产重整,没有稳定的生产经营及良好的外部环境就无法进入海外客户的供应商认证体系,所以公司海外收入很少。公司目前正在进行产品出海的各项准备,包括积极与海外客户联系,寄送样品,准备供应商认证体系材料,最终完成认证尚需要时间。
公司目前的销售渠道同时存在直销和经销模式,其中直销模式为主,直销比例超过50%。2025年,公司产品的销售价格差异较大,主要原因是产品质量的差异,其中部分产品为月桂二酸粗品,其合理市场销售价格就是2万元/吨,与销售渠道无关。
3、问公司产品的下游应用领域很丰富,公司对下游需求的展望如何?如何消化产能?
公司认为,下游高端尼龙产品的应用推广是一个较为漫长的时间,预计未来2-3年内仍将保持持续增长,但能否出现爆发式增长暂时无法判断,我们将紧跟下游市场的增长,持续扩大产能,提升产能利用率,在降低成本的同时确保产品质量的稳定,增强公司的市场竞争力。
4、问公司近期公告了两个新建项目,5万吨癸二酸等二元酸项目和1万吨癸二胺等二元胺项目,新建项目的相关的菌种储备和技术储备情况。
公司拟新建的5万吨癸二酸等二元酸项目的相关菌株来自于公司研发团队对月桂二酸菌株的自主改造及研发,即公司研发团队已经完成对癸二酸等产品菌株的基因编辑,同时公司也已经完成癸二酸、癸二胺等产品的小试,中试正在进行之中。此外,1万吨癸二胺等二元胺项目是二元酸项目的产业链延伸,是宁科生物实现“长链高端尼龙单体战略”的必由之路,也是落实宁科生物“双核驱动”战略(长链二元酸+长链二元胺)的关键落子。
5、问相关公司就专利侵权事项不仅起诉了公司,目前也起诉了公司的下游客户。该事项对公司业务有无影响。
目前,公司与主要客户的业务活动保持正常,无论的业务往来,还是货款收都保持正常,未受到相关诉讼的影响。同时,公司一贯高度重视知识产权保护,尊重他人合法权利,始终倡导公平、有序的市场竞争秩序。公司将与中国科学院微生物研究所一道,积极、坚决维护自身及全体股东的合法权益。
本文数据来源于宁科生物2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




