据证券之星公开数据整理,近期林海股份(600099)发布2026年三季报。截至本报告期末,公司营业总收入10.08亿元,同比上升25.77%,归母净利润1718.51万元,同比上升18.32%。按单季度数据看,第三季度营业总收入2.8亿元,同比上升25.48%,第三季度归母净利润351.81万元,同比上升22.5%。本报告期林海股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1170.87%。
本次财报公布的各项数据指标表现一般。其中,毛利率12.02%,同比减9.33%,净利率1.71%,同比减5.93%,销售费用、管理费用、财务费用总计7023.26万元,三费占营收比6.97%,同比增11.34%,每股净资产2.53元,同比增3.65%,每股经营性现金流0.29元,同比减46.86%,每股收益0.08元,同比增18.25%
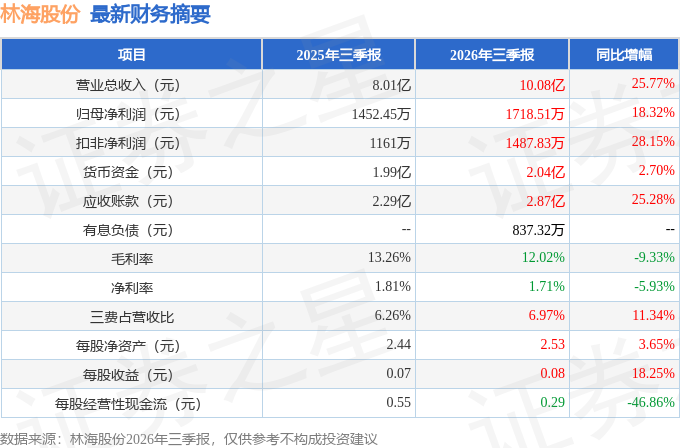
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司于2026年10月20日(周二)召开2026年半年度业绩说明会。本次业绩说明会采取自行录制+网络文字互动答形式召开。完整交流内容请见上证路演中心网站(https://roadshow.sseinfo.com)。主要交流内容如下:
答:公司于2026年10月20日(周二)召开2026年半年度业绩说明会。本次业绩说明会采取自行录制+网络文字互动问形式召开。完整交流内容请见上证路演中心网站(https//roadshow.sseinfo.com)。主要交流内容如下
一、请问董事长,林海股份怎么解决和林海集团的同业竞争
尊敬的投资者您好,林海股份与林海集团不存在同业竞争,感谢您的关注!
二、公司今年产品出口情况怎么样?未来预期如何?
尊敬的投资者您好,2026年上半年,公司出口业务保持良好增长态势特种车辆产品实现营业收入36,750.27万元,同比增长63.37%;摩托车产品实现营业收入7,846.09万元,同比增长27.39%;收割机产品实现批量出口。未来,公司将继续重视国际化经营工作,一是在巩固现有市场的基础上,进一步优化产品结构,针对不同区域市场需求,加大适销对路产品的研发与投放力度;二是持续完善海外营销网络与售后服务体系,提升品牌在国际市场的影响力;三是围绕全地形车产品在海外市场的多场景应用,积极探索与国机集团体系内国际化经营重点企业的业务协同;四是积极研究、推动森林消防装备和农业机械出口业务,力争开辟新的业绩增长点。感谢您的关注!三、公司上半年特种车辆海外收入增长亮眼,后续海外市场是否会面临贸易壁垒、汇率压力?
尊敬的投资者您好,公司特种车辆行业受国际地缘政治冲突和由此引起的海外经济环境变化,以及美国关税政策可能引起的一系列全球性的贸易保护主义、贸易壁垒影响,预计存在一定的不确定性。同时,受国际形势的影响,若人民币汇率大幅波动,可能产生一定汇兑损失的风险,并对公司出口销售产生一定的影响。
公司将坚持产品竞争力提升与业务模式创新并重,不断深化改革,加快新产品开发速度和新项目进度,加快转型升级步伐,积极探索针对海外市场风险的应对措施,有效应对市场风险。同时,持续加强对外汇市场及汇率走势的跟踪研判,通过优化定价机制、及时结汇、远期结售汇等方式,有效降低汇兑损失的风险。感谢您的关注!
四、尊敬的领导,上午好!作为中小投资者,有以下问题1、可视化半年报显示,公司半年业绩继续保持良好增长,净资产收益率增长但毛利率下滑,财务费用率、资产负债率均大幅增加,另外筹资性和投资性现金流均是负值,能否分析一下原因?2、介绍一下公司海外业务的发展前景,目前公司收入和利润的占比?3、公司在舆情管理方面做了哪些基础性的工作?一旦遇到突发舆情,公司将如何应对?
尊敬的投资者您好,公司财务费用率增长主要是报告期内受汇率变动影响,本期汇兑净收益较同期减少,同时存款利率呈现持续下行趋势,公司存款利息收入较同期减少所致。资产负债率增长主要是因为随着公司业务增长,应付账款和应付票据增加。筹资活动产生的现金流量净额变动主要是报告期内公司支付股东红利较同期增加所致。公司海外业务营收占比约为60%,海外业务毛利贡献占比约为50%。公司已经制定《舆情管理制度》,遇到突发舆情,公司将根据相关制度及规定,积极应对。感谢您的关注!
本文数据来源于林海股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




