据证券之星公开数据整理,近期南山控股(002314)发布2026年三季报。截至本报告期末,公司营业总收入46.64亿元,同比下降57.23%,归母净利润-12.83亿元,同比下降488.96%。按单季度数据看,第三季度营业总收入16.07亿元,同比下降68.66%,第三季度归母净利润-6.44亿元,同比下降370.34%。本报告期南山控股三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达114.09%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率18.78%,同比减14.05%,净利率-28.08%,同比减796.95%,销售费用、管理费用、财务费用总计10.81亿元,三费占营收比23.19%,同比增114.09%,每股净资产2.03元,同比减40.08%,每股经营性现金流1.06元,同比增31.51%,每股收益-0.47元,同比减491.67%
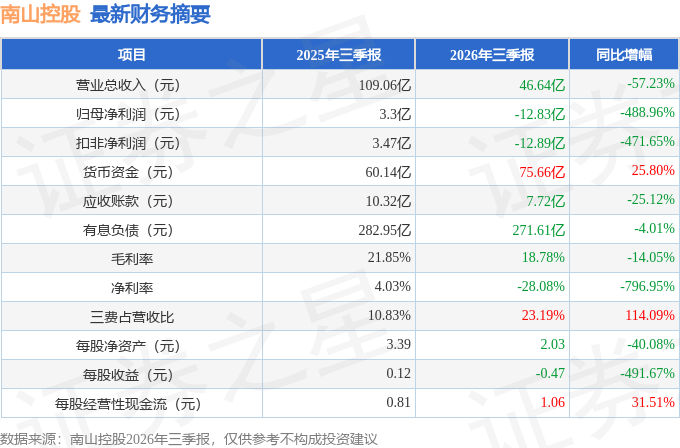
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:本次网上业绩说明会,投资者积极参与和公司之间的交流互动。公司参会嘉宾与投资者互动的主要内容如下:
答:公司房地产开发业务秉持“稳字当头、质效优先”总基调,持续迭代升级产品体系、优化配套居住服务,精准适配客户新质需求,全面构建“好房子+好服务”的核心竞争力。
2、公司制造业“出海”战略进展如何?
公司制造业业务坚持实施“出海”战略,拓宽海外客户渠道,品牌国际影响力显著增强。胜宝旺持续完善 EPCI 全链条服务能力,以联合体牵头承接文莱 BSP 项目,同步跟进德国、英国、澳大利亚等海外风电导管架项目投标;华南建材积极开拓欧洲、澳洲及东南亚市场,全球化布局稳步推进;常熟雅致专注于模块化建筑和特种箱的研发与制造,凭借高效的工厂预制和标准化建设模式,为全球客户提供绿色、智能的装配式建筑解决方案。
3、高标仓市场承压背景下,宝湾物流的经营思路和运营情况?
宝湾物流继续在规模、品牌、核心竞争力等方面保持行业领先地位,紧扣“轻重并举”战略主线,持续完善智慧物流园区网络布局,夯实经营底盘;聚焦多层次 REITs 平台构建,持续加大轻资产业务拓展力度,有效优化资产结构、提升资产运营效率与整体盈利韧性。2026 年上半年,宝湾物流实现营业收入 88,408 万元,同比下降 3.9%,主要受行业竞争加剧,租金水平承压影响;经营净现金流54,984 万元,同比增长 20.1%;宝湾物流仓库平均使用率为 95.9%,在物流仓储市场量价双降的背景下,仍较去年同期提升 4.8 个百分点,充分彰显优秀的运营管理能力。
4、宝湾 REIT扩募进展到哪一步了?
华泰宝湾物流 REIT 扩募工作正在积极推进中,目前公司正按照计划稳步推进各项准备工作,处于发改委沟通审核阶段;鉴于扩募落地的时间进度受多重客观因素影响,涉及监管审批及市场发行等多个关键环节,存在一定不确定性,公司将严格按照相关法律法规及时履行信息披露义务。
5、公司是否有维护中小股东权益、稳定二级市场估值的具体措施?
公司近年来受市场环境等多方面因素影响业绩承压,公司将在积极提升经营管理、促进业务转型发展的基础上,进一步密切关注资本市场动态,采取包括及时分析股价波动原因、加强投资者沟通等措施,多维度提升公司资本市场形象和品牌价值,争取更多的认可。二级市场股价受宏观经济、市场偏好、所在的行业发展、投资者对公司价值的认知度等多种因素影响,敬请注意投资风险。
6、公司目前存货规模大概多少?还会继续拿地吗?
截至 2026 年 6 月 30 日,公司存货账面价值 108.62 亿元。基于对市场的深入研判,公司目前主动暂缓新增土地储备,聚焦现有项目基本盘的价值挖掘与现金流安全,通过强化自主操盘能力、深化内部资源整合与全周期精细化管理,全力推动存量资产去化工作。
本文数据来源于南山控股2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




