据证券之星公开数据整理,近期国机精工(002046)发布2026年三季报。截至本报告期末,公司营业总收入24.12亿元,同比上升5.08%,归母净利润8421.4万元,同比下降59.15%。按单季度数据看,第三季度营业总收入8.77亿元,同比上升27.51%,第三季度归母净利润3516.71万元,同比上升11.08%。本报告期国机精工公司应收账款体量较大,当期应收账款占最新年报归母净利润比达726.05%。
本次财报公布的各项数据指标表现一般。其中,毛利率34.66%,同比减0.15%,净利率5.58%,同比减47.66%,销售费用、管理费用、财务费用总计3.66亿元,三费占营收比15.17%,同比增10.41%,每股净资产8.14元,同比增0.82%,每股经营性现金流-0.53元,同比增61.27%,每股收益0.16元,同比减59.4%
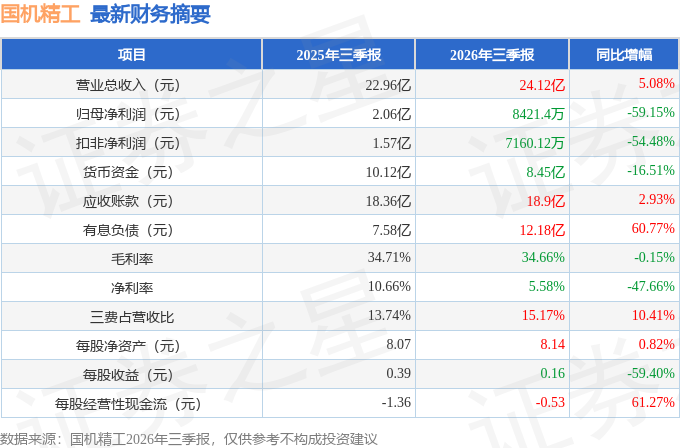
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.05亿元,每股收益均值在0.57元。
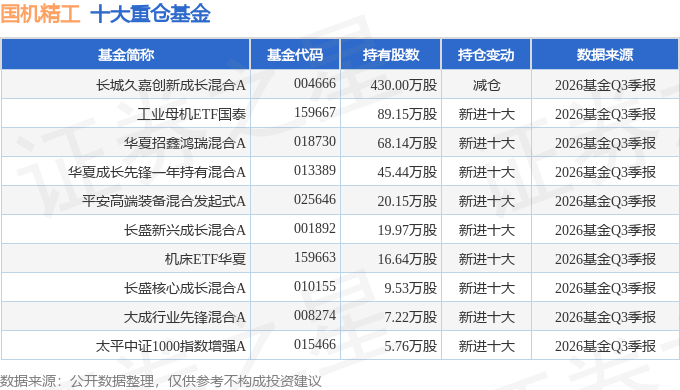
持有国机精工最多的基金为长城久嘉创新成长混合A,目前规模为12.96亿元,最新净值2.4624(10月30日),较上一交易日下跌3.49%,近一年上涨12.01%。该基金现任基金经理为尤国梁。
最近有知名机构关注了公司以下问题:
问:超硬材料磨具业务在半导体领域的开展情况?
答:近几年,得益于我国半导体产业的发展,公司应用在半导体领域的产品保持较快增长势头,上半年同比增速约 40%,未来增长空间大。公司已形成“金刚石工具+精密陶瓷制品”的产品布局,覆盖倒边轮、减薄砂轮、划片刀、封装刀及陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等产品,贯穿半导体晶圆制造到封装测试全流程,客户覆盖国内主流晶圆厂、封测厂与设备厂商。依托技术积淀与本土化服务优势,公司高端产品持续突破,国产替代进程不断加快。
2.问公司金刚石工具业务的情况?
公司在半导体领域金刚石工具产品上处于行业领先地位,主要包括划片刀、封装刀、减薄砂轮等产品,用于晶圆减薄、芯片划切与封装测试环节,是目前公司超硬磨具业务最核心的增长来源。不过公司该类产品与海外龙头仍存在差距,将持续加大技术研发投入,迭代优化产品性能与生产工艺。
3.问公司精密陶瓷制品业务的情况?
公司在半导体领域精密陶瓷产品上处于行业领先地位,该类产品包括陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等。应用在半导体领域的精密陶瓷制品,技术开发难度大,产品技术壁垒较高,市场前景好,是公司未来几年重点推广的产品,公司将加快其市场导入,持续提升市场占有率。
4.问公司在金刚石功能化应用业务上有何优势?
金刚石功能化应用是公司面向未来的战略赛道,目前已覆盖单晶金刚石、多晶金刚石、金刚石铜复合材料三条技术路线与产能布局,整体处于行业先进水平。
装备端自主可控,公司 MPCVD 设备全部自研自制,拥有新型高功率 MPCVD 法大尺寸金刚石生产线。标准端引领行业,牵头编制国内首个《热沉用金刚石片》团体标准,填补行业技术规范空白。应用端持续突破,散热片、光学窗口片等产品已配套国防领域重大工程;民用领域覆盖高功率芯片、IGBT(晶体管)、消费电子等应用场景,相关产品正与下游头部客户开展合作验证。产业化支撑同步夯实,稳步推进产业园建设。5.问怎么看待公司轴承业务未来发展情况?
上半年轴承业务实现营业收入 8.15 亿元,同比下降 17.63%,主要受风电行业周期性变化影响。从趋势看,二季度以来收入降幅持续收窄,经营形势逐季好转。
航天特种轴承作为公司盈利的“压舱石”,传统优势地位持续稳固。产品全面覆盖卫星、运载火箭全系统关键部位,国内主流航天企业均为公司客户。可重复使用运载火箭方面,有力保障长征十号乙等国家重大航天工程任务顺利实施,配套朱雀三号重复使用遥二运载火箭完成发射与收任务验证。随着商业航天进入常态化高频发射阶段,相关业务正逐步为公司带来新的增量。
6.公司业务未来重点发展方向是什么?
超硬材料板块,一是聚焦半导体耗材国产化赛道,着力推动金刚石工具持续放量,加快突破精密陶瓷制品高端市场,持续提升国产替代渗透率。二是重点发展功能化应用金刚石,加快装备迭代升级,持续优化 MPCVD 生长工艺与制备技术,实现大尺寸单晶、多晶金刚石材料技术突破,优化金刚石铜复合材料工艺,全面推进功能金刚石产业化进程。
轴承板块,巩固航天领域技术领先优势,保障国家重点工程需求;深度布局商业航天赛道,加快可收火箭相关轴承研发与产业化步伐。
本文数据来源于国机精工2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




