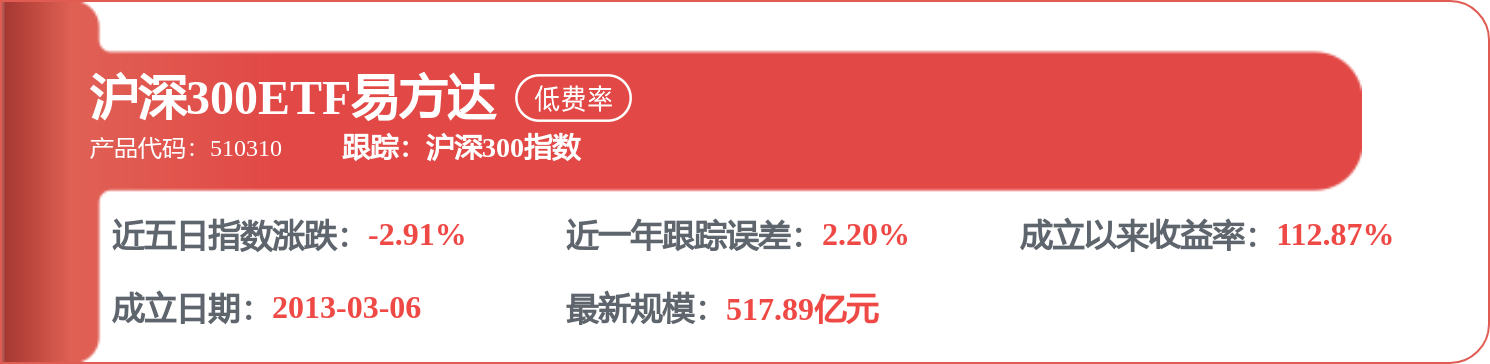
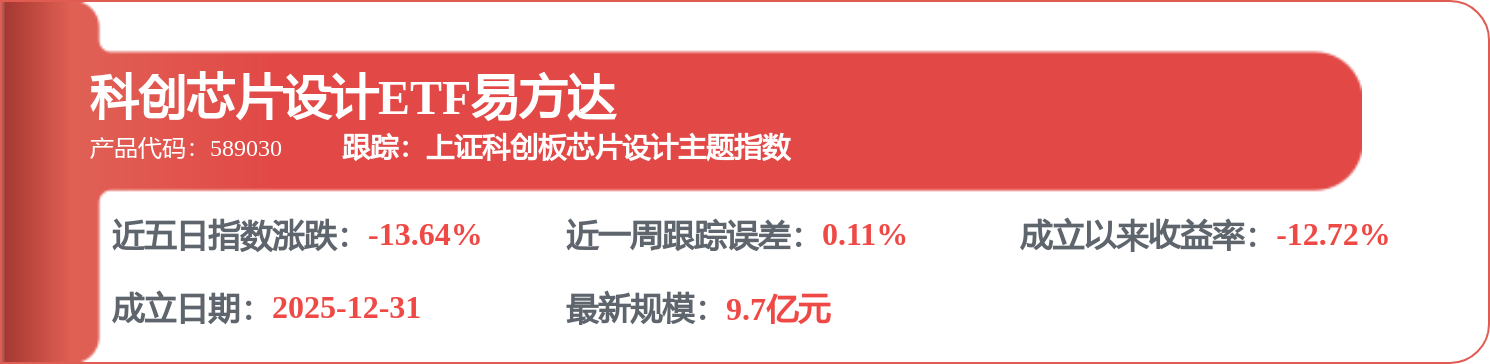
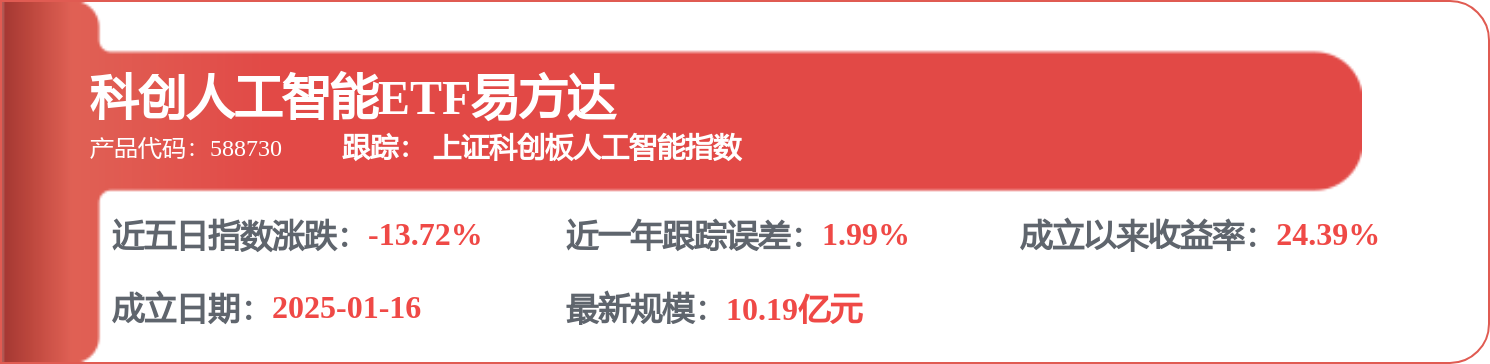
首页 - 股票 - 数据解析 - 财报解析 - 正文

晶晨股份(688099)2026年三季报财务简析:营收净利润同比双双增长,存货明显上升

据证券之星公开数据整理,近期晶晨股份(688099)发布2026年三季报。截至本报告期末,公司营业总收入71.35亿元,同比上升40.7%,归母净利润12.94亿元,同比上升85.38%。按单季度数据看,第三季度营业总收入27.44亿元,同比上升57.62%,第三季度归母净利润6.83亿元,同比上升239.35%。本报告期晶晨股份存货明显上升,存货同比增幅达130.38%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率41.92%,同比增12.92%,净利率18.15%,同比增32.41%,销售费用、管理费用、财务费用总计2.81亿元,三费占营收比3.94%,同比增87.92%,每股净资产20.5元,同比增20.36%,每股经营性现金流-1.82元,同比减167.06%,每股收益3.07元,同比增84.94%

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为11.24%,资本回报率一般。去年的净利率为12.81%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为12.57%,投资回报也较好,其中最惨年份2020年的ROIC为2.86%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 融资分红:公司上市7年以来,累计融资总额15.83亿元,累计分红总额3.42亿元,分红融资比为0.22。
  • 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为29.2%/37.8%/15.1%,净经营利润分别为4.99亿/8.19亿/8.7亿元,净经营资产分别为17.11亿/21.67亿/57.5亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.2/0.18/0.69,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为10.56亿/10.86亿/46.99亿元,营收分别为53.71亿/59.26亿/67.93亿元。

财报体检工具显示:

  1. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达89.74%)

分析师工具显示:证券研究员普遍预期2026年业绩在14.76亿元,每股收益均值在3.49元。

该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是兴证全球基金的谢治宇,在2025年的证星公募基金经理顶投榜中排名第一,其现任基金总规模为302.67亿元,已累计从业13年277天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。

持有晶晨股份最多的基金为兴全合润LOF,目前规模为177.43亿元,最新净值1.8277(10月30日),较上一交易日下跌3.12%,近一年下跌13.45%。该基金现任基金经理为谢治宇。

本文数据来源于晶晨股份2026年三季报,仅供参考不构成投资建议。
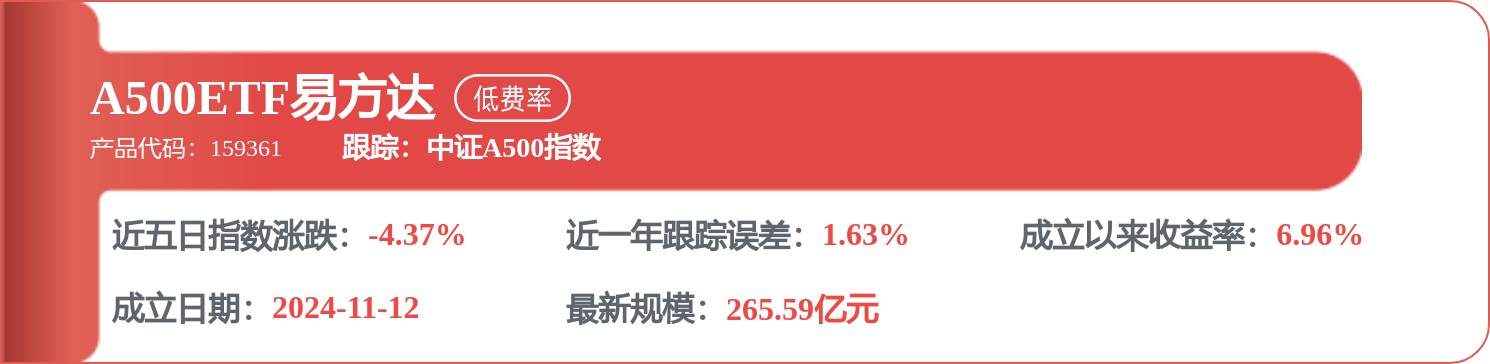
相关 ETF

fundfundfundfund

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示晶晨股份行业内竞争力的护城河优秀,盈利能力良好,营收成长性一般,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年