据证券之星公开数据整理,近期东鹏饮料(605499)发布2026年三季报。根据财报显示,东鹏饮料营收净利润同比双双增长。截至本报告期末,公司营业总收入185.96亿元,同比上升10.4%,归母净利润41.45亿元,同比上升10.21%。按单季度数据看,第三季度营业总收入61.53亿元,同比上升0.75%,第三季度归母净利润12.78亿元,同比下降7.8%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率47.47%,同比增5.1%,净利率22.29%,同比减0.12%,销售费用、管理费用、财务费用总计36.85亿元,三费占营收比19.81%,同比增13.02%,每股净资产25.27元,同比增49.37%,每股经营性现金流4.82元,同比减19.93%,每股收益5.75元,同比增5.42%
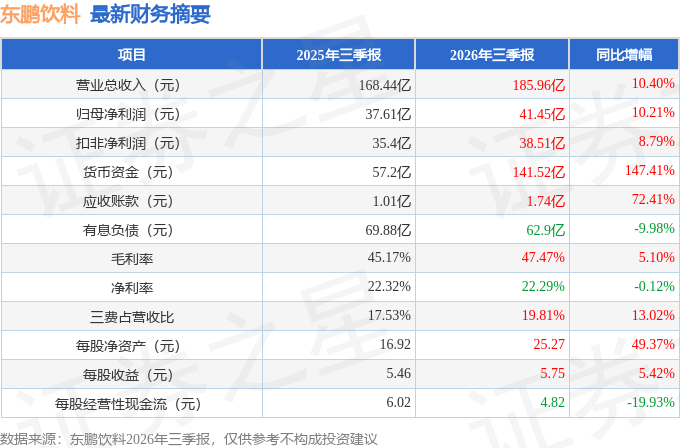
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在51.96亿元,每股收益均值在7.08元。
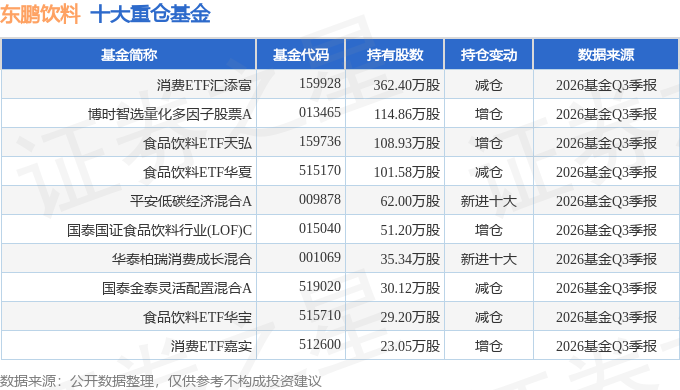
持有东鹏饮料最多的基金为消费ETF汇添富,目前规模为148.52亿元,最新净值0.6758(10月30日),较上一交易日上涨2.07%,近一年下跌17.92%。该基金现任基金经理为孙浩。
最近有知名机构关注了公司以下问题:
问:三季度收入和利润增速低于预期,主要有哪些主客观因素?10月动销改善的原因是什么,是否具有持续性?当前渠道库存水平如何?
答:三季度业绩增速放缓,有外部环扰动的因素,也反映了公司内部经营仍有优化空间。
首先,今年7—8月部分地区雨水较多,影响饮料消费场景,同时电解质赛道竞争加剧、促销内卷,对整体经营形成一定压力;其次,新品大力拓展阶段,公司阶段性地对其倾斜资源,一定程度上分散了对核心品类的注意力。公司已着手优化资源分配,合理平衡新旧品类的布局与开拓;此外,多品类生产排期等在供应链上存在一定的学习成本,目前公司整体供应协同能力已有明显优化;最后,公司在把握零食店等现代渠道变革上仍存在一定的改善空间,现阶段已加强对零食店等现代渠道的投入。
关于渠道库存公司坚持以真实动销为导向,不以渠道压货换取短期增长,目前整体渠道库存保持在合理、健康水平。
本文数据来源于东鹏饮料2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




