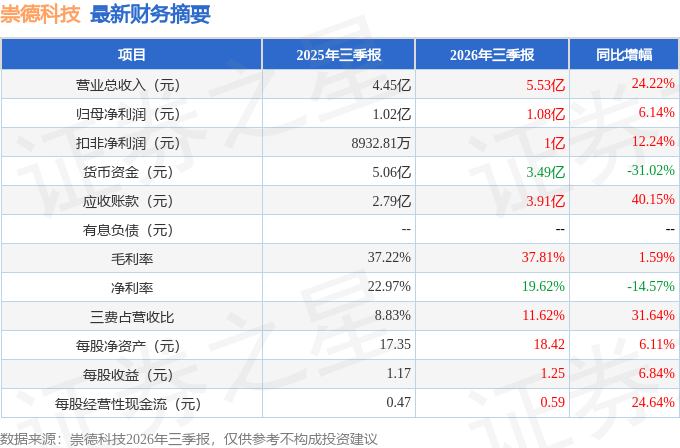
据证券之星公开数据整理,近期崇德科技(301548)发布2026年三季报。截至本报告期末,公司营业总收入5.53亿元,同比上升24.22%,归母净利润1.08亿元,同比上升6.14%。按单季度数据看,第三季度营业总收入2.04亿元,同比上升25.92%,第三季度归母净利润3722.62万元,同比上升4.05%。本报告期崇德科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达31.64%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率37.81%,同比增1.59%,净利率19.62%,同比减14.57%,销售费用、管理费用、财务费用总计6430.51万元,三费占营收比11.62%,同比增31.64%,每股净资产18.42元,同比增6.11%,每股经营性现金流0.59元,同比增24.64%,每股收益1.25元,同比增6.84%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.61亿元,每股收益均值在1.85元。
最近有知名机构关注了公司以下问题:
问:参观公司工厂
答:全球市场方面,动压油膜滑动轴承行业市场规模持续扩大,下游能源、船舶、工业等领域需求稳定增长,整体保持较高景气度。竞争格局上,高端市场长期由 RENKG、Waukesha、Miba 等国际头部企业主导,全球市场集中度较高,核心技术及主要份额仍掌握在海外巨头手中,国内企业在全球供应链中的参与深度和定价权仍有较大提升空间。中国市场需求稳步提升,政策端,“两新”政策持续加力扩围,大规模设备更新与关键核心部件国产化替代向纵深推进,精密滑动轴承已被国家发改委列为重点鼓励类产业项目。但客观来看,国内高端滑动轴承产业整体技术水平与国际领先企业仍存在差距,核电、重型燃机等高端应用领域的核心配套长期依赖进口,本土企业产品多集中于中低端市场,竞争激烈且盈利空间有限。与此同时,海外电力供需矛盾持续突出,国际能源装备市场对高端滑动轴承的需求持续增长,公司凭借技术实力直接切入国际头部主机厂供应链,外资客户订单已成为公司增量贡献的主要来源,国际化进程正加速推进。
2、公司基本情况介绍?
公司的主要产品和服务为动压油膜滑动轴承产品、风电滑动轴承、高速永磁电机产品及工业传动及服务,聚焦于能源发电、工业驱动、石油化工及船舶等领域,滑动轴承产品广泛应用于重大装备、高精设备如重型燃气轮机、大型汽轮机、风力发电设备、高效压缩机、高速电机、泵及齿轮箱等装备,为关键基础零部件。
3、公司的主要竞争对手?
公司主要竞争对手为国际滑动轴承头部企业,包括 RENK G、Waukesha、Miba、Kingsbury、Michell等。
4、公司发展战略?
公司将围绕“国际化、新质化、品牌化”战略,持续深耕滑动轴承主营业务,拓展高端市场与新兴行业,同时适时围绕新技术前沿应用领域开展产业布局,推动公司高质量发展。
5、公司和 SKF的合作情况?
公司自 2003年成立以来即与 SKF 建立经销合作关系;作为 SKF 的授权工业经销商,公司在授权范围内销售 SKF 工业滚动轴承相关授权产品,不涉及设计、研发、生产等环节,SKF 则为公司提供与产品技术、应用等方面的业务支持,公司与SKF 建立了长期、稳固、良好的战略合作关系。2022 年,基于对公司技术的认可及对行业市场前景的看好,SKF 成功入股成为公司股东之一。截至目前,双方业务合作发展良好且稳定。
6、公司燃机轴承的发展情况?
全球 I 数据中心电力需求高速扩张,燃气轮机凭借全天候稳定运行、毫秒级调峰的特性,成为算力稳定供电的核心装备,直接带动燃机核心零部件市场扩容。而动压油膜滑动轴承正是重型燃机的关键零部件。公司已具备覆盖重型、中型、轻型、微型全功率段燃机轴承配套能力。
接待过程中,公司接待人员与投资者进行了充分的交流与沟通,严格按照有关制度规定,没有出现未公开重大信息泄露等情况,同时已按深交所要求签署调研《承诺书》。
本文数据来源于崇德科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




