据证券之星公开数据整理,近期上峰材料(000672)发布2026年三季报。根据财报显示,上峰材料净利润同比增长527.25%。截至本报告期末,公司营业总收入29.52亿元,同比下降17.97%,归母净利润33.12亿元,同比上升527.25%。按单季度数据看,第三季度营业总收入11.13亿元,同比下降16.04%,第三季度归母净利润19.48亿元,同比上升592.86%。
本次财报公布的各项数据指标表现一般。其中,毛利率21.94%,同比减26.53%,净利率110.99%,同比增625.08%,销售费用、管理费用、财务费用总计4.34亿元,三费占营收比14.71%,同比增4.89%,每股净资产12.12元,同比增32.41%,每股经营性现金流0.44元,同比减43.19%,每股收益3.47元,同比增542.59%
财务报表中对有大幅变动的财务项目的原因说明如下:- 营业收入变动幅度为-17.97%,原因:2026年前三季度,水泥行业整体延续下行探底趋势,公司水泥产品销量下降,价格低位徘徊,影响营业收入同比下降。
- 营业成本变动幅度为-8.7%,原因:本报告期继续推进原燃料替代、新能源替代、电力采购与使用优化管理,能耗指标继续保持优化态势,可控制造成本稳步下降。
- 销售费用变动幅度为0.39%,原因:生产性销售费用下降,因销售销量下降,包装费、短驳费下降。
- 管理费用变动幅度为-16.73%,原因:本报告期持续落实控费措施,日常管理费用下降,环境治理项目投资效果显现,环境治理费用大幅下降。
- 研发费用变动幅度为-13.88%,原因:本报告期公司继续推进研发活动,包括新材料、替代燃料运用,智能化、节能减排新工艺开发与运用,水泥建材研发费用同比阶段性下降,新增IC载板业务研发费用。
- 财务费用变动幅度为-20.4%,原因:本报告期融资额与存量资金的差额基本稳定,外部融资的平均利率下降,影响财务费用同比下降。
- 投资收益变动幅度为2921.0%,原因:本报告期投资收益构成为:产业基金投资的“长鑫科技”、“粤芯半导体”等标的增值额34.42亿元,参股公司收益0.28亿元,二级市场股票和理财产品收益0.15亿元。
- 公允价值变动收益变动幅度为701.0%,原因:本报告期公允价值变动收益构成为:产业基金投资的“盛合晶微”、“粤芯半导体”等标的增值额7.89亿元,二级市场股票即理财产品等浮亏0.41亿元。
- 经营活动产生的现金流量净额变动幅度为-43.19%,原因:本报告期水泥建材业务经营效益大幅下滑,影响经营性现金流下降。
- 投资活动产生的现金流量净额变动幅度为137.33%,原因:本报告期收回部分投资额,投资活动现金转为净流入。
- 筹资活动产生的现金流量净额变动幅度为39.64%,原因:发行科创债和票据融资上升影响。
- 货币资金变动幅度为-2.81%,原因:按照年度资金预算平衡计划,本报告期货币资金余额基本稳定在当前区间内。
- 交易性金融资产变动幅度为95.05%,原因:本报告期公司通过产业基金投资的“盛合晶微”、“粤芯半导体”等标的上市,按照企业会计准则确认的期末价值重分类计入本科目,影响交易性金融资产金额上升。“粤芯半导体”期末价值按发行价格计算确认。
- 应收票据变动幅度为-3.6%,原因:应收票据为公司产品销售业务收取的银行承兑汇票,期末余额稳定。
- 应收账款变动幅度为10.15%,原因:应收账款主要为混凝土业务和环保处置业务应收货款,本报告期并购“美琪电路”新质材料IC载板业务,新增新质材料业务应收账款。
- 应收款项融资项变动幅度为8.69%,原因:信用等级较高的存量银行承兑汇票,期末余额略有上升。
- 存货变动幅度为0.06%,原因:本报告期末建材业务原燃材料库存量小幅上升,建材产成品库存额下降,新增IC载板业务存货价值。
- 长期股权投资变动幅度为293.94%,原因:本报告期公司通过产业基金投资的“长鑫科技”、“粤芯半导体”等标的上市,按照企业会计准则确认的期末价值计入本科目,影响长期股权投资金额上升。“粤芯半导体”期末价值按发行价格计算确认。
- 其他非流动金融资产变动幅度为-15.99%,原因:公司产业基金股权投资的标的价值,按照企业会计准则计入本科目的“盛合晶微”、“粤芯半导体”价值重分类移出,影响期末余额下降。本期继续按照公司产业基金投资规划,新增新经济股权投资2.39亿元。
- 固定资产变动幅度为-5.11%,原因:本报告期增加少量技改固定资产,新增IC载板业务固定资产。
- 在建工程变动幅度为148.93%,原因:建材业务配套资产项目投资,IC载板项目建设投资。
- 其他非流动资产变动幅度为1.57%,原因:长期银行存单的本息9.15亿元,公司利用闲置资金购买银行大额存单,超过一年期的大额存单本息计入其他非流动资产科目。
- 短期借款变动幅度为-8.78%,原因:本报告期末短期借款余额保持稳定。
- 应付票据变动幅度为69.58%,原因:根据子公司物资采购需求,本报告期末应付票据支付额度上升。
- 应付账款变动幅度为-10.98%,原因:本报告期按计划支付前期项目工程款,期末应付账款余额下降。
- 合同负债变动幅度为-1.46%,原因:水泥主业收取的预收销货款,期末余额基本稳定。
- 一年内到期的非流动负债变动幅度为-12.6%,原因:本报告期末长期借款按期限分类至一年内到期的非流动负债金额下降。
- 长期借款变动幅度为-30.94%,原因:项目建设配套借款和中长期流动资金借款,本期归还了到期借款,期末余额大幅下降。
- 应付债券的变动原因:本报告期发行科创债4亿元,公司整体融资规模保持在年度融资计划范围内。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.22%,资本回报率一般。去年的净利率为13.67%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司近10年来中位数ROIC为15.56%,中位投资回报好,其中最惨年份2024年的ROIC为4.95%,投资回报一般。公司历史上的财报相对良好,公司上市来已有年报34份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市30年以来,累计融资总额23.64亿元,累计分红总额46.20亿元,分红融资比为1.95。公司预估股息率8.49%。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为10.2%/7.8%/10.6%,净经营利润分别为7.01亿/5.92亿/6.42亿元,净经营资产分别为68.84亿/75.74亿/60.8亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.2/-0.14/-0.32,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-12.7亿/-7.45亿/-15.25亿元,营收分别为63.97亿/54.48亿/46.92亿元。
分析师工具显示:证券研究员普遍预期2026年业绩在29.85亿元,每股收益均值在3.08元。
持有上峰材料最多的基金为建材ETF国泰,目前规模为7.5亿元,最新净值0.4896(10月30日),较上一交易日下跌1.07%,近一年下跌24.07%。该基金现任基金经理为黄岳。
最近有知名机构关注了公司以下问题:
问:请美琪电路收入中两个基地分别贡献多少?一期、二期的投资时间?大概什么时候放量?
答:美琪电路江门基地一期技改场地在扩增,从原约6,000平方米扩展到9,000平方米,7~9月局部改造阶段性影响出货量,2026年4~9月营收中惠州基地出货占比超过2/3,江门基地约1/3。
一期技改预计2026年11月中下旬基本结束;二期计划明年三季度完成。
产能爬坡 一期技改完成后需约6个月爬坡期,明年上半年为主要放量期;二期明年底至后年逐渐爬坡。
产品结构 围绕存储、MEMS、SENSOR、LED四大类,目前LED类占比较高,未来将重点提升MEMS、存储等新产品比例。
本文数据来源于上峰材料2026年三季报,仅供参考不构成投资建议。
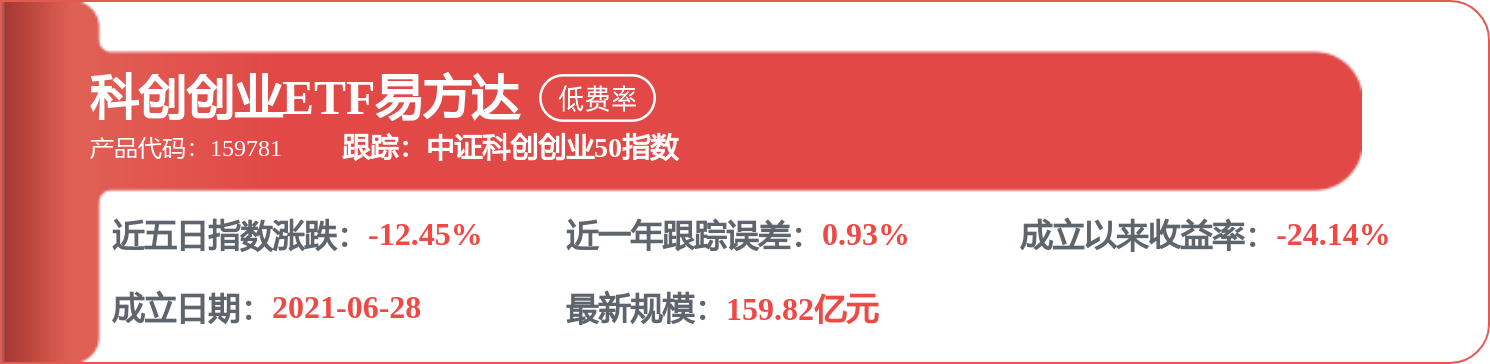
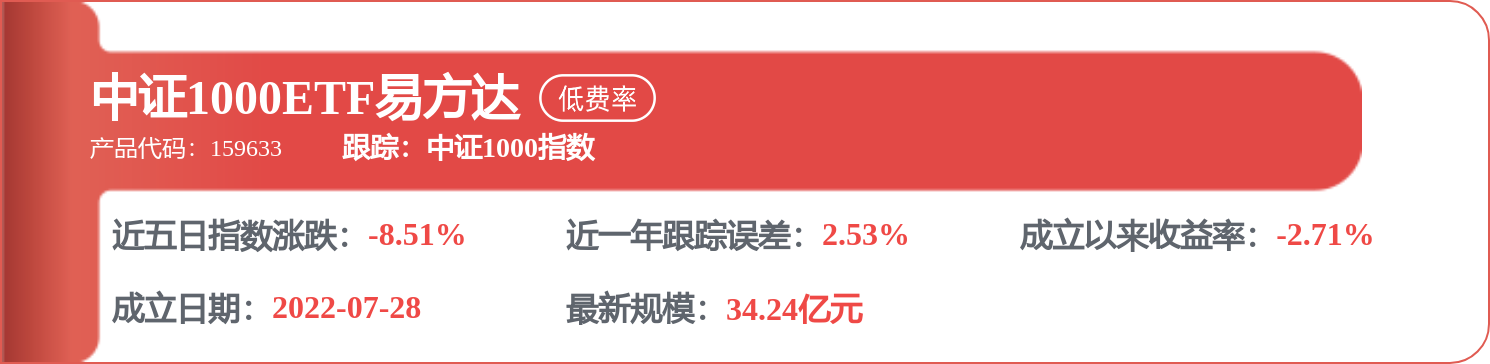
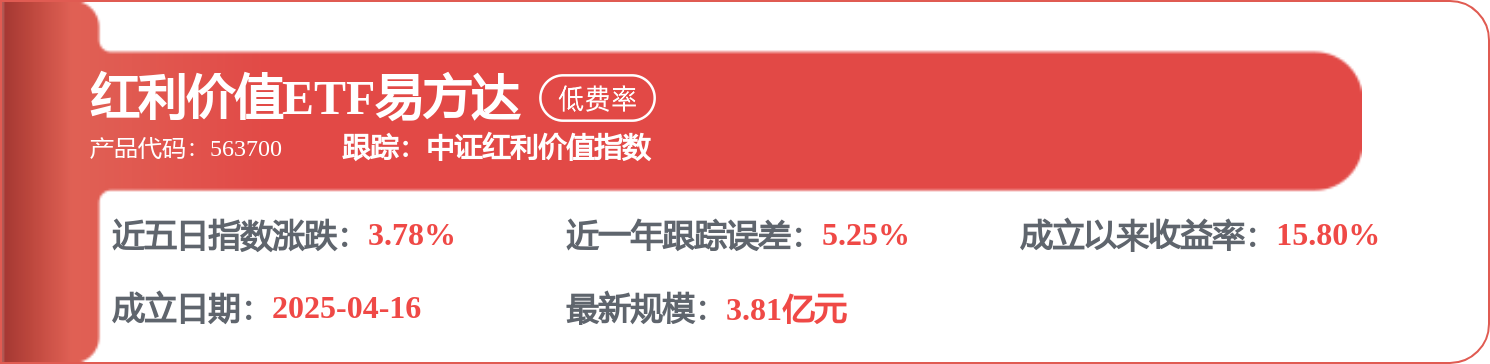
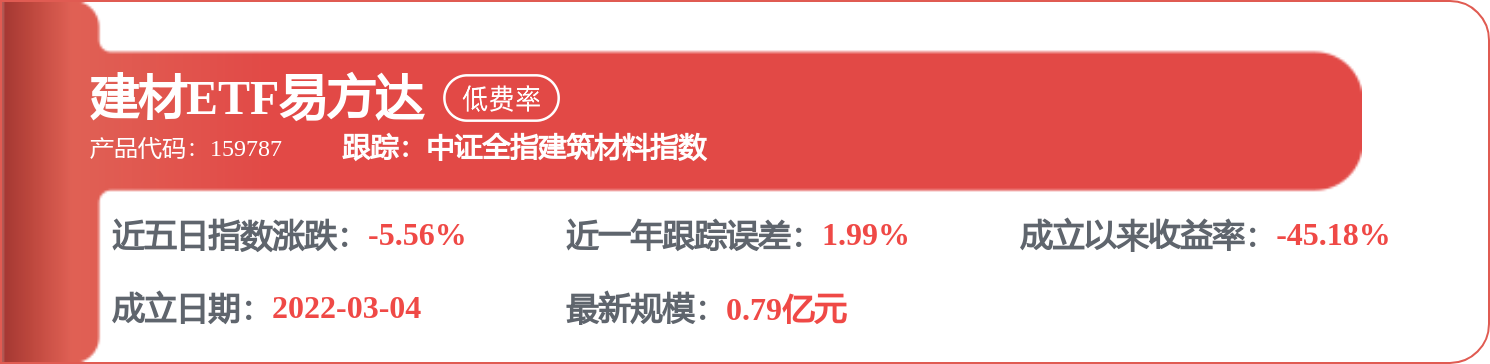
相关 ETF


 首页
 微信公众号
 证券之星APP



