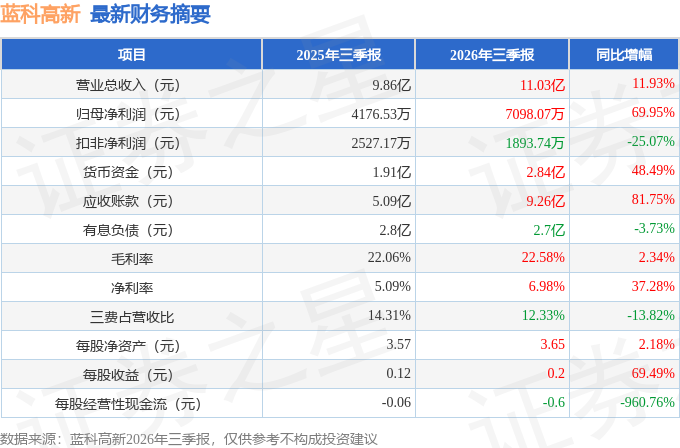
据证券之星公开数据整理,近期蓝科高新(601798)发布2026年三季报。截至本报告期末,公司营业总收入11.03亿元,同比上升11.93%,归母净利润7098.07万元,同比上升69.95%。按单季度数据看,第三季度营业总收入6.96亿元,同比上升21.4%,第三季度归母净利润1793.69万元,同比下降13.84%。本报告期蓝科高新应收账款上升,应收账款同比增幅达81.75%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率22.58%,同比增2.34%,净利率6.98%,同比增37.28%,销售费用、管理费用、财务费用总计1.36亿元,三费占营收比12.33%,同比减13.82%,每股净资产3.65元,同比增2.18%,每股经营性现金流-0.6元,同比减960.76%,每股收益0.2元,同比增69.49%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7200.0万元,每股收益均值在0.2元。
最近有知名机构关注了公司以下问题:
问:国机集团对蓝科高新的战略定位有哪些调整?蓝科高新的海外战略计划如有实施?目标是什么?
答:在“十五五”战略规划中,国机集团对蓝科高新的战略定位十分清晰,核心概括为“聚焦主业、做强做精”,具体体现在以下三个方面
一是坚守技术本源。公司将充分发挥在石油石化装备领域深耕飞余年的技术积淀与研发优势,力争成为细分领域的“专精特新”企业。
二是提升发展质量。公司将更加注重盈利能力的提升和核心竞争力内培育,实现高质量、可持续发展。2025年公司已成功扭亏为盈,实现营业收入9.92亿元,同比增长46.93%;归母净利润4,863.77万元,同比增加1.37亿元;经营质效迎来历史性拐点。
三是强化协同效应。公司将积极融入国机集团与苏美达的产业链生态,与集团内部资源形成有效协同,共同开拓国内外市场。
在海外战略方面,公司将秉持“稳健审慎、风险可控”的原则,分步推进海外拓展。海外业务将主要采取“借船出海”与“自主开拓”相结合的模式一方面,紧密跟随中资大型油企的海外项目,提供配套设备与技术服务;另一方面,依托控股股东苏美达强大的国际贸易网络与渠道优势,探索在“一带一路”沿线国家和地区的市场机会。公司已先后在摩洛哥、沙特,阿联酋等重点区域设立分支机构,实现本地化服务,并引进国际化人才,提升海外项目执行能力。
短期目标是实现海外项目新突破,积累国际项目执行经验;中长期目标是打造具有国际竞争力的产品与服务品牌,使海外业务成为公司业绩增长的重要支撑。2025年公司海外业务实现营业收入2.17亿元,同比增长70.04%,占总营收比重21.90%;海外项目签约额同比增长181%;盈利质量更为突出。国际化成效已初步显现,海外市场正在成为公司重要的增长极和利润来源。
本文数据来源于蓝科高新2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




