据证券之星公开数据整理,近期中航高科(600862)发布2026年三季报。截至本报告期末,公司营业总收入35.97亿元,同比下降4.36%,归母净利润7.27亿元,同比下降9.82%。按单季度数据看,第三季度营业总收入12.34亿元,同比上升21.66%,第三季度归母净利润2.88亿元,同比上升43.13%。本报告期中航高科公司应收账款体量较大,当期应收账款占最新年报归母净利润比达395.09%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率36.94%,同比减3.42%,净利率20.0%,同比减7.51%,销售费用、管理费用、财务费用总计2.89亿元,三费占营收比8.03%,同比增10.22%,每股净资产5.82元,同比增8.64%,每股经营性现金流0.96元,同比增31.33%,每股收益0.52元,同比减9.67%
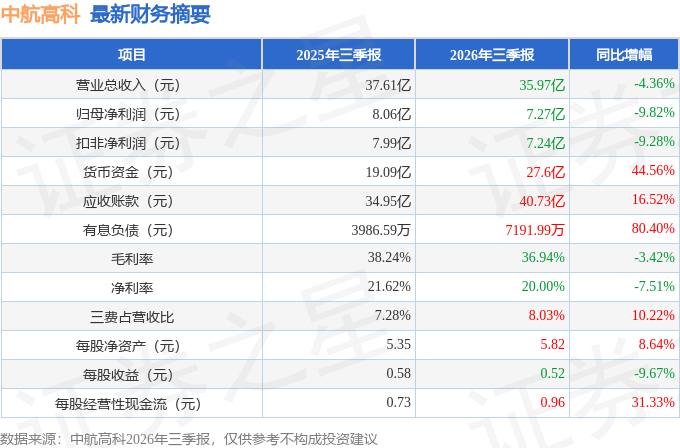
财务报表中对有大幅变动的财务项目的原因说明如下:- 货币资金变动幅度为39.16%,原因:票据到期承兑及年初已背书票据到期结算收回。
- 应收票据变动幅度为-79.73%,原因:票据到期承兑及年初已背书票据到期结算。
- 应收款项变动幅度为63.87%,原因:子公司航空工业复材本期实现的收入暂未回款。
- 应收款项融资变动幅度为-64.74%,原因:银行承兑汇票到期。
- 预付款项变动幅度为50.38%,原因:预付材料款增加。
- 在建工程变动幅度为44.67%,原因:民用航空复合材料构件能力提升建设项目投入增加。
- 其他非流动资产变动幅度为123.27%,原因:本期子公司航空工业复材预付设备及工程款增加。
- 应付票据变动幅度为-100.0%,原因:票据到期结算减少。
- 应付账款变动幅度为151.66%,原因:购买原材料款增加。
- 合同负债变动幅度为-90.86%,原因:本期子公司航空工业复材本期开票结算。
- 应交税费变动幅度为113.3%,原因:增值税和所得税增加。
- 其他流动负债变动幅度为-98.38%,原因:票证到期结算减少。
- 长期应付款变动幅度为193.43%,原因:本期纵向课题支出在生产成本核算。
- 长期应付职工薪酬变动幅度为-36.34%,原因:本期支付内退人员薪酬。
- 专项储备变动幅度为36.4%,原因:计提累计金额高于支出。
- 销售费用变动幅度为65.35%,原因:市场开拓新增认证服务费增加。
- 财务费用变动幅度为-53.31%,原因:存款利息同比增加。
- 其他收益变动幅度为-40.58%,原因:开展先进制造业资格复审导致享受增值税加计抵减同比下降。
- 信用减值损失变动幅度为-30.0%,原因:应收账款计提坏账准备。
- 资产处置收益变动幅度为-92.42%,原因:上年同期处置废旧物资损失。
- 营业外收入变动幅度为-36.61%,原因:清理无需支付款项同比减少。
- 营业外支出变动幅度为-89.01%,原因:上年同期子公司补缴税款。
- 经营活动产生的现金流量净额变动幅度为31.33%,原因:现金回款及票据到期承兑同比增加。
- 筹资活动产生的现金流量净额变动幅度为33.09%,原因:上年同期母公司回购股票支付9,198万元以及对外支付分红同比减少6,904万元。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为12.85%,资本回报率强。去年的净利率为20.63%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为8.13%,投资回报也较好,其中最惨年份2002年的ROIC为-30.33%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市32年以来,累计融资总额37.46亿元,累计分红总额19.36亿元,分红融资比为0.52。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为21.6%/21.1%/19.2%,净经营利润分别为10.38亿/11.69亿/10.33亿元,净经营资产分别为47.96亿/55.49亿/53.86亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.73/0.75/0.67,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为34.99亿/37.93亿/33.64亿元,营收分别为47.8亿/50.72亿/50.08亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达395.09%)
分析师工具显示:证券研究员普遍预期2026年业绩在8.79亿元,每股收益均值在0.64元。
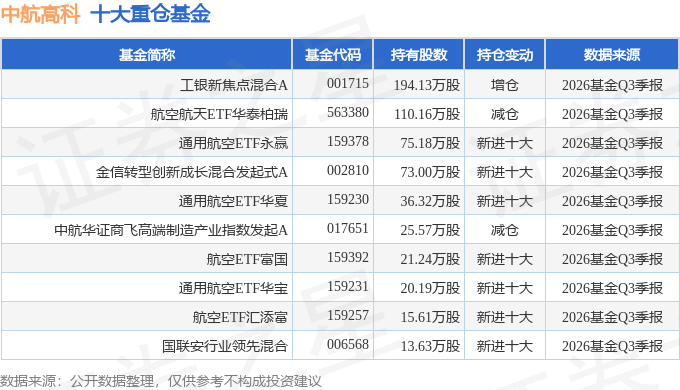
持有中航高科最多的基金为工银新焦点混合A,目前规模为2.24亿元,最新净值4.5399(10月30日),较上一交易日下跌4.1%,近一年上涨131.76%。该基金现任基金经理为董明斌 张力涛。
最近有知名机构关注了公司以下问题:
问:公司2026年上半年经营情况?
答:2026年上半年,公司紧扣年度目标,稳步推进各项经营及管理工作,整体运营平稳,顺利完成上半年阶段性经营任务。报告期内,公司2026上半年实现营业收入236,379.28万元,完成全年目标55.42%;实现利润总额51,957.68万元,完成全年目标59.04%,阶段性序时进度达标。
业务层面,航空工业复材持续推进均衡生产,严守交付节点,保障国产碳纤维预浸料批产供货,有序推进民机复材构件研制任务及商用航空发动机复材构件产品等交付任务,有力保障重点配套任务落地。优材百慕上半年营收、利润同比双增长,优材百慕持续技术迭代、完善产品体系,拓展国内外民航市场,推动民航刹车产品国产化替代进程与高铁闸片项目中标落地。
资本运作与股东报方面,公司完成股份购,累计购股份389.5万股,使用资金约1亿元;同时完成年度现金分红,派发约3.09亿元,有效报股东。
本文数据来源于中航高科2026年三季报,仅供参考不构成投资建议。
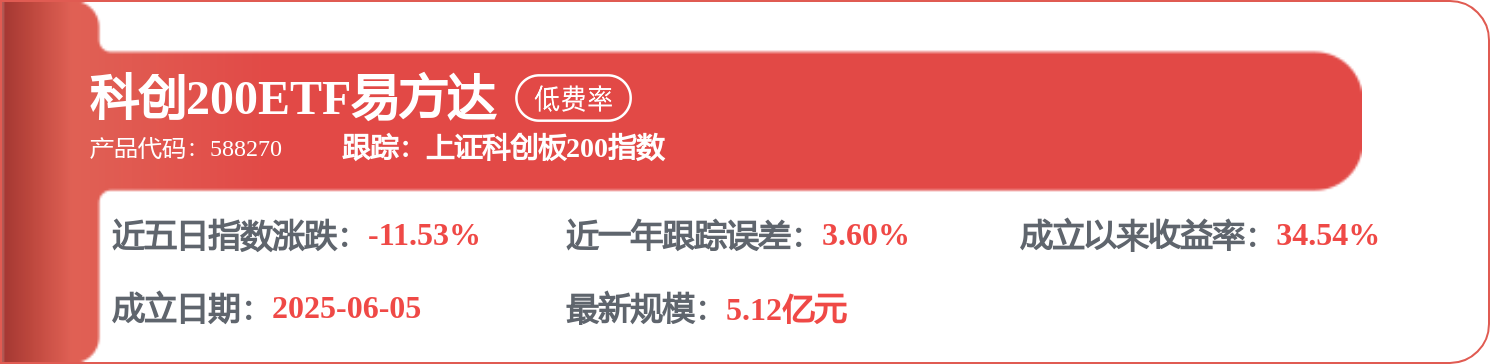
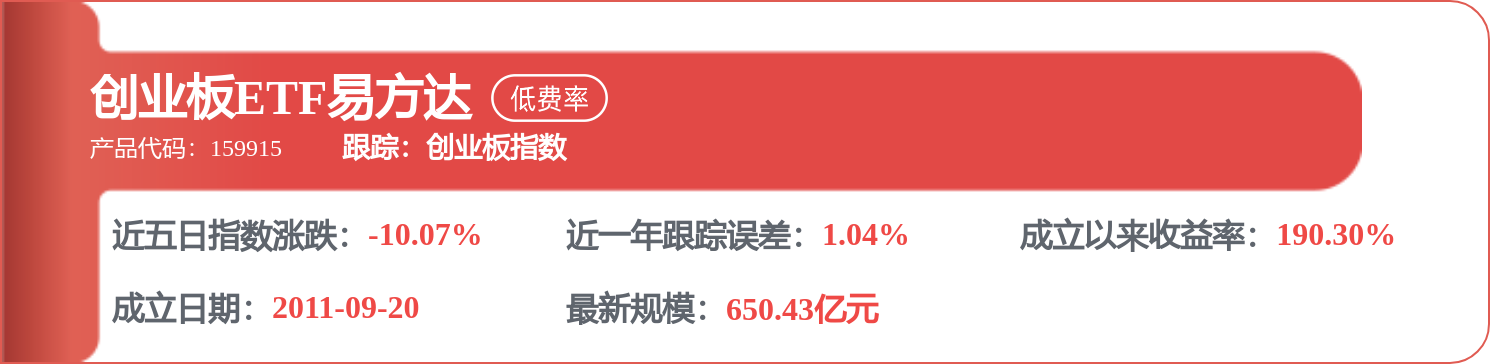
相关 ETF


 首页
 微信公众号
 证券之星APP




