据证券之星公开数据整理,近期成飞集成(002190)发布2026年三季报。截至本报告期末,公司营业总收入16.83亿元,同比上升12.77%,归母净利润-7314.63万元,同比下降111.93%。按单季度数据看,第三季度营业总收入5.84亿元,同比上升16.67%,第三季度归母净利润-1423.51万元,同比上升27.35%。本报告期成飞集成公司应收账款体量较大,当期应收账款占最新年报营业总收入比达52.74%。
本次财报公布的各项数据指标表现一般。其中,毛利率5.76%,同比减14.61%,净利率-3.91%,同比减344.93%,销售费用、管理费用、财务费用总计7449.38万元,三费占营收比4.43%,同比增51.31%,每股净资产7.76元,同比减46.89%,每股经营性现金流-1.06元,同比减497.39%,每股收益-0.2元,同比减111.95%
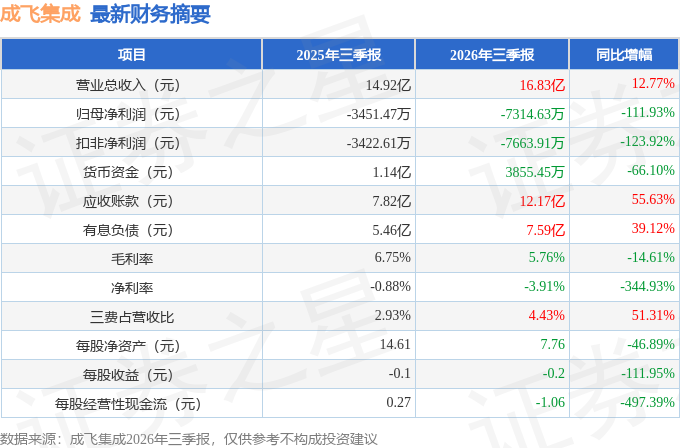
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:您好!公司近年汽车零部件业务为盈利业务。公司也将坚持立足于汽车和航空两大产业发展。谢谢!
2、您好,贵公司作为军机与客机零部件供应商后续还会不断提开拓其他军品业务吗?还有无人机这块后续会有更大的发展空间吗?
感谢您的关注!公司作为军工央企下属企业,始终聚焦主责主业,会结合自身业务优势、市场需求择机积极开拓其他军品业务。关于无人机业务,公司正在尝试依托自身汽车模具和汽车零部件制造领域的经验积累进行相关产品的研发,目前尚处于研发阶段,存在不确定性,还请持续关注公司公告以了解进展动态。谢谢!
3、第三季度业绩会有所改善吗?
您好!公司在积极采取措施改善经营状况,加大市场开拓力度,持续开展降本增效、精益改善等工作,同时在积极加快无人机、新能源电池箱体、飞机发动机唇口等新业务培育。而三季度经营情况受行业环境、客户订货量变化等多种因素影响,存在不确定性,还请关注公司公告,以公告为准。谢谢!
4、公司现在技术方向和市场份额都存在不小的压力,请问对于未来的发展有什么更大的改变,来应对现在的困境,而且现在人工智能时代,是否有更多技术搭载人工智能,提升产品竞争力
投资者你好,感谢关注。面对当前行业竞争压力,公司正通过事业部制改革、业务结构优化、加快培育战新产业等措施提升经营质效。在人工智能方面,公司以“创新建设、数智制造、I+应用”为主要工作方向,在设计、制造、质检等环节推动试点,持续以数智化手段提升效率和产品竞争力。
5、公司股价持续大跌,贵公司的业绩也常年持续亏损,请问贵公司对后续有什么规划吗?
您好!针对这种情况,一方面公司将加快研发新能源汽车电池箱体的新客户培育,加快无人机、飞机发动机唇口等新产品研发,以尽快新的经济增长点。另一方面,会对亏损业务适时判断做减法。谢谢您的关注!
6、建议贵上市公司立足市场化原则,针对省内基本面基础较好、因战略转型叠加原材料价格高企、产品终端售价承压而陷入经营亏损的四川美丰,探索开展产业链协同帮扶计划。可在供应链对接、市场渠道共享、管理经验交流、产业资源互补等方面深化合作。考虑到公司当前大股东持股比例仅 13%,相关主体可择机对其实施股份增持,乃至谋求控股,助力企业优化经营策略、化解经营困境,维护公司发展质量,切实捍卫国有资产价值。
投资者你好,感谢提出的建议。公司聚焦航空及汽车两大产业进行相关战略布局,将持续做好传统业务的提质增效,推动战新业务的快速发展,以实干化解企业经营困难。
7、公司股价持续大跌,是公司内部有什么问题?公司持续亏损恶化?对营收这方面有什么措施吗?
您好!公司现有主要业务为汽车模具、汽车零部件、航空零部件等传统业务,这部分业务受客户需求增长乏力和行业竞争加剧影响,存在盈利能力下滑的情况,导致亏损。近几年公司也在积极培育新能源电池箱体、无人机、飞机发动机唇口等新产品,而新业务的培育时间较长,目前处于业务转型升级阶段,所以业绩不佳。公司将加快新产品研发和新客户培育,以期尽早完成转型。谢谢您的关注!
本文数据来源于成飞集成2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




