据证券之星公开数据整理,近期建元信托(600816)发布2026年三季报。截至本报告期末,公司营业总收入1.55亿元,同比下降17.82%,归母净利润11.64亿元,同比上升2157.39%。按单季度数据看,第三季度营业总收入4337.34万元,同比上升11.52%,第三季度归母净利润9272.21万元,同比上升722.24%。本报告期建元信托非主营业务营收占比较大,当期营业外收入占营业总收入比达848.65%。
本次财报公布的各项数据指标表现一般。其中,净利率750.33%,同比增2703.33%,每股净资产1.63元,同比增15.44%,每股经营性现金流-0.02元,同比减116.16%,每股收益0.12元,同比增2173.08%
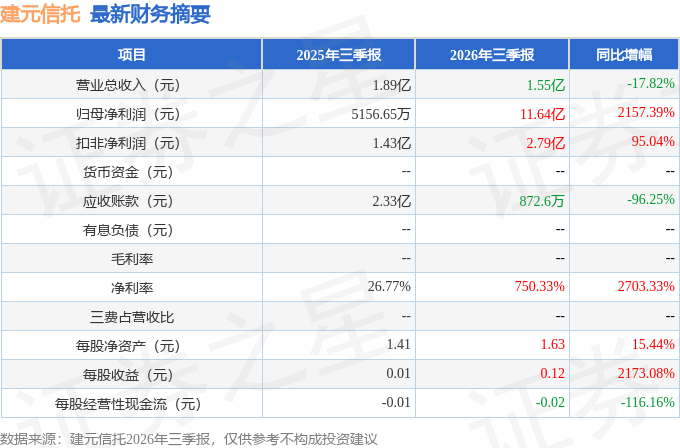
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者关系活动主要内容
答:投资者您好!公司存量风险信托业务规模大、风险成因复杂,叠加宏观经济因素,处置难度很大。面对艰巨的存量压降任务,公司按照“分类施策、以点带面”的原则推进压降工作,遵循监管和有关部门的部署要求、内部制度和信托文件约定,严格履行受托人管理职责并积极采取措施应对,确保对项目风险形成有针对性的解决方案,力争资产收成效最大化,切实压降存量风险。
感谢您对公司的关注和支持!
2、公司未来盈利增长的主要驱动因素有哪些?
投资者您好!2026年上半年,公司紧跟国家战略导向与监管政策部署,充分研判行业发展趋势,结合企业实际情况,制定了《建元信托“十五五”战略规划报告(2026-2030)》,明确公司“十五五”期间的战略愿景、目标、发展策略、支撑体系和实施路径。在新业务拓展方面,公司将主要围绕以下主线做重点布局
(一)服务区域发展一方面围绕地方企业在盘活资产、增值赋能等多方面的诉求,提供一揽子服务;另一方面围绕上海老龄化等重要议题,提供养老服务信托解决方案,培育打造“上海模式”。
(二)推进标品转型以服务能力和投资能力为标品建设的双主线,强化标品业务体系。进一步打造特色标品产品,寻求差异化发展路径,推动标品业务的质量与规模双提升。
(三)深化创新驱动鼓励多元化创新,打造信托核心产品矩阵;深化 I智能布局,推动管理模式创新;建立系统性、长效的创新机制和组织保障。通过持续创新,锻造可持续创新引擎,筑牢高质量发展根基。
(四)探索多元金融发挥信托制度优势,融入金融同业生态圈,增强综合金融供给能力,实现客户数量与服务价值的双增长。
感谢您对公司的关注和支持!
3、公司最新股东人数?
投资者您好!公司于定期报告中披露截止报告期末的股东人数,根据公司披露的《2026年半年度报告》,截止 2026年 6月末,公司普通股股东总数 70,414户。
感谢您对公司的关注和支持!
4、建元重组时承诺营收每年增长百分之百,而近年没达标,到底问题出在哪里?公司提高营收有希望吗?
投资者您好!公司未有相关承诺。2026年上半年,公司紧跟国家战略导向与监管政策部署,充分研判行业发展趋势,结合企业实际情况,制定了《建元信托“十五五”战略规划报告(2026-2030)》,明确公司“十五五”期间的战略愿景、目标、发展策略、支撑体系和实施路径。同时,持续推进业务结构迭代优化,紧扣金融五篇大文章重点方向,加大服务实体经济、特色场景信托创新布局,丰富资管产品类型与投资运作策略,做强做精受托管理核心主业,从严抓实全流程风险管控,整体经营运行平稳有序。2026年上半年,公司实现利润总额 14.25亿元,同比增长 3852.42%;实现归母净利润 10.71亿元,同比增长 2559.08%,主要原因是公司对上海农商银行会计核算方法转换带来的一次性账面影响。截至 2026年 6月末,公司归母净资产 151.19亿元,较上年末增长 6.32%。公司整体规模稳步扩张,经营质效不断提升。
公司将立足上海国际金融中心定位,发挥好资本平台优势,以“打造高质量发展的、特色创新的综合金融服务商”为企业愿景,加速业务归信托本源,服务实体经济发展,坚定不移走高质量发展之路,推进业务布局与国家政策、行业及监管趋势协同,引领业务经营与内部管理转型变革。
感谢您对公司的关注和支持!
本文数据来源于建元信托2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




