证券之星消息,2026年10月30日华丰股份(605100)发布公告称方正证券李羽佳于2026年10月30日调研我司。
具体内容如下:
问:答交流:
答:问交流
问:目前公司的主要业务包括哪些?
答:公司主营业务包括往复式内燃发动机及核心零部件、智能化发电机组及新型低碳电力电源产品的研发、制造与销售,以及海外运维服务。
问:公司产品主要应用于哪些终端领域?
答:核心零部件终端应用主要包括重卡、工程机械和客车等领域,以重卡应用为主;内燃发动机产品应用于工程机械、农业机械、船舶、发电设备和固定动力等领域;智能化发电机组可用于通信基站、数据中心、油田钻井等场景;综合解决方案主要为运营商及铁塔公司提供通信基站设备和设施的安装调试及综合运营维护服务。
问:公司零部件业务主要客户是谁?零部件业务收入占营业收入的比重是多少?
答:公司零部件业务主要客户是潍柴动力、一汽解放。根据公司 2026年半年度报告,2026年上半年零部件业务收入占 2026年半年度合并报表营业收入的 76.90%左右。
问:请公司智能化发电机组市场规划及客户?
答:公司智能化发电机组按燃料类型分为柴油发电机组和天然气发电机组,按功率段分为中小功率发电机组和大功率发电机组。其中中小功率发电机组主要面向海外通信基站领域,目前出口国家包括菲律宾、刚果、巴基斯坦等。大功率发电机组主要面向数据中心市场,其中大功率天然气发电机组可作为主用电源为数据中心供电,目前公司正积极开拓市场,重点是北美市场。目前公司智能化发电机组业务占公司营业收入的比重较小。敬请投资者注意投资风险。
问:天然气发电机组的业务进展?是否已有订单产生?
答:目前公司正按既定路径推进相关业务,部分北美意向客户已开展实地考察、技术交流和业务谈判等工作。订单落地受产品认证、商业条款等因素影响存在不确定性。后续具体进展情况请以公司在指定信息披露媒体披露的公告为准。敬请投资者注意投资风险。
问:公司 2026年 7-9月营业收入及净利润同比下降,主要原因是?
答:根据市场公开数据,2026年 7-9月,国内外柴油及天然气价格均有较大幅度的上涨,且油气价差收窄,致使天然气重卡及柴油重卡市场销量下降;其次新能源重卡的市场占有率进一步提升,2026年 9月的新能源重卡市场渗透率已突破 50%,较去年同期渗透率 28.93%增加超 20个百分点。根据交强险口径数据,2026年 7-9月,重卡国内终端实销约17.8 万辆,同比减少约 16.8%,其中柴油重卡+天然气重卡终端实销约 9.2万辆,同比减少约 41%。公司零部件主要配套客户柴油机型和天然气机型,暂未布局新能源重卡零部件,因此本报告期零部件订单减少。同时因产能利用率低,单位固定成本较高,公司按照成本与可变现净值孰低计量原则计提存货跌价准备增加,造成本期利润减少。
问:当前新能源重卡渗透率升,原有主业面临一定压力,公司后续如何规划?
答:当前新能源重卡渗透率提升,公司主业承压,根据公司发展战略规划,公司将以“双轮驱动”发展战略为引领,积极稳固基本盘、培育新动能,通过多元化动力产品和产业布局,积极调整产品和业务结构,推动公司从动力装备制造商向电源解决方案提供商的转型。目前公司收入结构仍以核心零部件业务为主,新业务对公司收入和利润贡献有限,公司将全力以赴推动业务转型。
华丰股份(605100)主营业务:内燃机、发电机组、新能源动力总成系统及配套产品、精密零部件、通用机械产品及其配件的设计、开发、生产和销售,以及通信基站设备、设施的安装调试及综合运维服务。
华丰股份2026年三季报显示,前三季度公司主营收入6.38亿元,同比上升14.21%;归母净利润1761.59万元,同比上升37.97%;扣非净利润759.36万元,同比下降25.18%;其中2026年第三季度,公司单季度主营收入1.43亿元,同比下降22.88%;单季度归母净利润-130.49万元,同比下降239.7%;单季度扣非净利润-938.86万元,同比下降570.07%;负债率17.42%,投资收益752.41万元,财务费用-131.45万元,毛利率13.26%。
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
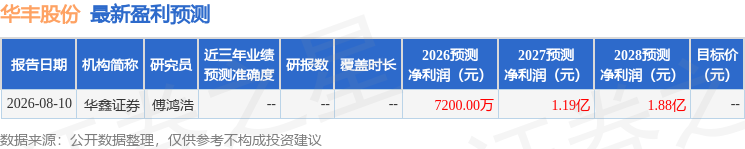
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



