中邮证券有限责任公司刘海荣,费晨洪近期对万华化学进行研究并发布了研究报告《业绩超预期,盈利中枢显著上移》,给予万华化学买入评级。
万华化学(600309)
投资要点
2026年10月26日,万华化学发布2026年三季报,2026年前三季度公司实现营收1858.67亿元,同比+28.87%,归母净利156.58亿元,同比+70.99%,扣非归母净利153.22亿元,同比+68.36%。2026Q3实现收入665.55亿元,同比+24.80%,归母净利55.95亿元,同比+84.38%,扣非归母净利56.46亿元,同比+97.67%。第三季度经营业绩超过市场预期。
点评
主要产品产销保持高增长。2026年前三季度聚氨酯产品销量510万吨,同比+11.35%,收入703.71亿元,同比+27.62%;石化产品销量516万吨,同比+12.17%,收入752.27亿元,同比+26.90%;精细化学品及新材料销量221万吨,同比+20.11%,收入346.10亿元,同比+45.35%。2026年第三季度,聚氨酯产品销量184万吨,同比+18.71%,收入254.15亿元,同比+39.22%;石化产品销量177万吨,同比+1.14%,收入275.39亿,同比+12.93%,精细化学品及新材料板块销量73万吨,同比+12.31%,收入120.62亿元,同比+47.40%。
产品盈利持续提升主要原因。(1)主要产品价格大幅上涨,盈利空间扩张。聚合MDI、纯MDI、TDI、乙烯、丙烯Q3市场均价在17456元/吨、20376元/吨、16710元/吨、8206元/吨、8713元/吨,同比上涨10.06%、16.95%、17.40%、18.91%、33.03%;主要原料纯苯8358元/吨、煤炭791元/吨、丙烷CP价格608美元/吨,乙烷MB价格180美元/吨,同比涨幅41.54%、32.50%、13.01%、5.13%。主要产品价差明显扩张或保持稳定。(2)2026年初,公司乙烯一期技改完成,裂解原料由C3切换为乙烷,原料路线经济性大幅改善。(3)重点产品出口增长强劲。今年前三季度聚合MDI出口量76.20万吨,同比+23.41%;TDI出口量40.99万吨,同比+20.72%。
我们认为MDI和TDI竞争格局保持稳定向好,石化原料优化持续改善盈利,新材料产品保持放量,公司年度盈利中枢已经上移至200亿元平台。预计公司2026-2028年实现归母净利,212.83、224.72、253.68亿元,对应PE10/10/9倍,给予“买入”评级。
风险提示:
下游需求下滑风险;MDI和TDI新竞争者进入的风险;海外地缘政治事件对原料供应的影响。
最新盈利预测明细如下:
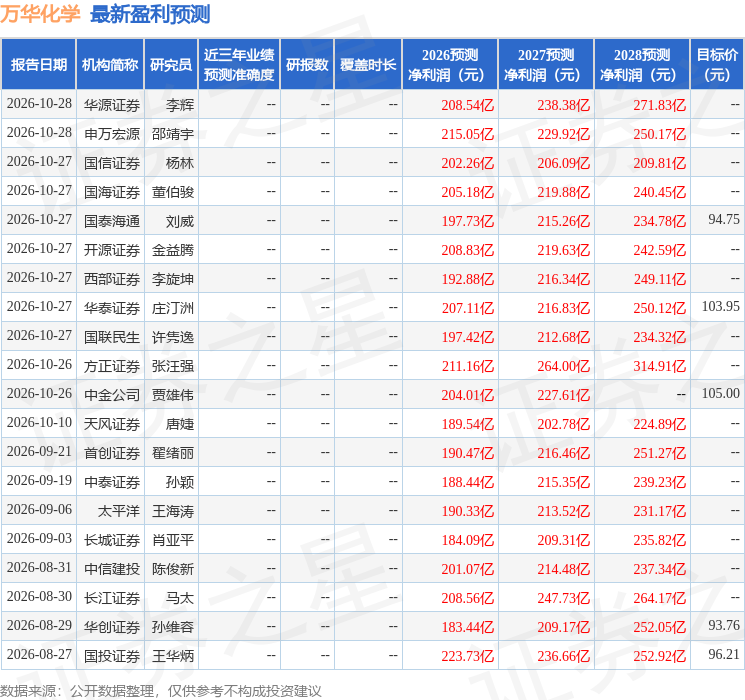
该股最近90天内共有25家机构给出评级,买入评级22家,增持评级3家;过去90天内机构目标均价为96.76。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



