据证券之星公开数据整理,近期信邦智能(301112)发布2026年三季报。截至本报告期末,公司营业总收入2.02亿元,同比下降31.54%,归母净利润-510.98万元,同比下降242.18%。按单季度数据看,第三季度营业总收入7459.35万元,同比下降23.51%,第三季度归母净利润292.96万元,同比上升156.79%。本报告期信邦智能三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达55.34%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率23.79%,同比增6.87%,净利率-2.39%,同比增38.06%,销售费用、管理费用、财务费用总计5028.98万元,三费占营收比24.87%,同比增55.34%,每股净资产10.35元,同比减5.71%,每股经营性现金流-0.24元,同比减215.74%,每股收益-0.05元,同比减266.67%
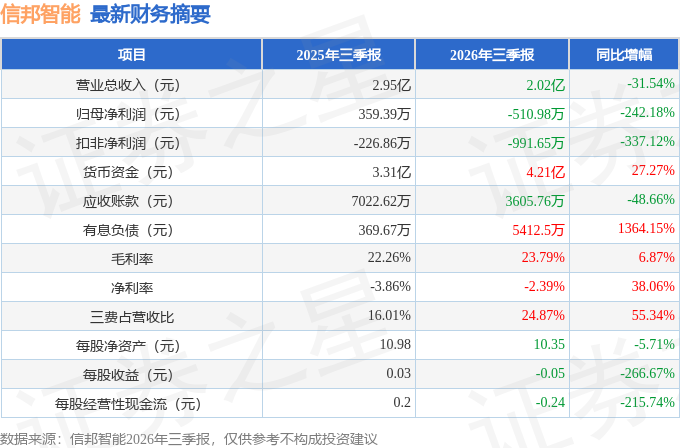
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司主业以汽车焊装、总装产线集成为主,新能源车企订单占比目前多少,在比亚迪、广汽埃安等客户的拓展节奏和新增项目情况?
答:公司与海外丰田、E.Magna、Nadex、国内比亚迪、东风、广汽等客户均有长期合作。公司近年来的国内业务内容主要服务于新能源汽车生产线。公司将继续利用自身的技术优势、海内外工厂的优势,持续加码在新能源行业的拓展。同时,在新客户、新业务的拓展上,公司会综合考虑款的安全性、款周期、项目毛利等控制因素。
问题 2公司海外生产基地产能利用率情况怎么样?目前主要是服务哪些客户?
公司海外的生产基地主要为汽车自动化生产线的设计、制造、装配、集成及维护服务。目前公司在手储备订单充足,项目有序推进。海外生产基地业务主要覆盖海外丰田、E.Magna、Nadex等国际客户业务。
问题 3公司客户结构偏日系车企,如何降低对单一客户群体依赖,在欧美车企、自主品牌新客户拓展方面有哪些落地项目?
在客户管理上,公司综合考虑款的安全性、款周期、项目毛利等控制因素。公司一方面深度挖掘现有客户需求,通过为现有客户转型升级提供支持的方式加速布局新能源版图;另一方面,在评估款安全风险可控的前提下,积极拓展与新客户的业务合作,丰富客户组成结构、降低单一属性的客户风险。
问题 4人形机器人相关业务目前是否有实际收入贡献,金额大概在什么量级?
公司是一家以工业机器人、协作机器人及相关智能技术为核心的高端装备设计制造集成公司。公司业务来源目前不涉及人形机器人领域。
问题 5公司现有技术储备中哪些环节可直接迁移至人形机器人制造工艺?
公司是一家以工业机器人、协作机器人及相关智能技术作为核心的高端装备设计制造集成公司。目前公司在人形机器人领域尚未开展。公司重视机器人及相关技术的发展,将持续动态评估相关技术的商业应用场景及研发规划,持续提升核心竞争力。
问题 6公司机器人业务是以系统集成为主还是涉及本体或核心零部件?
公司是一家以工业机器人、协作机器人及相关智能技术为核心,提供新质生产力的高端装备设计制造集成公司,专注于与工业机器人、协作机器人相关的智能化、自动化生产线及成套装备的设计、研发、制造、装配和销售、提供高质量的智能自动化解决方案。下游主要应用于工业自动化领域。
问题 7未来三年在机器人领域的资源投入和战略优先级如何安排?
公司专注于与工业机器人、协作机器人相关的智能化、自动化生产线及成套装备等的设计、研发、制造、集成和销售,提供一站式自动化解决方案。
公司持续深耕产业链创新升级,以技术协同创新、技术应用需求深挖、产业链高效整合等为方向,向自动化、智能化、高附加值领域纵深拓展,逐步构建“自动化装备+自动化装置及配件+自动化核心元器件+自动化专业服务”的一体化业务生态,拓展技术应用场景。
问题 8英迪芯微目前审核反馈到第几轮,预计何时能取得证监会注册批复?
公司于 8月 28日对《广州信邦智能装备股份有限公司发行股份及支付现金购买资产并募集配套资金暨关联交易报告书(草案)》及其摘要相关内容进行了补充修订及更新,截至目前,本次交易尚处于交易所审核阶段。
本次交易尚需通过深圳证券交易所审核并取得中国证券监督管理委员会同意注册的批复。公司将严格按照有关法律法规的规定和要求,及时披露本次交易的进展情况,具体请以公司公告为准。
问题 9英迪芯微与上市公司现有业务在客户资源和技术上的协同点具体体现在哪些方面?
在客户和市场方面,公司和英迪芯微可以双向拓宽市场覆盖边界。公司可借助自身日系车供应链资源,弥补英迪芯微在日系市场布局的短板;英迪芯微则能以其广泛的国产车企与海外车企资源反哺公司,拓宽其智能装备在国内新能源车企及海外市场的应用场景。
技术和产品方面,公司和英迪芯微可以协同延伸机器人产业链领域。双方可交流研发经验、共同研发立项,英迪芯微可以增强公司在机器人驱动、传感核心零部件及算法领域的理解,公司基于机器人研发与应用经验,可以向英迪芯微精准输出机器人关节电机控制、触觉传感的场景化需求。
业务出海方面,公司和英迪芯微可以共拓汽车产业出海新格局。公司可借助其海外装备销售网络引荐英迪芯微芯片产品,英迪芯微则能通过海外芯片合作关系为公司拓展智能装备业务。
本文数据来源于信邦智能2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




