据证券之星公开数据整理,近期尤安设计(300983)发布2026年三季报。截至本报告期末,公司营业总收入1.14亿元,同比下降6.31%,归母净利润1435.17万元,同比上升180.43%。按单季度数据看,第三季度营业总收入6613.5万元,同比上升81.07%,第三季度归母净利润2923.29万元,同比上升580.83%。本报告期尤安设计盈利能力上升,毛利率同比增幅12.59%,净利率同比增幅185.66%。
本次财报公布的各项数据指标表现一般。其中,毛利率36.18%,同比增12.59%,净利率12.99%,同比增185.66%,销售费用、管理费用、财务费用总计3443.92万元,三费占营收比30.3%,同比减2.17%,每股净资产16.09元,同比减1.88%,每股经营性现金流0.07元,同比减86.25%,每股收益0.08元,同比增180.45%
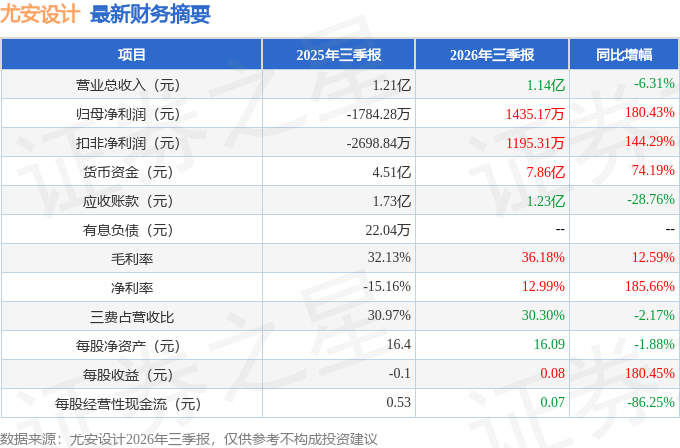
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:董事会秘书对公司业务及行业情况作简要介绍。
答:二、董事会秘书调研者的提问,主要内容如下
问2026 年上半年公司营业收入继续有所下降,请问具体原因,以及是否有提升主营业务的规划?
导致 2026 年上半年公司营业收入有所下降的原因有两个方面,一方面受下游市场供求关系持续调整的影响,主营业务不振的颓势尚难以在短期内逆转;另一方面部分合同所涉的产出有所延迟,从而导致收入确认相应推后,预计相关下降趋势可以在下半年有所遏制。公司已在 2025 年年度报告的经营计划中披露了提升主营业务的四个方面重点工作。围绕着各项重点工作,目前市场和团队拓展均有所突破,青岛、苏南、湖北等区域的市场和团队布局均已陆续落实,有望形成相应的业务支撑。
问公司竞争优势是否出现不利变化?
尽管受下游市场供求关系持续调整的影响,建筑设计行业继续陷于受托设计业务萎缩、市场竞争加剧、历史款项难以收的发展困境之中,但公司核心竞争力的各项要素始终未发生重要变化,人才、技术研发、服务网络、客户资源以及品牌及项目经验五大竞争优势继续保持。该等竞争优势的保持,为公司走出行业低谷提供了物质基础。
问公司账面继续留存了大量现金,且始终未进行除现金管理外的其他对外投资,请问后续是否有新的投向或投资意愿?以及在选择投向时,是否会仍以现有主营为方向?
公司以合规投出、专注于主营、有效投入为关键原则,审慎选择投资项目,用好相关资金。在安全前提下,公司将充分发挥相关资金的使用效能。公司将以专注主营、关注新质生产力为方向,积极寻找新赛道项目,使该等资金发挥其推升新质生产力业务的效能,一切以审慎、合规、安全为前提。目前,公司没有应披露而未披露的事项。
问请公司介绍一下以房抵债的进展情况,如何应对抵入房产无法交付或网签备案的风险?
为加快现金流,应对客户款延迟,减少坏账损失风险,使较长账龄的债权款得以落实,自 2022 年起,公司与包括绿地控股、融创中国等在内的地产集团及其控制下的企业进行债务重组,该等企业以其开发建设的已建成和在建商品房(含住宅、公寓、商办用房、停车位等)作价抵偿其所欠付公司的设计咨询费。从 2026 年半年报反映,截至 2026 年 6 月 30 日,债务重组涉及的公司应收款项原值中,已有应收款项原值 34,735.53 万元通过债务重组取得了相关房地产权证或已完成网签备案且房产交付;另有应收款项原值 1,745.83 万元通过债务重组完成网签备案但尚未交付;但仍有应收款项原值 5,211.68 万元仅完成债务重组意向性文件或房产抵债协议的签署,尚因开发商自身种种原因无法办理网签备案手续。由此可见,存在未交付风险的工抵房产金额占比较小,风险相对可控。目前,公司控制工抵房产未交付风险的手段主要包括采取诉讼和资产保全来锁定房产权益、与相关房企协商调整债务重组方案、债权恢复等。此外,当公司管理层判断对应房产可能存在重大无法交付风险时,及时相应计提了全额资产减值准备。
本文数据来源于尤安设计2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




