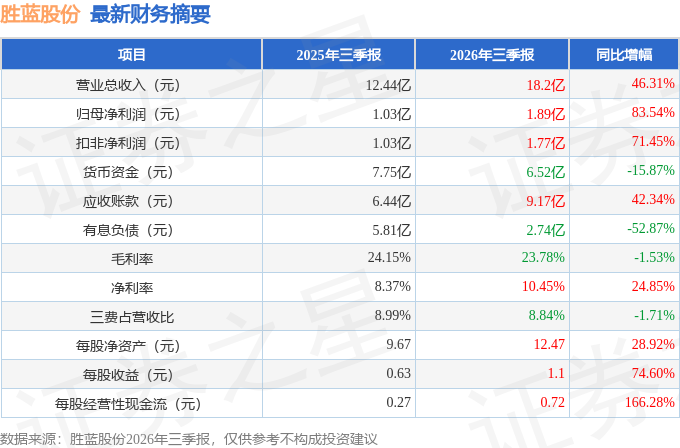
据证券之星公开数据整理,近期胜蓝股份(300843)发布2026年三季报。截至本报告期末,公司营业总收入18.2亿元,同比上升46.31%,归母净利润1.89亿元,同比上升83.54%。按单季度数据看,第三季度营业总收入6.91亿元,同比上升47.01%,第三季度归母净利润5906.3万元,同比上升213.39%。本报告期胜蓝股份应收账款上升,应收账款同比增幅达42.34%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率23.78%,同比减1.53%,净利率10.45%,同比增24.85%,销售费用、管理费用、财务费用总计1.61亿元,三费占营收比8.84%,同比减1.71%,每股净资产12.47元,同比增28.92%,每股经营性现金流0.72元,同比增166.28%,每股收益1.1元,同比增74.6%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.45亿元,每股收益均值在1.44元。
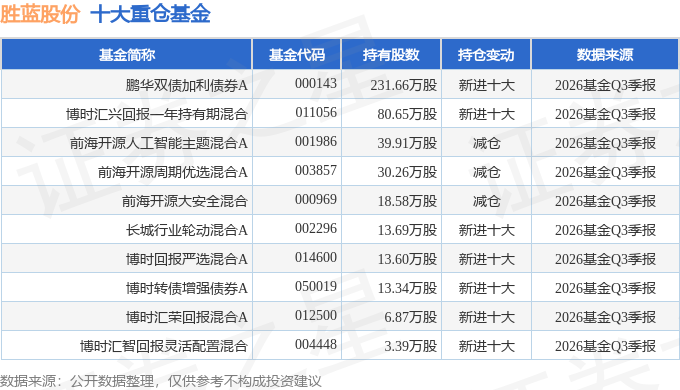
持有胜蓝股份最多的基金为鹏华双债加利债券A,目前规模为106.97亿元,最新净值2.094(10月27日),较上一交易日下跌0.59%,近一年上涨1.96%。该基金现任基金经理为王石千。
最近有知名机构关注了公司以下问题:
问:公司于 2026年 9 月 15 日(星期二)15:30~17:00 在全景网参加 2026年广东辖区投资者集体接待日暨辖区上市公司中报业绩说明会活动,本次活动通过深圳市全景网络有限公司供的网上平台举行,活动答环节主要内容如下:
答:公司于 2026年 9 月 15 日(星期二)1530~1700 在全景网参加 2026年广东辖区投资者集体接待日暨辖区上市公司中报业绩说明会活动,本次活动通过深圳市全景网络有限公司提供的网上平台举行,活动问环节主要内容如下
1、对于应收账款上半年同比上升,款质量会提高吗,未来发展资金压力大吗?
尊敬的投资者,您好。公司应收账款增加主要系收入增加,应收账款随之增加所致。公司会持续加强应收账款管理,严格客户信用审核,足额计提坏账准备,防范信用风险。公司将合理统筹资金安排,保障业务正常开展。感谢关注。
2、安费诺在中国也有生产基地。公司的连接器和安费诺在竞争方面有何优势?
尊敬的投资者,您好。安费诺是全球连接器行业的头部厂商,不同厂商在产品定位、客户结构、应用领域各有差异。公司深耕精密连接器领域多年,具备自主模具开发、产品设计及快速响应的服务能力,能够满足国内下游客户的定制化需求,公司也将持续做好技术迭代、品质管控与客户服务,巩固自身市场地位。感谢您的关注。
3、公司的液冷产品属于哪些方向?是否在年内有产能落地?
尊敬的投资者,您好。公司液冷相关产品主要面向数据中心液冷场景,包含 UQD、液冷板等配套核心零部件,部分产品已实现小批量供货。目前已具备匹配近期订单需求的产能,后续将结合客户验证进度、订单需求、市场节奏统筹产能规划。感谢您的关注。
4、请问公司未来有可能遇到的经营风险有哪些?
尊敬的投资者,您好。公司经营面临的主要风险包括下游行业需求波动、市场竞争加剧、原材料价格波动等。公司管理层持续跟踪各类风险,制定相应管控措施积极应对。感谢您的关注。
本文数据来源于胜蓝股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




