据证券之星公开数据整理,近期拓斯达(300607)发布2026年三季报。截至本报告期末,公司营业总收入19.69亿元,同比上升16.68%,归母净利润1.46亿元,同比上升196.38%。按单季度数据看,第三季度营业总收入6.81亿元,同比上升13.18%,第三季度归母净利润4193.15万元,同比上升103.51%。本报告期拓斯达盈利能力上升,毛利率同比增幅10.89%,净利率同比增幅175.64%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率31.43%,同比增10.89%,净利率7.72%,同比增175.64%,销售费用、管理费用、财务费用总计3.49亿元,三费占营收比17.73%,同比增5.51%,每股净资产6.31元,同比增5.71%,每股经营性现金流0.74元,同比增88.9%,每股收益0.31元,同比增210.0%
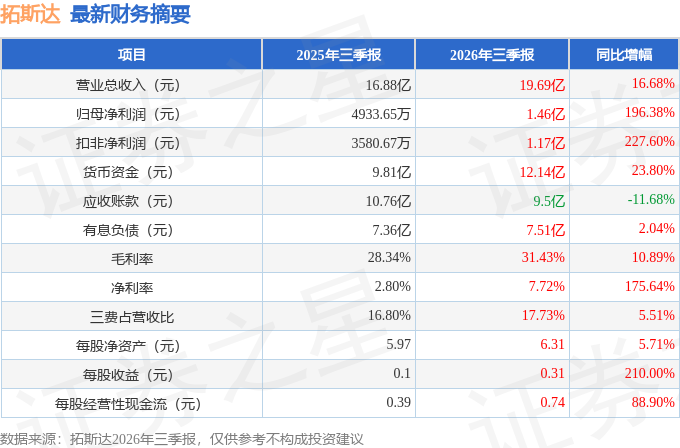
财务报表中对有大幅变动的财务项目的原因说明如下:- 交易性金融资产变动幅度为424.7%,原因:结构性存款增加及认购港股基石投资。
- 应收款项融资变动幅度为48.99%,原因:公司持有未到期的银行承兑汇票增加。
- 预付款项变动幅度为124.34%,原因:货物采购合同预付款增加。
- 合同资产变动幅度为-42.4%,原因:项目结算。
- 一年内到期的非流动资产变动幅度为38.85%,原因:一年内到期的长期应收款增加。
- 长期股权投资变动幅度为3817.98%,原因:新增联营及合营企业投资。
- 其他非流动金融资产变动幅度为15377.6%,原因:完成对江苏润阳债权转股权投资。
- 在建工程变动幅度为577.68%,原因:房屋建筑在建项目增加。
- 短期借款变动幅度为70.94%,原因:银行短期借款增加。
- 预收款项变动幅度为34.29%,原因:预收租金增加。
- 其他应付款变动幅度为33.94%,原因:应付未结算费用增加。
- 一年内到期的非流动负债变动幅度为119.71%,原因:一年内到期的长期借款增加。
- 其他流动负债变动幅度为-34.01%,原因:应付数字化凭证及待转销项税额减少。
- 预计负债变动幅度为36.25%,原因:产品质量保证金增加。
- 其他综合收益变动幅度为-155.95%,原因:汇率变动。
- 税金及附加变动幅度为47.92%,原因:房产税增加。
- 研发费用变动幅度为31.51%,原因:研发物料领用及研发人员薪酬增加。
- 投资收益变动幅度为2033.09%,原因:完成对江苏润阳债权转股权投资。
- 公允价值变动收益变动幅度为-402.76%,原因:认购的交易性金融资产公允价值下跌。
- 信用减值损失变动幅度为139.56%,原因:客户回款,坏账准备计提减少。
- 资产减值损失变动幅度为351.87%,原因:项目结算,合同资产减值减少。
- 营业利润变动幅度为224.14%,原因:营业收入增长、信用减值损失减少。
- 营业外收入变动幅度为121.02%,原因:收到的赔偿增加。
- 营业外支出变动幅度为88.2%,原因:赞助及赔偿支出较同期增加。
- 所得税费用变动幅度为276.76%,原因:利润总额较同期增长。
- 经营活动产生的现金流量净额变动幅度为88.9%,原因:销售回款较同期增加。
- 投资活动产生的现金流量净额变动幅度为-238.35%,原因:购买的理财产品增加及对来勒光电进行股权投资。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为2.03%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为2.91%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为18.48%,投资回报也很好,其中最惨年份2024年的ROIC为-5.01%,投资回报极差。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报9份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市9年以来,累计融资总额9.90亿元,累计分红总额3.00亿元,分红融资比为0.3。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为5.4%/--/4.9%,净经营利润分别为1.06亿/-2.39亿/7314.29万元,净经营资产分别为19.81亿/15.78亿/14.85亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.33/0.39/0.28,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为15.15亿/11.17亿/7.1亿元,营收分别为45.53亿/28.72亿/25.1亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为78.74%、近3年经营性现金流均值/流动负债仅为14.16%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达1286.23%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.73亿元,每股收益均值在0.36元。
最近有知名机构关注了公司以下问题:
问:公司 2026 年前三季度业绩情况
答:2026 年前三季度,公司主营业务规模大幅增长,收入结构显著优化,盈利能力持续改善;实现营业收入 196,913.57万元,同比增长 16.68%;归属于上市公司股东的净利润14,622.59 万元,同比增长 196.38%;归属于上市公司股东的扣除非经常性损益的净利润 11,730.36 万元,同比增长227.60%。公司营业收入增长的主要原因系工业机器人及自动化应用系统业务收入同比增长 88.83%,数控机床业务收入同比增长 50.39%,注塑装备业务收入同比增长 12.91%。
本文数据来源于拓斯达2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




