华金证券股份有限公司熊军近期对晶晨股份进行研究并发布了研究报告《Q3业绩大幅预增,端侧AI新品打开成长空间》,给予晶晨股份买入评级。
晶晨股份(688099)
投资要点
前三季度业绩大幅预增,Q3单季利润弹性显著释放:公司预计2026年前三季度实现营业收入70.80亿元~71.80亿元,同比增长39.61%~41.59%;归母净利润12.60亿元~13.10亿元,同比增长80.58%~87.74%;扣非归母净利润12.00亿元~12.50亿元,同比增长90.62%~98.56%。Q3单季预计实现营业收入26.89亿元~27.89亿元,同比增长54.45%~60.19%,环比增长7.71%~11.72%;归母净利润6.49亿元~6.99亿元,同比增长222.67%~247.52%,环比增长48.36%~59.79%,盈利能力显著修复。
机顶盒SoC出货量稳居全球第一,电视SoC量价齐升:公司深耕多媒体智能终端SoC芯片领域,智能机顶盒SoC芯片出货量稳居全球前列;智能电视SoC芯片持续导入全球主流终端品牌,2026年上半年电视芯片出货量同比增长近30%,实现销量与销售价格双增长。高端高刷电视SoC产品T966D5出货逐季显著提升,在TCL、海信、创维等战略大客户中的份额稳步提升并覆盖更多中高端机型。
端侧AI新品矩阵落地,Wi-Fi6芯片年内规模化量产:公司6nm高算力端侧AI平台芯片A311Y3已成功落地超四十个,覆盖机器人、AINAS、边缘计算、智能座舱等场景;9月发布C305X2及A123X两款6nm边缘AISoC并已开放样片,预计四季度量产;Monitor系列显示芯片切入全球近1.5亿颗/年的显示器芯片市场;新一代Wi-Fi6高速低功耗芯片预计年内规模化量产。
投资建议:公司为全球知名的多媒体智能终端SoC芯片设计厂商,电视SoC份额持续提升叠加端侧AI战略新品放量,驱动业绩进入高增长通道,预测公司2026-2028年分别实现营业收入101.62/127.29/151.63亿元,归母净利润16.36/21.45/27.33亿元,对应PE分别为22.7/17.3/13.6倍,维持“买入”评级。
风险提示:下游终端需求不及预期风险;新品研发及客户导入不及预期风险。
最新盈利预测明细如下:
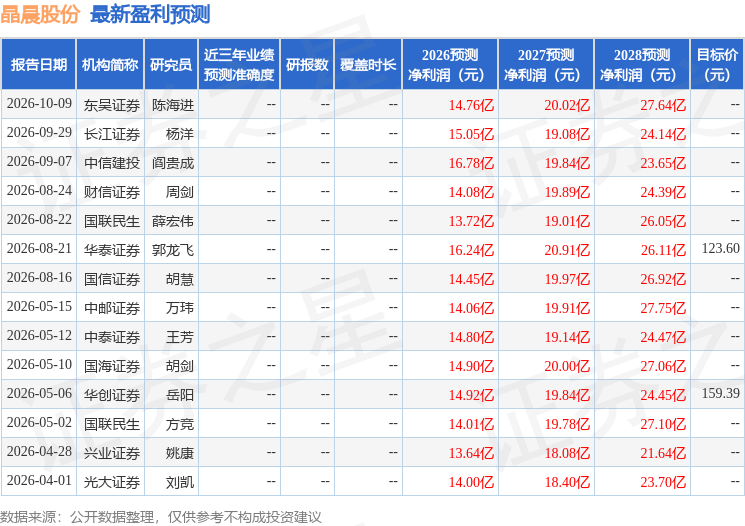
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为123.6。
本文数据来源于华金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



