山西证券股份有限公司程俊杰,胡博近期对兰花科创进行研究并发布了研究报告《煤炭量价齐升,尿素毛利同比增长》,给予兰花科创增持评级。
兰花科创(600123)
事件描述
公司发布2026年三季报,前三季度实现营业收入73.80亿元,同比增加25.39%;实现归母净利润1.44亿元,同比增加1268.84%;实现扣非归母净利润1.97亿元,同比增加190.13%。第三季度实现营业收入25.88亿元,同比增加41.00%;实现归母净利润0.61亿元,同比增加229.48%;扣非后归属母公司股东的净利润为1.02亿元,同比增加313.08%。
事件点评
煤炭量价齐升,尿素均价同比增长。业绩增长得益于主产品煤炭、尿素售价上升,及煤炭销量增加导致的收入规模上升。前三季度实现煤炭产量1001.07万吨,同比减少12.3%,煤炭销量956.38万吨,同比增长5.88%。
煤炭销售均价650.44元/吨,同比增长33.9%。煤炭销售收入达62.21亿元,同比增长41.77%;毛利达到24.73亿元,同比增长82.91%。化工方面,尿素产量49.5万吨,同比减少4.66%,尿素销量48.95万吨,同比减少8.08%,尿素均价1739.8元/吨,同比增长6.87%。尿素销售收入达8.52亿元,同比下降1.76%;毛利达到1.16亿元,同比增长57.22%。
经营活动现金流量净额由负转正,盈利改善。前三季度公司经营活动现金流净额达16.15亿元,同比由负转正。毛利率33.64%,同比提升13.34个百分点;费用率14.82%,同比下降2.09个百分点。
投资建议
预计公司2026-2028年EPS分别为0.13\0.15\0.19元,对应公司10月26日收盘价6.29元,PE分别为46.9\41.8\32.3倍,给予“增持-A”投资评级。
风险提示
安全环保风险、市场经营风险、项目推进不及预期风险
最新盈利预测明细如下:
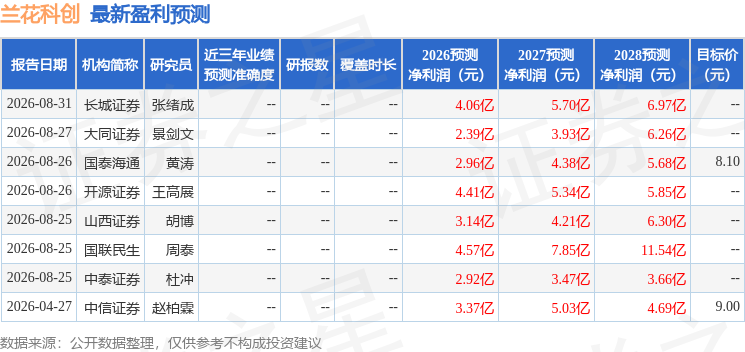
该股最近90天内共有7家机构给出评级,买入评级3家,增持评级3家,中性评级1家。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



