国金证券股份有限公司姚遥近期对富临精工进行研究并发布了研究报告《LFP量利齐升,电关节逐步放量》,给予富临精工买入评级。
富临精工(300432)
10月26日,公司发布2026年三季报。1-3Q26实现收入183.23亿元,同比+101.7%;归母净利润6.45亿元,同比+98.4%。3Q26实现收入72.75亿元,同比+122.4%、环比+21.4%;归母净利润3.63亿元,同比+141.0%、环比+358.7%。业绩符合预期。
经营分析
Q3毛利率环比提升显著。1-3Q26毛利率10.74%,同比-0.49pct;四费率3.70%,同比-2.35pct;扣非净利率3.40%,同比+0.53pct。单Q3毛利率13.17%,同比+1.00pct、环比+4.19pct;四费率3.38%,同比-2.97pct、环比-0.36pct;扣非净利率4.84%,同比+0.59pct、环比+3.56pct。毛利率改善主因原材料顺价在Q3持续兑现。
LFP:高压实产品满产,产能持续释放。公司四代、五代LFP产品卡位高端市场,当前行业供需仍紧,高端有效产能不足,四代及以上产品的溢价能力更强。产能端,江西升华现有35万吨高压实密度磷酸铁锂产能满产满销,德阿35万吨爬坡中,内蒙古50万吨在建。我们预计公司26、27年出货50、110万吨以上。
前驱体布局逐步落地降本。公司推进前驱体自供:10万吨磷酸二氢锂前驱体项目投建中;与赣锋锂业合作20万吨磷酸二氢锂一体化项目推进中;与磷泰集团、佰瑞德矿业合资建设20万吨磷酸二氢锂一体化及配套10万吨热法磷酸项目。乌审旗40万吨草酸项目与60万吨草酸亚铁项目已签约;与贵州大龙汇成合资建设50万吨草酸亚铁项目。上述项目达产后将保障正极业务上游原材料供应、继续降低主要原材料成本。
机器人子公司落实激励,电关节一期200万套落地。公司对全资子公司四川班巧智能机器人实施增资扩股并引入员工持股平台,持股比例由100%降至65.06%;班巧智能与绵阳市涪城区政府签订投资协议,建设机器人智能电关节项目,总投资5亿元分两期实施,一期投资2.5亿元建设智能电关节及核心零部件产线、年产能200万套,厂房交付后9个月内投产。
盈利预测、估值与评级
公司高压密LFP性能领先,持续扩产,看好业绩提升;汽零为多项产品细分冠军;机器人布局逐步兑现收入。我们预计公司26-28年归母净利润分别为11.8/26.4/36.2亿,维持“买入”评级。
风险提示
LFP电池需求不及预期,原料价格上行,机器人进展不及预期。
最新盈利预测明细如下:
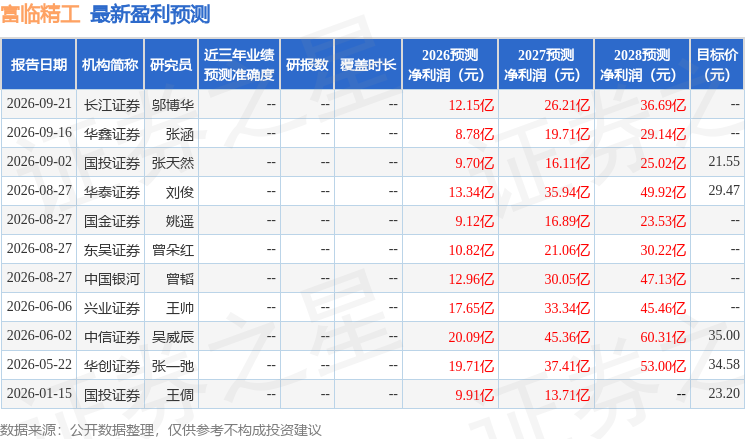
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为26.08。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



