中邮证券有限责任公司盛炜,闫依洋近期对爱旭股份进行研究并发布了研究报告《三季度单季扭亏为盈,ABC组件在手订单充足》,首次覆盖爱旭股份给予买入评级。
爱旭股份(600732)
投资要点
事件:2026年10月21日,公司发布2026年第三季度报告。2026年前三季度公司实现营收144.72亿元,同比+24.79%;实现归母净利润-7.09亿元,亏损同比扩大1.77亿元;扣非归母净利润-8.76亿元,亏损同比扩大0.72亿元。其中,2026年单三季度公司实现营收52.89亿元,同比+67.89%,环比+11.46%;实现归母净利润0.45亿元,同环比实现扭亏为盈(去年同期为-2.95亿元,今年单二季度为-3.14亿元);实现扣非归母净利润-0.25亿元,同比减亏3.55亿元,环比减亏3.38亿元。
订单结构优化,三季度毛利率显著改善。2026年前三季度公司毛利率9.83%,同比+4.88pcts,归母净利率-4.90%,同比-0.31pcts;公司销售/管理/研发/财务费用率分别为2.84%/3.54%/1.90%/5.07%,分别同比-0.59/-0.79/-0.26/+4.31pcts,财务费用率提升主要系汇兑损失增加。2026年单三季度公司毛利率13.31%,同比+5.93pcts,归母净利率0.84%,同比+10.20pct,主要系公司优化订单结构,提升海外高价值市场销售占比。
ABC组件差异化竞争优势显著,先进产能释放有望带来增量。2026年10月,公司ABC组件凭借全球领先的效率优势位居TaiyangNews效率榜榜首;产品定价方面,据公司公告,ABC组件海外售价较常规TOPCon产品保持10%-50%溢价,公司持续丰富下游应用场景,创造长期价值。产能方面,除了义乌、滁州技改项目,公司还拟将天津基地现有PERC电池产能升级改造为6GW ABC电池产能,项目预计总投资金额为11.50亿元,计划于26年四季度启动、27年三季度陆续投产,为业绩增长提供支撑。订单方面,公司ABC组件在手订单充足,至2026年三季度末公司合同负债8.89亿元,环比+59.3%,订单已排期至2027年上半年。
盈利预测与投资评级
我们预计公司26-28年营收分别为193.4/248.4/309.5亿元,归母净利润分别为-4.2/12.1/21.8亿元,对应27-28年PE分别为21x/12x,首次覆盖,给予“买入”评级。
风险提示:
光伏行业竞争加剧风险;需求不及预期风险;产线改造进度不及预期风险;汇率波动风险
最新盈利预测明细如下:
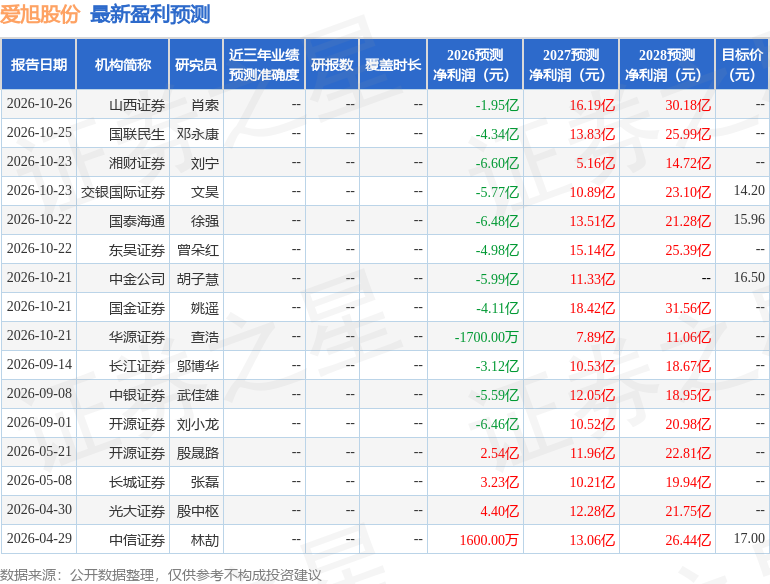
该股最近90天内共有13家机构给出评级,买入评级10家,增持评级3家;过去90天内机构目标均价为15.55。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



