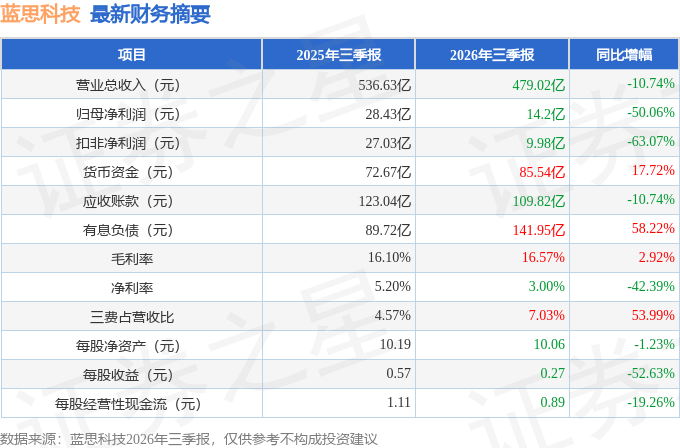
据证券之星公开数据整理,近期蓝思科技(300433)发布2026年三季报。截至本报告期末,公司营业总收入479.02亿元,同比下降10.74%,归母净利润14.2亿元,同比下降50.06%。按单季度数据看,第三季度营业总收入190.35亿元,同比下降8.05%,第三季度归母净利润8.43亿元,同比下降50.42%。本报告期蓝思科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达273.34%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率16.57%,同比增2.92%,净利率3.0%,同比减42.39%,销售费用、管理费用、财务费用总计33.69亿元,三费占营收比7.03%,同比增53.99%,每股净资产10.06元,同比减1.23%,每股经营性现金流0.89元,同比减19.26%,每股收益0.27元,同比减52.63%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在44.0亿元,每股收益均值在0.83元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是兴证全球基金的谢治宇,在2025年的证星公募基金经理顶投榜中排名第一,其现任基金总规模为392.75亿元,已累计从业13年273天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
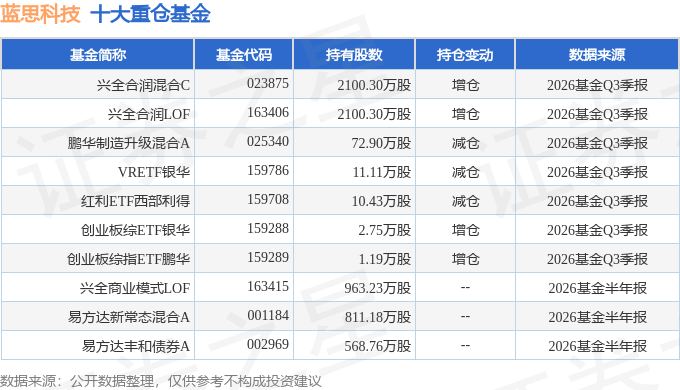
持有蓝思科技最多的基金为兴全合润混合C,目前规模为5.74亿元,最新净值1.9475(10月26日),较上一交易日下跌1.75%,近一年下跌6.97%。该基金现任基金经理为谢治宇。
最近有知名机构关注了公司以下问题:
问:请公司未来 1-3年业绩增长潜力主要靠哪些板块,谢谢
答:投资者您好!面对新一轮人工智能产业浪潮,公司坚定加大在 I端侧与 I 算力侧等新动能业务的战略投入,积极布局新领域、新赛道,研发资源重点向高端新材料、I 算力和 I端侧等核心前沿领域倾斜,加速新旧动能转换。新兴业务多点布局、梯次推进,UTG 折叠屏、3D 玻璃、具身智能、I 眼镜、汽车智能驾舱等业务已经实现核心卡位,出货量和收入体量稳居行业前列;I服务器结构件、固态硬盘组装产能爬坡,TGV玻璃基板和 HDD 玻璃硬盘等业务已由技术储备阶段加速迈入落地兑现阶段,这些新动能都将成为公司未来业绩新的增长点。感谢您的提问。
2、公司有没有计划向玻璃原片生产方向发展?目前国内技术相当成熟
投资者您好。公司是全球领先的脆性材料后道加工企业,自身不生产玻璃原片。公司聚焦玻璃中后道的精密深加工与成型环节,该环节是决定产品良率、性能与品质的关键工序,也是产业链条中附加值最为集中的环节。公司多年来在消费电子防护玻璃等领域积累了深厚的技术积累,具备高精度、大批量、全球交付能力,并成功研发量产了 UTG 折叠屏、TGV 玻璃基板、HDD玻璃盘片、航天级 UTG等高附加值新品,感谢您的关注。
3、根据半年报,随着人民币继续升值,汇率损失似乎进一步扩大,有没有具体有效措施减少损失?
投资者您好!汇率是许多出口行业普遍面临的挑战,公司通过开展中短期套保、对冲调整风险敞口等方式主动控制汇兑风险,在一定波动范围内可以缓解汇率损失,但极端情况下可能无法完全达到预期的对冲效果。展望后续,在无极端情况下,汇率的影响有望环比减弱。感谢您的提问!
4、请问公司与英特尔合作备忘录,有最新进展,包括订单落地吗?
投资者您好!公司与英特尔的战略合作已经在双方官方网站发布,双方以 TGV 先进封装为核心合作方向,共同探索先进封装的新路径,加快下一代计算机解决方案及 I基础设施的发展进程。后续如有重大进展,公司将按规定及时披露。感谢您的关注!
5、关于实控人长沙群欣公司购不低于人民币一亿元,请问购进展?
投资者您好!长沙群欣正按照增持计划推进相关工作。感谢您的关注!
6、你们不是承诺要购的吗?在哪来购!
投资者您好!公司已于今年 4 月实施完毕股份购计划,累计购 1,711万股,感谢您的提问。
7、请问江总,对于贵公司二级的市场表现是否满意?还有进步的空间吗??谢谢!!
投资者您好。公司立足夯实主业提升业绩、强化研发筑牢基本面;坚定加大在 I 端侧、I 算力侧等新领域、新赛道的布局,加速新旧动能转换;合规实施购、增持和稳定分红传递信心;严格规范信息披露、做好投资者沟通、及时澄清舆情;严守监管要求,以长期经营价值维护股价稳定、保障股东权益。感谢您的关注!
8、1.元拾公司收购进展如何?目前液冷产品生产情况如何?何时对公司业绩形成支撑?2.半年报显示汽车业务毛利率偏低,公司采取哪些举措提升?3.具身机器人体量占比偏小,何时可以形成公司利润增量?
投资者您好!1.公司近期已对元拾科技进行增资,增持后持有其 14.2857%的股权,并已完成管理层委任、注册资本变更及工商备案登记。公司将尽快完成审计、评估等尽调及剩余股权交割。公司东莞松山湖园区已完成扩产及客户验证,加速推进新一代I服务器结构件、高效液冷散热系统等关键领域的产能爬坡。
2.2026 年半年度,公司的智能汽车与座舱类业务板块毛利率12.53%,同比提升 2.69个百分点。后续公司将持续提升产出效率和良率,带动板块毛利率提升。
3.公司在机器人头部模组、灵巧手、关节模组等核心零部件及整机组装,以及北美和国内头部机器人客户已实现核心卡位,累计出货量位居行业前列,未来,公司将根据行业发展及客户业务需求情况,全面推进机器人产能落地与量产交付工作,以实现更大幅度的增长。感谢您的关注!
本文数据来源于蓝思科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




