据证券之星公开数据整理,近期德生科技(002908)发布2026年三季报。截至本报告期末,公司营业总收入3.16亿元,同比下降11.77%,归母净利润-5705.03万元,同比下降1392.1%。按单季度数据看,第三季度营业总收入9869.59万元,同比下降10.02%,第三季度归母净利润-3073.05万元,同比下降589.88%。本报告期德生科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达4457.39%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率32.11%,同比减30.05%,净利率-18.6%,同比减1102.79%,销售费用、管理费用、财务费用总计1.05亿元,三费占营收比33.11%,同比增15.5%,每股净资产2.39元,同比减6.56%,每股经营性现金流-0.29元,同比增7.5%,每股收益-0.13元,同比减1411.76%
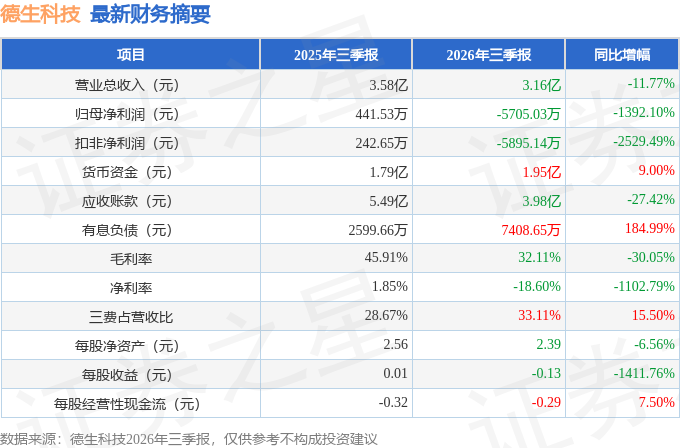
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:您好,公司正处在从社保卡硬件厂商向民生 AI 运营服务商转型的关键阶段。第一个人社 AI、就业 AI这类 AI 服务,目前已有试点落地,从单点试点走向多地规模化复制,现阶段最大的卡点是什么?有没有大致的推进节奏?第二个广州的就医无感支付已经形成标杆案例,该模式向外省复制推广时,是标准化输出,还是每个城市都需要大量定制开发?外地有没有已经落地的样板城市?
答:您好,公司人社 I、就业 I 等服务已完成多地试点落地,在复制推广过程中主要受招投标进度、各地人社业务规则差异等因素影响,但公司提供的是标准化产品服务,会遵循“试点打磨-局部推广-规模复制”路径推进。
公司就医无感支付具备标准化底层技术架构,可复用广州标杆模式,落地开展适度适配,无需大规模定制开发;目前该模式在国家医保总局要求试点的 119 个城市开展复制拓展,并已在四川省部分地市落地,公司正加速复制推广该业务。感谢您的关注!
问题 2市场十分关注人社领域数据集链主遴选的政策机遇。想请教即便不一定能够获评链主,参与链主生态建设,有望给公司在项目获取、数据要素合规运营、行业标准共建方面带来哪些实质性的赋能?谢谢!
您好,公司将积极把握政策生态机遇,充分发挥民生场景深耕、专业数据运营、与 I 技术融合的叠加优势,依托生态建设实践对标国家制度规范,完善民生数据治理体系,推动垂类 I 场景应用服务契合行业规范导向。感谢您的关注!
问题3请问公司2026H1归母净利润亏损2632万元,扣非亏损2800万元,较 2025H1 亏损幅度扩大。请问
Q3 亏损是否有收窄迹象?人社运营及大数据服务收入增速 30%的态势能否持续?创新业务(I端侧、数据要素)何时能实现盈亏平衡?
您好,(1)公司正处于向民生 I 应用服务商转型的关键投入期,业务加速从传统“一次性硬件销售模式”向“可持续运营服务模式”升级,公司三季度经营情况届时请留意披露的定期报告;(2)2026 年下半年,公司将加快推进 I 系列产品商业化落地,持续提升“人社运营及大数据服务”业务收入占比;(3)公司转型期 I研发与市场等资源投入较大,公司将合理把控投入节奏,积极改善整体经营水平。感谢您的关注!
问题 4请问控股股东虢晓彬于 2026 年 4月完成减持 87.72 万股,均价 8.50 元,累计约 1.92 亿元,后续是否还有减持计划?同时,公司 2024 年 2 月审议的 5000 万元购方案截至 2026 年 7 月仍未启动,请问购是否仍在执行?如未启动,原因是什么,何时启动
?您好,(1)截至当前,公司尚未收到控股股东后续减持计划;如后续有相关安排,公司将严格遵守相关法律法规,及时履行信息披露义务。(2)公司在 2024 年 2月份发布的股份购方案,已于当年如期完成股份购计划,具体情况请留意公司披露在巨潮资讯网上的相关公告。感谢您的关注!
问题 5公司股价从 2025 年 8 月高点 13.29 元至今跌幅约 49%,请问公司股价持续下跌的核心原因是什么?后续有哪些具体措施稳定市场信心?
您好,公司资本市场表现短期更多受市场整体环境影响,目前公司重心专注把经营做好、把业绩做实,同时加强和机构、中小投资者的沟通,如实传递公司经营情况;近两年公司主动从传统业务转型,将硬科技产品服务和行业特点结合,深耕民生领域,虽然导致营收规模阶段性下降,但这一措施是公司“以短期规模换长期利润”的战略选择,我们会努力用长期稳定的业绩来馈股东。感谢您的关注!
本文数据来源于德生科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




