据证券之星公开数据整理,近期申通快递(002468)发布2026年三季报。截至本报告期末,公司营业总收入489.61亿元,同比上升26.94%,归母净利润15.75亿元,同比上升108.46%。按单季度数据看,第三季度营业总收入164.71亿元,同比上升21.59%,第三季度归母净利润5.4亿元,同比上升78.72%。本报告期申通快递盈利能力上升,毛利率同比增幅33.39%,净利率同比增幅64.33%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率7.58%,同比增33.39%,净利率3.22%,同比增64.33%,销售费用、管理费用、财务费用总计13.85亿元,三费占营收比2.83%,同比增7.38%,每股净资产7.92元,同比增17.9%,每股经营性现金流2.11元,同比增67.53%,每股收益1.06元,同比增108.76%
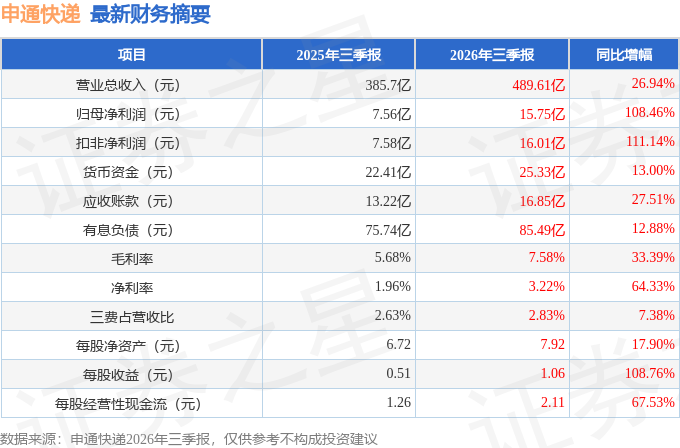
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在22.21亿元,每股收益均值在1.45元。
最近有知名机构关注了公司以下问题:
问:公司二季度件量远超行业,能否拆解下主要原因及其中丹鸟的贡献?
答:申通二季度完成 76.6亿件,同比增长 17.1%,其中收购丹鸟带来的增量贡献约 4亿件,件量占比约 5%。一方面,退货件及天猫超市等散单件量环比一季度均有所增长;另一方面,二季度平台结构变化,来自于拼多多平台的件量占比升,增速继续保持高于行业。
本文数据来源于申通快递2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




