据证券之星公开数据整理,近期国机重装(601399)发布2026年三季报。截至本报告期末,公司营业总收入102.26亿元,同比上升0.09%,归母净利润4.92亿元,同比上升12.7%。按单季度数据看,第三季度营业总收入30.17亿元,同比下降4.01%,第三季度归母净利润2.31亿元,同比上升18.37%。本报告期国机重装盈利能力上升,毛利率同比增幅11.97%,净利率同比增幅11.97%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率17.15%,同比增11.97%,净利率5.21%,同比增11.97%,销售费用、管理费用、财务费用总计7.24亿元,三费占营收比7.08%,同比减1.71%,每股净资产2.1元,同比增2.53%,每股经营性现金流-0.13元,同比减851.96%,每股收益0.07元,同比增12.73%
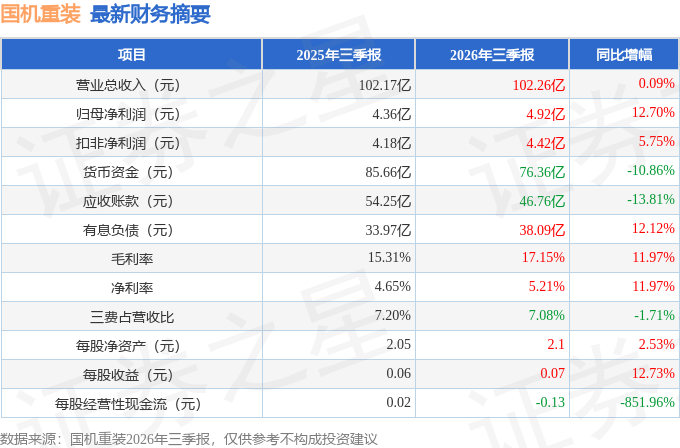
证券之星价投圈财报分析工具显示:
财报体检工具显示:
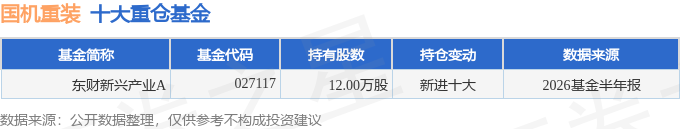
持有国机重装最多的基金为东财新兴产业A,目前规模为0.14亿元,最新净值0.9077(10月20日),较上一交易日下跌0.26%。该基金现任基金经理为冯杰波。
最近有知名机构关注了公司以下问题:
问:公司控股股东中国机械工业集团有限公司(以下简称国机集团)于2026年9月21日举办国机集团2026年上市公司集体投资者交流活动。主要交流内容如下:
答:
公司紧扣高质量发展主线,统筹推进“整体·协同”融合年专项行动和“全员精益、全面数智”三年滚动行动计划,依托全体干部职工凝心聚力、实干攻坚,公司整体经营发展持续呈现向上向好态势,为全年实现“十五五”良好开局奠定了坚实基础。上半年,公司实现营业收入72.09亿元,同比增长1.92%;归属于上市公司股东的净利润2.61亿元,同比增长8.12%;合同成交额127.81亿元,同比增长26.80%。
问题2公司柬埔寨上达岱水电站进展情况如何?
今年9月,公司柬埔寨上达岱水电站正式收到柬埔寨国家电力公司公函,确认两台机组调试试验顺利通过柬方全流程认定,项目正式进入试运行阶段。
问题3请介绍一下公司燃气轮机产品的情况。
公司是国内唯一具备全套燃机铸锻件批量供应能力的企业。
公司从2006年开始开展重型燃机关键大型铸锻件研制,凭借稳定、可靠的服务质量,已成为西门子、东方电气、上海电气、哈尔滨电气、韩国斗山等能源装备制造头部企业的战略合作伙伴。截至目前,公司已累计提供各种型号重型燃机大型铸锻件200余套,市场份额行业领先。
8月,西门子能源某型号重型燃机轮盘锻件在公司德阳基地成功发运,标志着双方在高端能源装备极限制造领域的合作迈上新台阶。至此,公司实现西门子能源同品类锻件全型号认证全覆盖,充分彰显公司国际一流极限制造硬核实力,更是中国高端重型装备走向全球、参与国际高端竞争的生动实践。
问题4公司可控核聚变产品的进展情况如何?
今年上半年,成功研制的可控核聚变装置核心部件——BEST项目首件TF线圈盒交付用户并通过验收。这一突破标志着我国在聚变堆核心部件自主研制领域取得重要进展,为我国“人造太阳”从实验室迈向商业化应用奠定坚实装备基础。
BEST项目为紧凑型可控核聚变超导托卡马克装置。TF线圈盒对装置安全运行有着重要作用,其结构复杂、精度要求极高,需在超低温、强磁场等极端工况下长期稳定运行。国机重装以全国重点实验室、国家工程研究中心为载体,以重大技术装备制造技术应用为牵引,联合国内多家科研院所,突破了多项关键技术,实现材料、工艺与制造标准的全面自主化,多项技术获国家授权专利。至此,公司已掌握该部件从原材料冶炼到总装全流程制造技术,并应用于批量生产。
问题5公司在火电产品方面有哪些新进展?
公司是具备批量供应百万千瓦级超超临界火电机组关键成套铸锻件的顶尖供应商。
成功研制包括世界首件630℃超超临界二次再热机组C630R高压转子锻件在内的全系列产品,实现我国超超临界机组材料研制领域从“跟跑”到“领跑”的历史性跨越。
今年以来,公司突破650℃超超临界高温镍基合金铸件多项关键核心技术,并成功浇注世界首台650℃超超临界高效清洁煤电机组核心部件——HT700C铁镍基高压内缸铸件,强力支撑国家能源装备高质量发展。
本文数据来源于国机重装2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




