开源证券股份有限公司王高展,吕双近期对恒源煤电进行研究并发布了研究报告《公司深度报告:煤炭盈利边际修复,资源扩容与电力并表贡献增量》,给予恒源煤电买入评级。
恒源煤电(600971)
煤炭盈利边际修复,资源扩容与电力并表贡献增量,维持“买入”评级
公司为安徽区域煤炭上市平台,存量矿井产销基本盘稳定,皖北区位优势有助于公司服务华东煤炭消费市场;花草滩煤矿并入补充1/3焦煤资源及产量空间,钱营孜二期并表打开电力业务增量。我们维持盈利预测,预计公司2026—2028年归母净利润分别为6.72/8.08/10.97亿元,对应EPS分别为0.56/0.67/0.91元,当前股价对应PE分别为15.0/12.4/9.2倍。考虑公司煤炭盈利修复、花草滩资源增量及钱营孜二期利润贡献,维持“买入”评级。
煤炭业务:花草滩补充资源及产能,量价改善推动煤炭盈利修复
公司主要矿区可采储量约7.08亿吨,核定产能1275万吨/年,花草滩煤矿并入后新增180万吨/年煤炭产能和300万吨/年配套洗选能力,进一步增强资源接续能力。产量方面,2026H1公司原煤及商品煤产量分别为508.69/404.69万吨,同比分别增长6.68%/14.01%。销量与价格方面,受内部供煤合并抵消影响,公司合并口径商品煤销量同比下降1.87%至331.35万吨;吨煤售价回升至775元,2026Q2进一步升至802元。成本方面,2026H1吨煤成本为562元,较2025年小幅上升,但售价涨幅覆盖成本增幅,推动吨煤毛利由2025年的135元提升至214元,2026Q2进一步升至221元。花草滩产量释放及新增产量带来的成本摊薄,有望继续推动煤炭业务盈利修复。
电力业务:钱营孜二期并表扩大电力规模,矿电协同贡献增量利润
钱营孜一期、二期合计装机1700MW、权益装机850MW,是公司电力板块的核心资产。钱营孜二期于2025年3月转入商业运营,并于2025年末纳入公司合并报表。2026H1,公司电力业务实现收入7.58亿元、毛利1.85亿元,收入占比提02%,毛利率升至24.41%,已由小体量辅助业务转为实际利润贡献来源。
钱营孜一期、二期用煤自供保障水平达到80%以上,有助于稳定混煤消纳和燃料供应。随着二期机组稳定运行,电力业务有望成为煤炭主业之外的重要利润补充。
风险提示:煤价下跌、产能释放不及预期及煤矿安全生产风险。
最新盈利预测明细如下:
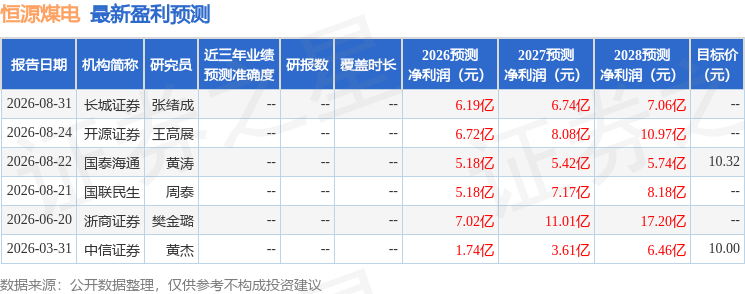
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



