证券之星消息,2026年9月23日神马电力(603530)发布公告称公司于2026年9月23日接受机构调研,万家基金束金伟 耿嘉洲 刘洋 刘宏达 况晓 王霄音 曾宁馨、西部证券陈龙沧参与。
具体内容如下:
问:本次调研不涉及应披露的重大信息。
答:公司立足“新材料重塑电网”的核心战略,形成区别于传统电网板块相关企业的成长路径。电网系统本质由密封、绝缘、结构三大核心子系统构成,传统瓷、玻璃、金属类材料产品在复杂工况下普遍存在老化快、可靠性弱、运维成本高、适配性不足等行业痛点。公司以高分子复合材料为核心,围绕上述三大子系统持续开展研发迭代,推出新一代密封、绝缘、结构类产品,着力破解行业长期存在的安全、寿命、运维、成本与低碳相关难题。
经过多年技术沉淀,公司构建形成可复用的材料平台、工艺体系、试验验证及客户认证体系,相关技术能力可跨电压等级、跨应用场景迁移复用,支撑公司持续丰富区域适配型产品组合,推动经营模式向多产品协同配套升级。
公司为客户创造的价值不限于零部件产品本身,还包括降低运维投入、减少事故风险、延长资产使用寿命等综合效益。
2、公司计划通过哪些路径提升北美输电线路领域的复合化率?
公司提升北美输电线路复合绝缘子渗透率的实施路径主要包含四方面一是持续迭代材料配方,在推出具备长周期稳定服役性能产品的基础上,开展60年寿命等级材料研发,从紫外辐照、电场作用引发化学键断裂等老化机理层面优化材料配方与制造工艺;二是推动行业标准完善,依托与美国电力研究院的技术交流,推动在现有电气、力学性能指标之外,将材料耐久特性纳入标准研讨范畴;三是借鉴南美市场成功经验,公司在南美市场深耕多年,当地复合绝缘子市场接受度已实现提升,拟将“材料寿命验证+标准共建”的落地模式复制应用于北美竞争性输电项目。四是构建美国制造基地,通过本地化工厂满足北美大型电网公司的新供应商认证条件,以此推动输电线路复合绝缘子在北美电网中的渗透率持续提升。
3、公司未来海外工厂投产后,对毛利率的影响及后续展望?
越南工厂可依托生产自动化水平提升、原产地规则应用、当地所得税税收优惠等多重有利因素,形成良好的盈利基础;美国工厂凭借高自动化生产配置,可享有本土生产免关税的竞争优势。此外,对于其他制造基地销往美国地区的业务,在满足海关合规要件前提下,进一步适用首次销售规则优化成本。综合来看,随着海外工厂逐步投产落地,公司综合毛利率有望实现进一步提升。
4、北美超高压项目当前的进展和预期如何?
北美本轮超高压电网扩容预计周期约10年,从电网投资建设规律来看,变电站设备通常优先开展设备供货交付,输电线路建设则取决于当地电网建设整体规划,项目节奏将随建设规划有序推进。
变电领域,公司长期合作的核心电力设备客户已于2026年陆续中标变压器、开关设备等相关项目。匹配客户项目推进需求,公司已完成部分超高压产品试制样件的交付工作。目前样件正在北美属地配合客户开展整机装配与样机试验,待后续完成相关验证工作后,公司将有序推进业务从试制测试阶段转入批量供货阶段。
输电建设进度整体滞后于变电。公司应用新材料、新结构、新工艺研发出的新一代输电线路复合绝缘子,相较陶瓷、玻璃以及传统复合材料绝缘产品,在抗飓风、抗地震、防自爆等核心性能上优势突出,能够适配复杂的电网运行环境。目前公司已与北美拥有超高压建设意向的竞争性输电企业开展技术对接,客户对复合材料替代方案表达了积极关注。
5、公司内绝缘产品进展及竞争格局如何?
公司持续推进盆式绝缘子等内绝缘件新产品的研发及产业化工作,该类产品主要配套GIS/GIL设备,承担设备内部支撑及绝缘功能,是公司由外绝缘业务向内绝缘领域拓展的重要战略布局。产品采用新型材料替代传统材料,按设备同寿命目标开展产品设计,目前相关产品正处于产线搭建及客户认证阶段。
内绝缘产品行业竞争主要围绕材料配方、结构设计、制造工艺、长期运行可靠性及认证周期等维度展开。公司凭借稳定的规模化交付能力、差异化工艺路线以及同寿命一体化设计方案,在客户认证过程中形成自身竞争优势。后续商业化落地节奏将取决于客户认证进度、行业复合化技术路线渗透率等多重因素影响,公司将积极推进相关业务的产业化应用。
6、关税对公司影响如何?
公司变电产品多以FOB、CIF、FC等贸易条款进行交付,输电、配电产品多以DDP贸易条款进行交付。因此整体而言,关税波动对公司业务利润影响有限。
长期来看,海外本地化产能落地将有效对冲关税波动风险一方面,越南、美国工厂投产后,区域的订单可实现本地化生产交付,直接规避跨境贸易关税,提升产品价格竞争力;另一方面,本地化生产可缩短交付周期、降低物流成本,更贴近客户提供服务,进一步提升客户粘性与区域市场竞争力。
公司将持续优化全球产能布局与贸易方式,多措并举降低关税波动对经营的影响。
神马电力(603530)主营业务:电力系统变电、输电、配电核心电网环节的密封、绝缘、结构等领域新材料电力产品的研发、生产与销售,以解决电网环节存在的行业难题。
神马电力2026年中报显示,上半年度公司主营收入8.95亿元,同比上升26.98%;归母净利润2.15亿元,同比上升34.01%;扣非净利润2.09亿元,同比上升32.24%;其中2026年第二季度,公司单季度主营收入5.14亿元,同比上升22.51%;单季度归母净利润1.17亿元,同比上升26.55%;单季度扣非净利润1.14亿元,同比上升24.07%;负债率35.73%,投资收益110.86万元,财务费用1615.95万元,毛利率47.35%。
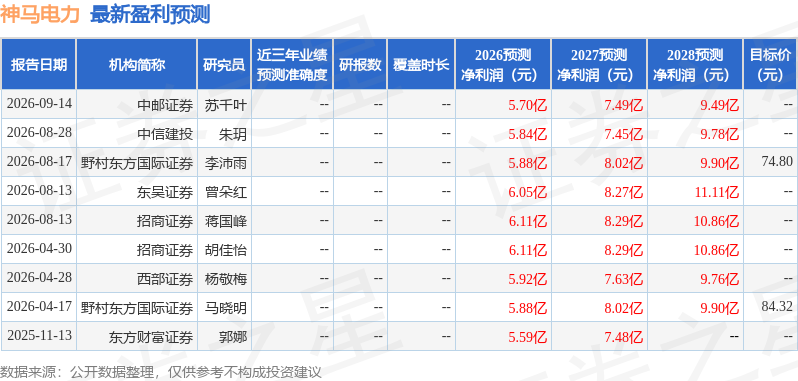
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入2635.89万,融资余额增加;融券净流出6828.0,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



