太平洋证券股份有限公司崔文娟,张凤琳近期对冰轮环境进行研究并发布了研究报告《业绩符合预期,冷水机组业务景气增长》,给予冰轮环境买入评级。
冰轮环境(000811)
事件:公司发布2026半年报,2026上半年实现营业收入36.78亿元,同比增长17.96%,实现归母净利润3.11亿元,同比增长17.01%。受汇率波动影响,公司上半年产生0.61亿元汇兑损失,若剔除该非经营因素、归母净利润约3.70亿元、同比增长40%。
受益北美数据中心建设景气,冷水机组业务快速增长。上半年公司全资子公司冰轮香港实现营业收入16.70亿元、同比增长40%;净利润2.06亿元,同比增长27.16%,冰轮香港的经营主体是旗下顿汉布什公司,为上半年公司业绩增长的核心支柱。其数据中心冷水机组业务上半年确认收入8亿元,同比增长43%,占公司整体营收的比重提升至22%。北美数据中心建设景气度持续高企,顿汉布什系欧美系暖通空调一线梯队厂商,有望持续受益行业景气。
Q2盈利能力环比提升,合同负债继续处于高位。2026H1公司综合毛利率25.90%,同比下降1.59pct,系原材料价格上涨、汇兑等负面影响,Q2单季度公司毛利率已恢复至26.66%,主要系收入结构优化。截至2026/6/30,公司合同负债12.91亿元,继续位于历史高位,反映订单预付款充沛、在手订单饱满。
积极扩产,承接旺盛订单。北美数据中心暖通空调供应链格局基本固化,而需求端快速增长,公司面临订单交付重压。目前公司已启动“中国烟台+马来西亚+北美”三地产能协同的系统性扩产布局,在北美租赁厂房、在马来西亚新建工厂,随着产能释放交付能力将进一步提升。数据中心液冷方案仍在不断迭代升级中,公司积极响应客户端的需求,跟随行业共同迭代技术路线,始终保持在行业的领先竞争力,全球数据中心基建仍在快速增长中,公司该部分业务有较大成长空间。
盈利预测与投资建议。预计2026年-2028年公司营业收入分别为89.19亿元、120.01亿元、162.59亿元,归母净利润分别为8.82亿元、13.16亿元、18.52亿元,对应EPS分别为0.89元、1.33元、1.87元,维持“买入”评级。
风险提示。原材料价格上涨风险,汇率波动风险,订单验收不顺风险,行业竞争加剧风险。
最新盈利预测明细如下:
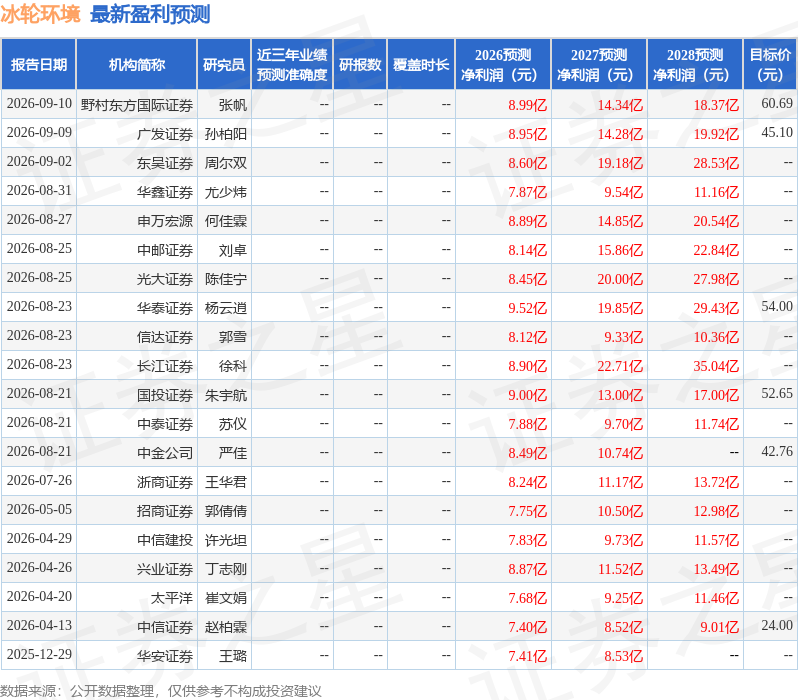
该股最近90天内共有13家机构给出评级,买入评级12家,增持评级1家;过去90天内机构目标均价为48.63。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



