证券之星消息,2026年9月17日迪哲医药(688192)发布公告称公司于2026年9月16日召开业绩说明会。
具体内容如下:
问:上半年营收增长主要受哪些因素影响?
答:尊敬的投资人您好,感谢您的关注。2026年上半年公司销售收入达5.23亿元,同比增长47%,主要受益于产品进入医保后的持续放量,以及舒沃哲和高瑞哲两款产品的差异化竞争优势在临床上得到高度认可。
问:舒沃哲目前在国内二线适应症的医保放量情况是否符合预期?
答:尊敬的投资人您好,感谢您的关注。舒沃哲是目前在中、美两国唯一获批用于EGFR exon20ins NSCLC的口服靶向疗法,也是该适应症二/后线唯一医保可及的口服靶向疗法。纳入医保后,舒沃哲商业化放量进入快车道,基于未被充分满足的临床需求和产品的差异化竞争优势,2026年上半年,舒沃哲的销售继续保持较快增长。
问:戈利昔替尼一线治疗PTCL预计什么时候能上市?
答:尊敬的投资人您好,感谢您的关注。戈利昔替尼用于二线治疗PTCL的适应症已于2024年8月在中国获批上市,目前戈利昔替尼用于一线治疗PTCL的III期临床研究尚未启动,后续有关项目进展公司将及时进行信息披露。
问:请公司核心产品出海情况如何?公司目前在谈或已签约的对外授权合作进展如何?
答:尊敬的投资人您好,感谢您的关注。2026年7月14日,公司授予阿斯利康在全球范围内独家开发、商业化舒沃哲的权利,该协议已于8月31日正式生效,阿斯利康将向公司支付一次性、不可返还的6亿美元首付款,以及最高达9亿美元研发及销售里程碑款项。此外,阿斯利康还将根据舒沃哲的全球销售额向公司支付阶梯式比例的特许权使用费。公司将按规定对该交易后续进展情况及时履行信息披露义务,敬请广大投资者注意投资风险、理性决策、审慎投资。
问:阿斯利康的首付款目前公司已披露满足支付条件,公司预计何时会收到该笔首付款及该笔首付款入账后对2026年损益和现金流的影响?舒沃替尼目前在国内和国外的审批进展如何?
答:尊敬的投资人您好,感谢您的关注。公司与阿斯利康就舒沃哲的全球授权已正式生效,后续进展公司将及时进行信息披露告知广大投资者。舒沃哲一线治疗EGFR exon20ins NSCLC的新增适应症上市申请已获得中国及美国监管机构的受理,后续进展也将通过公告及时告知广大投资者。
迪哲医药(688192)主营业务:专注于肿瘤及血液系统疾病领域创新疗法的研究、开发和商业化。
迪哲医药2026年中报显示,上半年度公司主营收入5.23亿元,同比上升47.24%;归母净利润-2.1亿元,同比上升44.25%;扣非净利润-2.31亿元,同比上升44.84%;其中2026年第二季度,公司单季度主营收入2.7亿元,同比上升38.29%;单季度归母净利润-1.15亿元,同比上升37.89%;单季度扣非净利润-1.22亿元,同比上升38.72%;负债率60.35%,财务费用1554.95万元,毛利率96.0%。
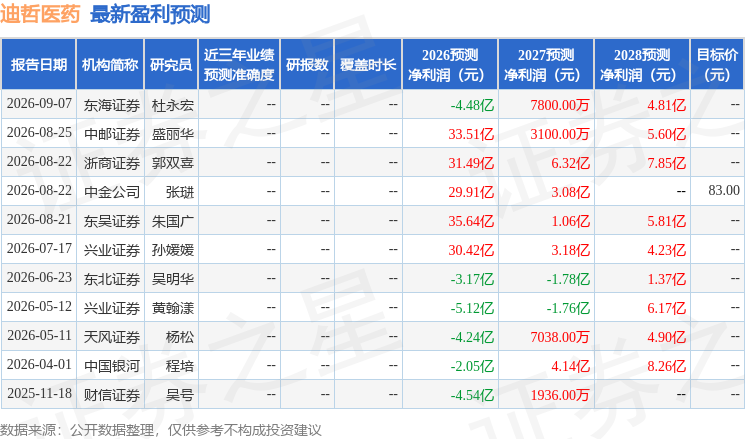
该股最近90天内共有7家机构给出评级,买入评级7家;过去90天内机构目标均价为67.89。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3046.47万,融资余额减少;融券净流入182.87万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



