中银国际证券股份有限公司李小民,纠泰民近期对北京人力进行研究并发布了研究报告《利润阶段性承压,业务外包体量延续增长》,给予北京人力买入评级。
北京人力(600861)
公司发布2026年半年度报告。公司2026H1实现营业收入225.12亿元,同比-0.79%;实现归母净利润4.10亿元,同比-49.56%;实现扣非归母净利1.70亿元,同比-42.64%。公司收入基本稳定,但利润端承压,考虑到当前估值水平较低,我们维持买入评级。
支撑评级的要点
营收小幅下降,净利阶段性承压。2026年上半年,公司营收、归母净利润、扣非归母净利润分别yoy-0.79%/-49.56%/-42.64%,其中营业收入表现平淡主要源于行业因素,如市场用工需求存在波动、大客户存量需求减少、结算方式调整,以及公司主动收缩灵活用工业务等因素;归母净利润下降主要是由于上年同期公司转让全资子公司北京城乡黄寺商厦有限公司100%股权,取得的一次性投资收益导致同期基数较高,如剔除处置子公司影响,利润总额同比下降17.43%。
业务外包体量保持增长,灵活用工有所调整。2026H1,人事管理收入同比-3.78%、毛利率+2.46pct;业务外包收入同比+9.37%,毛利率-0.54pct;薪酬福利收入同比+11.19%,毛利率-2.35pct;招聘及灵活用工收入同比-76.42%,毛利率+0.16pct。公司业务外包和薪酬福利业务方面,在公司持续开拓客户、深耕重点行业、提升经营效率之下,收入规模同比稳步提升。人事管理业务受存量客户需求、市场环境影响收入略减;招聘及灵活用工业务受用工需求波动、部分大客户需求减少、政策收紧等因素影响,公司主动收缩相关业务规模,收入下降较多。
期待数智化建设持续推进、国际服务能力进一步完善。数字化方面,公司上线数字化招聘平台及AI智能匹配工具,据公告在某医药企业外包项目中实现候选人覆盖规模扩大10倍、人岗匹配精度提升50%、人均招聘成本下降67%。公司也在推进集约化运营,部分区域通过整合,社保无人化自动申报人数增长150%,覆盖城市由最初的20个增加至38个。成本管控上也存在优化潜力,公司部分子公司费用也通过调整降幅逾30%。国际化方面,公司依托中国香港、新加坡、澳大利亚等支点,业务覆盖印度尼西亚、泰国、美国、西班牙、马来西亚等国家,并完成哈萨克斯坦、吉尔吉斯斯坦、塔吉克斯坦、乌兹别克斯坦四国属地服务体系搭建;同时,实现订单、签约、工时、收付全流程线上标准化,26Q1子公司取得对外劳务合作资格证书,出海服务能力进一步增强。
估值
公司收入基本稳定,业务外包规模继续增长,数智化与国际化布局持续推进。考虑市场环境因素及公司上半年经营表现,我们调整预测26-28年EPS分别为1.44/1.61/1.82元,当前股价对应市盈率分别为9.1/8.1/7.2倍,结合当前估值水平较低,我们维持买入评级。
评级面临的主要风险
经济复苏不及预期、企业招聘意愿修复不及预期。
最新盈利预测明细如下:
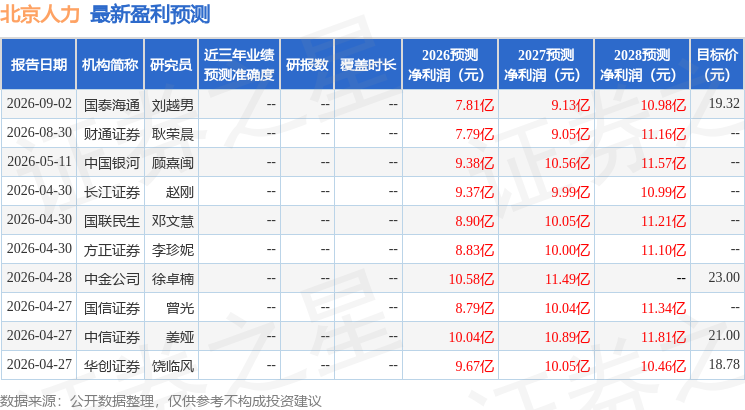
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家;过去90天内机构目标均价为28.39。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



