太平洋证券股份有限公司近期对苏州银行进行研究并发布了研究报告《苏州银行2026年中报点评:对公驱动扩表,负债成本打开息差空间》,给予苏州银行买入评级。
苏州银行(002966)
事件:苏州银行于8月26日披露2026年半年度报告:报告期归母净利润34.01亿元、同比+8.51%,营业收入73.54亿元、同比+13.08%;报告期末不良贷款率0.81%、较上年末-0.01pct,拨备覆盖率381.79%。
营业收入同比双位数增长,利息收入构成主要增量。报告期营业收入同比增加8.51亿元,其中利息净收入增加10.19亿元。利息净收入52.81亿元、同比+23.90%,占营业收入71.81%、占比同比+6.27pct;非利息净收入20.73亿元、同比-7.49%。成本收入比27.67%、同比-2.84pct,运营效率提升。收入结构进一步向利息业务集中。
对公信贷提供增量,贴现与个人投放同步减少比重。报告期各项贷款余额较上年末+11.70%,其中公司贷款+16.01%、占比升至80.56%、较上年末+2.99pct,个人贷款-3.18%、占比降至19.44%,票据贴现占比2.98%、-1.41pct。分行业看,租赁和商务服务业、建筑业占比分别为24.29%、8.68%较上年末+3.90pct、+1.40pct,构成占比提升的主要来源;制造业16.35%、房地产业8.20%,分别-1.10pct、-1.05pct,前五大行业合计占比65.10%。
定期存款成本率大幅下行,计息成本改善主要来源。报告期净息差1.40%、同比+7BP。生息资产收益率2.94%、同比-29BP,计息负债成本率1.54%、同比-36BP,其中吸收存款成本率同比-34BP,负债端降幅覆盖资产端下行幅度。分产品看,个人定期存款与对公定期存款成本率分别为2.05%、1.58%,同比-48BP、-46BP,是成本率下行的主要贡献项。各项存款本金较上年末+12.06%,增速快于贷款,负债结构改善。
非息收入回落,代理结算类业务表现出色。报告期手续费及佣金净收入同比-8.08%,其中代理类、结算类收入分别增长+16.51%、34.97%。投资收益12.06亿元、同比-7.32%,其中交易性金融资产收益+3.26亿元,其他债权投资收益与债权投资收益分别-2.67亿元、-1.54亿元。报告期末TPL类资产占金融投资25.35%、较上年末-5.50pct,AC与FVOCI类资产占比分别+4.74pct、+0.76pct。
资产质量稳定,个人贷款不良改善。报告期末不良贷款率0.81%、较上年末-0.01pct,关注类贷款占比0.91%、+0.01pct,逾期贷款占比1.15%、与上年末持平。个人贷款不良率1.69%、较上年末-0.13pct;公司贷款不良率0.60%、+0.06pct。分行业看,房地产、批零业不良率分别+0.76pct、+0.21pct。报告期末拨备覆盖率381.79%、拨贷比3.11%,核心一级资本充足率9.16%。
公司以对公信贷驱动扩表,存款成本率大幅下行打开息差空间,资产质量稳定。预计公司2026-2028年营业收入为139.99、149.84、162.84亿元,归母净利润为57.71、61.94、67.50亿元,每股净资产为12.19、13.16、14.22元,对应9月1日收盘价的PB估值为0.74、0.69、0.64倍。维持"买入"评级。
风险提示:宏观经济下行超预期;部分行业资产质量变化;公司经营不及预期。
最新盈利预测明细如下:
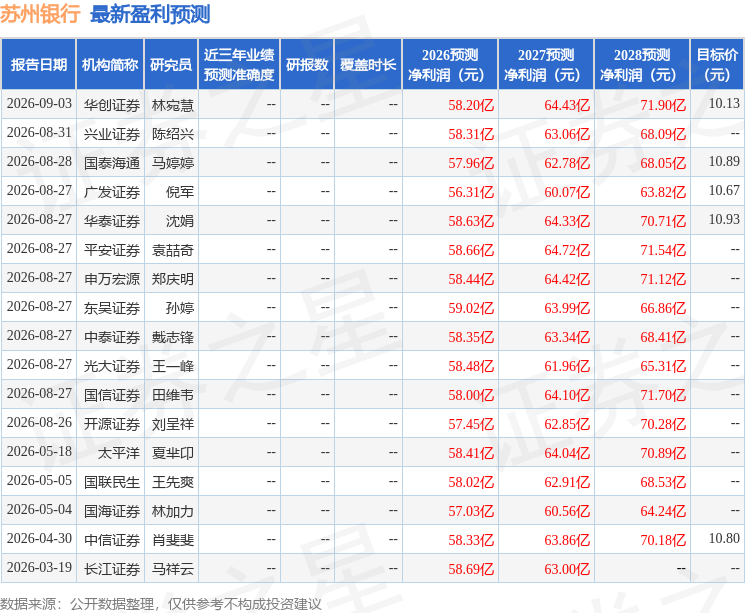
该股最近90天内共有13家机构给出评级,买入评级12家,增持评级1家;过去90天内机构目标均价为10.58。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



