太平洋证券股份有限公司曹佩近期对新化股份进行研究并发布了研究报告《业绩符合预期,布局新业务》,首次覆盖新化股份给予买入评级。
新化股份(603867)
公司发布2026年中报,营业收入16.98亿元,同比增长14.60%;归母净利润1.62亿元,同比增长9.49%;扣非后的归母净利润1.57亿元,同比增长10.77%。
布局高端化学品。公司通过双轨布局锂资源(盐湖提锂产业化+电池回收)与突破高端化学品(阻燃剂+电子级异丙醇),公司是采用“丙酮法”和“丙烯法”两种工艺路线生产异丙醇的企业。电子级异丙醇受半导体清洗等高端需求带动,公司控股企业江苏兴福电子年产2万吨电子级异丙醇项目已建设完成,截至报告期末处于试生产阶段,客户验证等相关工作持续推进。
切入新型显示高端材料领域。在新型显示高端材料领域,公司产业链基金中景辉进一步增持广纳珈源(广州)科技有限公司(广纳珈源)股权至15.4%,广纳珈源量子点扩散板等产品现已供应海信、创维、TCL等电视龙头企业。25年12月,公司公告拟与广纳珈源签署《年度采购合同》,向其销售产品等。
投资建议:预计公司2026-2028年营业收入分别为34.31/39.65/46.05亿元,归母净利润分别为3.05/3.63/4.34亿元。给予“买入”评级。
风险提示:新业务拓展不及预期;行业竞争加剧。
最新盈利预测明细如下:
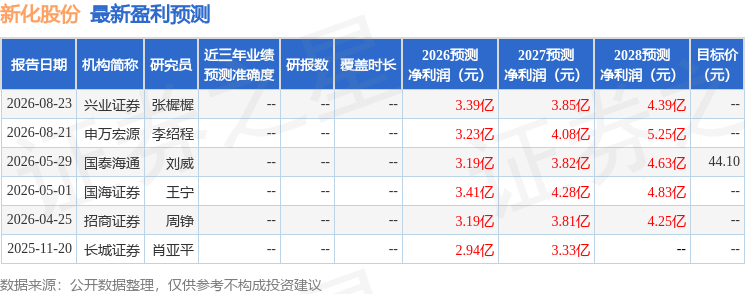
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



