证券之星消息,2026年9月2日上海沿浦(605128)发布公告称公司于2026年8月26日接受机构调研,民生证券、复胜资产、兆顺基金参与。
具体内容如下:
问:公司2026年上半年营收、利润双增长的主要驱动因素有哪些?
答:一公司报告期内实现营收利润双增长的主要驱动因素包括1、持续优化内部管理体系,扎实推进降本增效各项工作。2、汽车零部件板块方面,乘用车座椅骨架在手订单陆续进入量产阶段,业务规模持续扩张,规模效应有效释放。3、集装箱冲压部件业务实现快速增长,营业收入同比增长147.41%,盈利水平同步提升。未来,随着新项目持续放量及市场需求进一步暖,公司将实现更快发展,为冲击更高经营目标筑牢根基。
问:公司中长期发展战略是什么?
答:二公司将立足主业,持续夯实现有核心业务,不断扩大市场份额,进一步提升经营效益。同时紧跟未来产业发展方向,积极培育第二增长曲线,为公司长远发展储备增长动力。
上海沿浦(605128)主营业务:汽车座椅零部件的研发、生产与销售。
上海沿浦2026年中报显示,上半年度公司主营收入10.07亿元,同比上升10.0%;归母净利润9277.52万元,同比上升18.94%;扣非净利润8573.27万元,同比上升11.9%;其中2026年第二季度,公司单季度主营收入5.58亿元,同比上升15.63%;单季度归母净利润4646.25万元,同比上升2.89%;单季度扣非净利润4285.51万元,同比下降1.98%;负债率28.54%,投资收益284.9万元,财务费用-35.91万元,毛利率15.99%。
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
以下是详细的盈利预测信息:
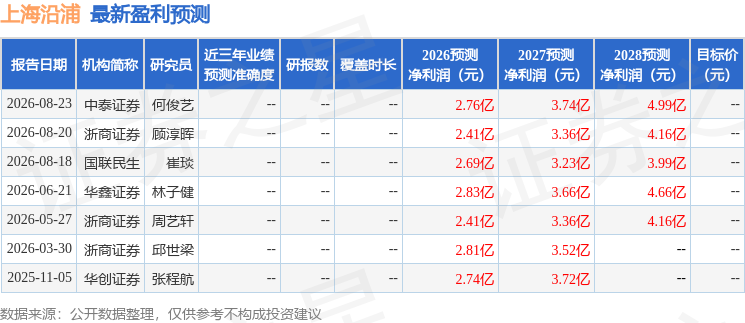
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



