证券之星消息,2026年9月2日明阳智能(601615)发布公告称公司于2026年8月31日接受机构调研,天风证券、嘉实基金、汇丰晋信、国信证券、光大理财、方正证券、博时基金、长城证券、平安证券、平安银行、瑞银证券、新华基金、华福证券、华创证券、国泰海通、东吴证券、财通证券、WFM Asia (HK)、摩根大通、美国银行集团、银河基金、中信建投、中信证券、中邮证券、太平洋养老保险、上海证券、上海海通证券参与。
具体内容如下:
问:投资者出的及公司回复情况
答:2026年上半年叶片原材料价格上涨直接带来叶片价格上涨,价格上涨和对毛利率的影响基本与行业一致。目前国际油价对原材料价格的影响依旧存在。公司正积极寻求降本方案,对冲叶片原材料价格上涨风险。
4、2026年新增订单的结构,海风及海外的占比是否有所提升?海风和海外市场的价格趋势如何?
2026年上半年,公司风机新增订单10.13GW,其中约90%以上为国内订单,上半年国内订单主要以陆风订单为主,海风订单主要受上半年海风招标节奏影响,预计下半年会有提升。截止2026年6月30日,公司在手订单累计约54.81GW。
公司依托海风产品和技术优势,采取“价值竞争”策略,虽国内海风竞争加剧,但公司在手订单均价相对较好,2025年以来,在政策引导与行业自律等因素推动下,中国风电行业迎来结构性转折,行业中标价格企稳升,行业逐步从“价格战”向“价值竞争”转型,预计未来海风和海外市场不会出现“低价内卷”情况。
5、公司的在手订单和2026年下半年招标、交付的节奏如何?2027年出货量较今年会有增长吗?
公司对“十五五”风电行业需求保持乐观,短期基本面景气度高。陆风仍是国内增量核心,海风稳步放量;2026年第一季度淡季招标、装机依旧维持高位,叠加全国风电利用率保持94%的健康水平,电网消纳能力同步跟进,行业短期高景气具备持续性。此外,新兴产业打开增量弹性。绿氢氨醇、多用户绿电直联、算力配套等新场景,为风电开辟传统发电以外的全新消纳赛道。
庞大国内市场形成产业正向循环。持续大规模装机需求倒逼风机大型化、轻量化技术迭代,不断摊薄整机研发与制造成本,既巩固国内平价竞争力,也为国产风机出海提供成熟技术、产能支撑,实现“内需托底、技术降本、海外放量”的双向良性循环
总体来看,公司预计2027年出货量较今年会有增长,“十五五”期间风电行业或将保持逐年增长趋势。
公司本次业绩交流会包括对未来行业的预测、公司发展战略、经营目标等前瞻性陈述,并不代表公司的盈利预测,也不构成公司对投资者的实质承诺,敬请投资者注意投资风险。
明阳智能(601615)主营业务:(一)风电机组制造业务(二)新能源电站发电与售电业务(三)新能源电站产品销售业务(四)其他业务。
明阳智能2026年中报显示,上半年度公司主营收入170.36亿元,同比下降0.62%;归母净利润1.11亿元,同比下降81.77%;扣非净利润-3996.97万元,同比下降108.24%;其中2026年第二季度,公司单季度主营收入83.74亿元,同比下降11.29%;单季度归母净利润8653.24万元,同比下降71.89%;单季度扣非净利润7495.03万元,同比下降62.25%;负债率72.04%,投资收益3.56亿元,财务费用4.05亿元,毛利率11.42%。
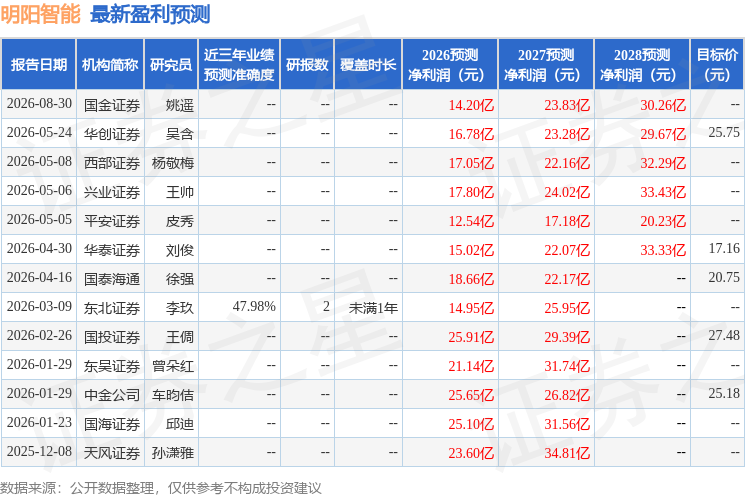
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为12.6。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.26亿,融资余额减少;融券净流入52.75万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



