证券之星消息,2026年9月1日万辰集团(300972)发布公告称公司于2026年8月31日进行路演,中金公司王文丹 沈旸、国海富兰克林基金赵钦、高毅资产曲萍、万家基金王丁、安信基金陈嵩昆、中金资管王凯、招银理财赵雪莲、pinpoint杨明凡、上海玖鹏王语加、招商证券李星馨、摩根基金刘健、华安基金章昕乔、国泰基金骆梓纤、景顺长城肖峰、南方基金方云鹏、兴全基金王叶、远信投资戴佳娴参与。
具体内容如下:
一、业绩回顾
公司于 8月 28 日披露了 2026 年半年度报告,报告期内实现总营收 348.36 亿元,同比增长 54.26%;毛利率 12.85%,同比提升1.44%;加回股权支付费用的净利润 19.38 亿元,同比增长108.58%;归母净利润 12.10 亿元,同比增长 156.58%。
量贩零食业务实现收入 345.21 亿元,同比增长 54.49%,毛利率同比提升,一二季度之间环比也向好,费用端表现合理,上半年整体趋势良性、符合公司规划。加回股份支付费用后实现净利润19.31 亿元,净利率达 5.59%,表现亮眼。
本报告期末有门店数 23,802 家,较年初净增 5,488 家。上半年总体来看,门店网络扩张、供应链议价能力强化及精细化运营推动规模效应持续释放,业绩实现量质双升。 二、Q&A问:公司怎么看开店中长期的天花板?
答:公司对全行业开店空间保持信心。①国内零食饮料赛道规模达3-4 万亿,当前量贩渠道 GMV 占比仍较低,渗透空间充足。②我们也看到,优势市场持续深化拓展的过程中,存量老店收入同比仍实现正增长,未出现分流下滑,验证了商业模式的增长韧性。我们认为行业增长属增量创造,而非存量替代,上半年整个赛道的企业均实现 GMV 的快速增长,反映的是消费者自主选择的真实增量需求。③公司会员规模与门店增速匹配,单店服务会员数持续在提升,下沉市场亦验证开店可行性,这些相比其他业态,长期看量贩单店覆盖密度仍有提升空间。同时,公司的数字化选址系统与多源地图与本地生活数据合作,结合周边茶饮店、夫妻店及小商超分布综合评估,实际可见的开店机会或高于自上而下的测算结果,需逐步培育适配的店型与购买习惯即可持续渗透。Q公司怎么看开店的节奏?
公司对开店节奏保持灵活主动,无固定的上下半年安排。2025年上半年因 2024 年下半年开店较快而主动放缓,以给市场充分消化时间,下半年随着同店经营表现稳定而逐步提速。
门店分布上,截至 26H1 末公司门店数量为 23802 家,其中华东、华中、华北地区合计门店数量占比超过 75%,大部分省份为公司的优势市场;对比 2025 年末,2026H1 新增门店数量 5814 家,其中华东、华中、华北地区新增门店占比亦超过 75%,其中大部分优势市场人店比较为宽松,空间仍较大。
问:公司门店精细化运营的抓手是什么?
答:在组织架构持续完善与专业人才不断补充的支撑下,公司将持续聚焦商品、品牌、市场、会员等几大核心维度,系统推进单店经营质量的全面提升。列举一些比较典型的措施表现①商品端坚持质价比好商品,我们持续优化品牌的陈列细节、自有品牌强化极致性价比认知等;②品牌端坚持长期投入视角,持续迭代"袋袋兔"IP 形象,以品牌势能托举单店表现的基础水位;③市场端,比如考虑以全年大型营销节点为载体,联动线上线下全渠道传播并借助本地生活平台引流;④会员端持续扩大规模,截止到 2026年 6月 30 日公司会员注册规模接近 2.5 亿,上半年交易会员约1.5 亿(已超过 2025 年全年约 1.4 亿),公司通过精细化分层运营及主动拉新唤活,持续提升到店频次与单人价值。
问:公司对量贩零食业务尝试新品类、新店型有什么看法?
答:公司采取"谨慎积极"策略,围绕社区消费者的连带需求,逐步拓展高潜力的补充品类。比如新增的冷藏冷冻品类,该品类与常温零食连带率高、购买频次足,最贴合核心客群;公司正稳步推进冷链基础设施布局,逐步实现多区域覆盖。
同时,根据不同商圈情况测试不同面积的店型,适配不同商圈优化报,目前处于多点验证阶段,待单店模型跑通后再考虑规模化复制。整体策略稳扎稳打,以效率最优反哺加盟商生态健康度。Q公司如何看待量贩零食零售行业的净利率表现?
我们想强调的还是净利率是经营的自然结果,而非管理目标。毛利端,提升的驱动力核心来自公司创造的增量(销量增长、稳定提货量提前锁价成本节降等),伴随渠道规模扩大与上游共创收益,追求多方共赢的增量分配,其中公司始终将消费者利益与加盟商盈利置于优先位置。费用端,当前处于战略投入期,仓配、数字化等投入仍将继续,但严格按 ROI 管控资源配置。整体来看,零售行业长期受益于规模效应,上半年表现符合公司规划。
问:公司自有品牌的定位?
答:自有品牌的核心定位在于以差异化、高质价比的商品精准匹配消费者需求。作为贴近终端的零售渠道,公司始终坚持以消费者需求为导向,敏锐捕捉消费偏好的动态变化与新增量机会。自 2025年中逐步推出自有产品系列以来,凭借极致性价比与市场竞争力,已自然孵化出多个大单品。截至 2026 年 6月 30 日,自有品牌 SKU 仅数十个,核心目的是给消费者提供差异化优质商品,形成吸引消费者到店及复购的消费引力。
问:公司的分红如何考虑?
答:股东报方面,公司近两年持续实施分红,切实落实"质量报双提升"行动方案。当前公司仍处于快速发展阶段,未来随着盈利能力的稳步增强,分红水平长期具备较大提升空间。
万辰集团(300972)主营业务:量贩零食业务和食用菌业务,其中量贩零食业务是休闲食品为主的采购、销售、仓储物流环节,不涉及生产环节,食用菌业务包括鲜品食用菌的研发、工厂化培育与销售。
万辰集团2026年中报显示,上半年度公司主营收入348.36亿元,同比上升54.26%;归母净利润12.1亿元,同比上升156.58%;扣非净利润11.41亿元,同比上升153.17%;其中2026年第二季度,公司单季度主营收入182.02亿元,同比上升54.76%;单季度归母净利润5.8亿元,同比上升125.99%;单季度扣非净利润5.74亿元,同比上升139.92%;负债率62.19%,投资收益370.51万元,财务费用2609.21万元,毛利率12.85%。
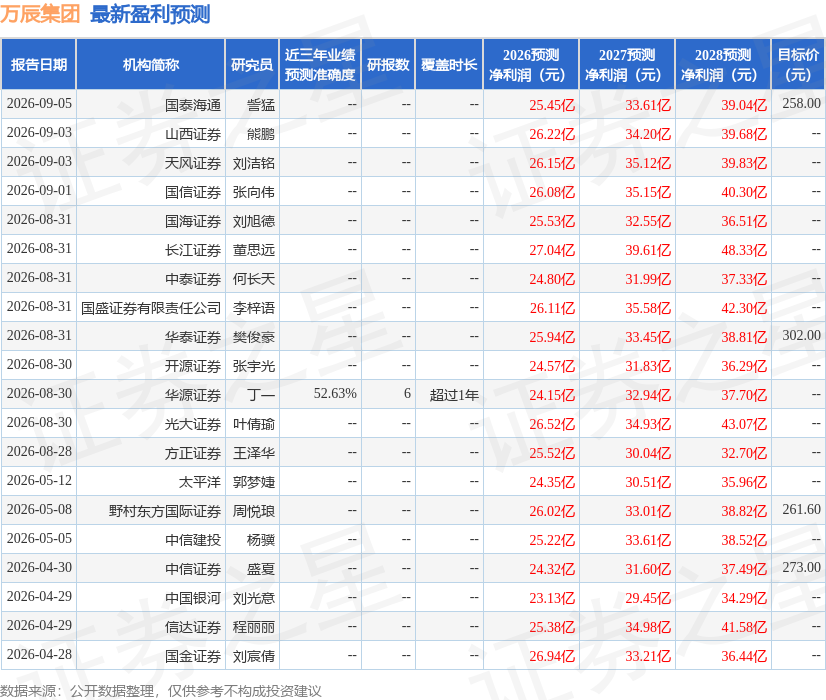
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为283.59。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1785.26万,融资余额减少;融券净流入545.47万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



