证券之星消息,2026年9月4日家联科技(301193)发布公告称公司于2026年9月2日接受机构调研,天风证券孙海洋 张彤 陆聪、臻远投资林灏、融通基金钱佳兴、金圆统一证券蔡宏宇、长盛基金吴午、阳光资产胡祚杰、华夏基金李柄桦 艾邦尼 韩丽楠 方艺璇、东方财富梅宇鑫、华泰柏瑞基金丁续 王鹏、国盛家电盘姝玥、汇丰晋信蔡宁悦 费馨涵、东方基金郭晓慧 吕燕晨、泓德基金于浩成 刘运昌、中信证券肖昊 张意琛 林镇潘 裘科、景顺长城基金王雨星 杨文骁 汤庭葳 李训练 陈莹、申万菱信基金游彤熙、国泰基金钱晓杰 何雨容 骆梓纤 童颖 易小金、中信建投傅翼宽、中加基金陈晨、信达澳亚基金张明烨、前海开源基金易千、国信证券康睿强、圆信永丰基金王甲同、民生加银基金王天星参与。
具体内容如下:
问:上半年影响公司利润率的因素有哪些?
答:2026年上半年影响公司利润率的因素主要包括一是汇率方面,报告期内人民币升值,公司泰国生产基地投资建设形成的较高人民币应付款余额因重新计量产生阶段性汇兑损失,对当期经营利润形成一定扰动;二是原材料方面,公司生产成本中塑胶原材料占比较高,其价格与国际原油价格正相关,上半年受外部环境不确定性影响,原油价格震荡上行带动PP、PE等塑胶原料采购成本上涨;三是海运及物流方面,公司出口以FOB模式为主,海运价格高企导致部分海外客户放缓下单节奏,销售节奏受到一定影响。
问:面对行业价格竞争加剧,公司如何保障自身的利润率水平?
答:面对当前激烈的市场竞争环境,公司通过丰富产品矩阵、开拓新品类,打造3D打印耗材等高附加值产品,进一步增厚产品毛利率;同时深耕存量市场,持续拓宽现有产品市场份额,积极开发优质新客户、拓展多元销售渠道,稳步拉动营收规模增长。另一方面,公司全面推进降本增效,通过严格管控各项费用、升级生产自动化设备、优化生产流程、推进供应链本土化布局、精益化生产等多项举措,充分释放规模效应,持续压降综合成本,全方位改善经营质量,稳步提升整体利润率与盈利水平。
问:公司3D打印线材是否有平替?
答:目前3D打印线材市场第三方厂商较多,市场存在各类平价线材产品。第三方线材虽可实现基础规格兼容,但多数未针对设备完成底层参数协同调试,若直接使用,可能出现堵头、拉丝、层间结合力不足等情况,打印稳定性及成品良率存在不确定性。公司在PL改性领域拥有自身技术积累,自有品牌线材在材料配方层面可适配主流打印设备系统。线材的实际使用效果,受打印场景、客户自身品质要求、成本考量等多重因素影响,线材选型由客户结合自身实际情况自主判断。
问:如何看待目前行业的竞争格局与市场集中度?
答:日用塑料制品及生物降解制品行业市场集中度较低,竞争较为充分,行业内中小产能占比较高,同质化竞争与价格竞争阶段性加剧。随着全球禁塑限塑政策深化、下游客户对供应商的质量体系、环保认证、交付能力要求不断提升,具备材料改性、模具制造、制品生产全产业链能力且通过多项主流国际认证的企业,将在行业整合过程中持续受益。公司作为全国生物基全降解日用塑料制品单项冠军产品的生产企业及相关国家标准的第一起草单位与主要参与者,具备先发优势与差异化竞争能力,市场份额有进一步提升空间。
问:3D打印线材与公司传统产品相比对原材料性能有什么特殊要求吗?
答:和公司传统注塑、挤出等模塑工艺生产PL产品所用的原材料相比,3D打印线材用的PL对原材料的性能要求更为苛刻,核心差异体现在流变、结晶、形态和稳定性上。首先,需要在打印温度下具备适中且稳定的熔融流动性,匹配打印速度的挤出节奏;其次,固化性能适配性要求更高,需要挤出冷却后快速定型;此外,均一性要求更严格,原材料杂质含量要尽可能低、改性填料分散要足够均匀,避免堵塞打印喷嘴。因此,普通注塑级PL颗粒并不能直接满足3D打印需求,必须经过专门改性并制成线材级PL才能使用。
问:公司未来有哪些增长点?
答:一是公司在原有优质老客户中供应比重的提升,同时随着这些优质客户市场容量的扩张,公司有望拿到更多的订单,提高市场份额;二是公司通过与这些头部知名客户的合作,打响品牌知名度,形成广泛的市场影响力,开拓新的优质客户资源;三是公司通过不断扩充产品品类,能够为客户提供一站式采购服务,这些新品类的销售也是公司未来业绩增量的一部分;四是公司持续推进新领域开拓与产品创新迭代,布局更多货值高、投资报率快的产品,打造公司第二增长曲线,实现业务结构多元化、抗风险能力升级。
家联科技(301193)主营业务:塑料制品、生物全降解制品及植物纤维制品的研发、生产与销售。
家联科技2026年中报显示,上半年度公司主营收入18.58亿元,同比上升65.46%;归母净利润-9110.9万元,同比下降40.88%;扣非净利润-8854.74万元,同比下降31.84%;其中2026年第二季度,公司单季度主营收入11.05亿元,同比上升79.04%;单季度归母净利润749.8万元,同比上升118.88%;单季度扣非净利润765.74万元,同比上升118.25%;负债率63.2%,投资收益-99.39万元,财务费用1.1亿元,毛利率14.04%。
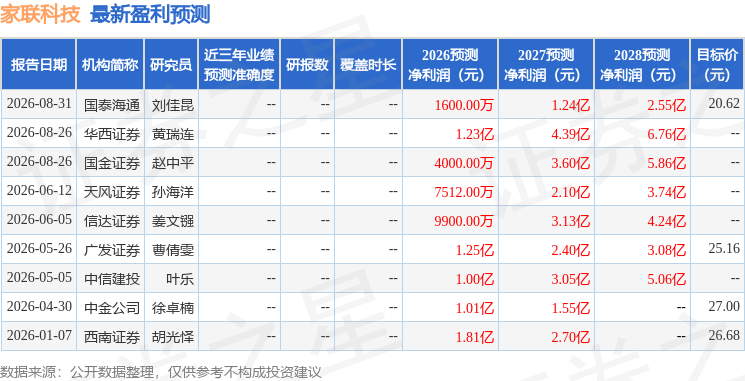
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为25.16。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出509.47万,融资余额减少;融券净流出24.4万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



