证券之星消息,2026年9月2日航天智造(300446)发布公告称公司于2026年9月2日接受机构调研,华福证券杨若愚参与。
具体内容如下:
问:上半年业绩下滑的原因是什么?下半年能否企稳?
答:您好,公司上半年实现营业收入38.99亿元,同比减少6.36%,实现归母净利润2.43亿元,同比减少37.95%。上半年业绩承压主要受以下因素影响一是汽车零部件业务受行业整体下行与主机厂价格压力传导双重影响,收入35.94亿元,同比下降6.46%,毛利率下降超3个百分点;二是油气装备业务需求端未见明显增量,叠加主要客户加强内部供应链协同及产品降价等因素影响;三是热敏磁票业务因火车票全面电子化而终止,对高性能材料板块造成影响。
展望下半年
汽车零部件业务方面,稳步推进产品向新能源车部件和智慧座舱部件升级,新获取项目中新能源汽车单价占比56%,产品结构持续优化;车载冰箱产品成功进入一汽大众车载冰箱供应商体系,产品序列得到扩展。
油气装备业务方面,紧跟行业"两深一非一老"转型步伐,在超高温超高压射孔器材等领域获得新订单;推进高能气体增产火药技术研发,推行工况定制化精准服务,已在多家客户取得老井开采订单;进一步补齐国际化订单交付能力,完成贝克休斯偏心工作筒焊接生产线能力建设和审核。
高性能功能材料业务方面,在热敏磁票业务终止的不利影响下,该板块上半年仍实现营收1.09亿元,同比增长4.11%。其中,压力测试膜已实现京东方、富士康苹果线批量供货,新开发的感光剂产品形成稳定供货,展现出较好的业务韧性。
公司将持续做好成本管控和经营效率提升,努力推动各项业务稳健发展。具体业绩情况请以后续披露的定期报告为准。谢谢!
问:军用爆破器材产线9月投产,产能爬坡和订单兑现的节奏如何?
答:您好,2025年10月,由于原军用爆破器材自研产品的市场需求发生变化,公司根据新获取某核心客户的大药量药柱批量生产任务及某核心客户的火工品协作生产任务,对军用爆破器材生产线自动化升级改造项目进行了调整,增加大药量药柱批量生产及火工品协作生产的资源配置。项目总投资10,454.47万元,达产年预计收入15,000.27万元。本项目预计2026年9月30日达到预定可使用状态,目前处于最后的设备调试和试生产阶段。考虑到产线投产后仍需经历产能爬坡过程,对2026年当年的业绩贡献请以公司披露的定期报告为准。谢谢!
问:公司采取了哪些措施应对汽车行业的年降和毛利率下滑?
答:您好,公司已建立系统性的应对机制。一方面,持续推进技术降本、工艺优化和精细化管理策略,提升成本管控能力,公司主要期间费用率处于行业较优水平。另一方面,公司持续优化客户结构,不断获取新项目订单,聚焦智能光电、电驱电控、精致装饰、轻量环保四大领域,积极推进智能座舱相关技术的研发与应用,提升高附加值产品占比,将年降影响控制在合理范围内,保持业务的稳健发展。谢谢!
问:热敏磁票业务终止后,高性能材料板块如何寻找新增长点?
答:您好,公司高性能功能材料板块正从多个方向积极寻找新的增长点
一是电子功能材料方面,聚焦FPC和PCB领域关键高性能膜材料国产替代。压力测试膜打破海外厂商垄断,与京东方、天马微电子等企业建立稳定合作关系,实现富士康苹果线批量供货;阻焊油墨已实现批量稳定生产与上市销售;2026年上半年研发成功导电胶膜产品。
二是信息防伪材料方面,通过感光剂业务投产并形成收入,成功跨入特种防伪材料行业;同时依托银行卡领域的技术优势,开发了银行卡用涂白基片新产品,进一步巩固行业龙头地位。
三是,汽车内饰膜积极开拓市场,在满足自主配套的基础上实现外销突破。谢谢!
问:公司本次出售保定乐凯化学和乐凯化学股权的背景和目的是什么?对公司主营业务有何影响?
答:您好,为优化公司产业布局,聚焦主营领域,退出非核心业务板块,同时盘活保定乐凯化学、乐凯化学存量资产,笼资金用于公司主业发展,公司拟通过北交所公开挂牌方式打包转让所持保定乐凯化学71.04%股权和乐凯化学67.97%股权。两家标的公司主营精细化工助剂,2023年至2025年营收及净利润占公司合并口径比例均不足2%,对主营业务影响较小。转让所得款项将用于补充核心主业发展所需营运资金,有利于公司进一步聚焦汽车零部件、油气装备及高性能功能材料三大主业,提升资源配置效率。谢谢!
航天智造(300446)主营业务:从事汽车零部件、油气装备和高性能功能材料三大业务。
航天智造2026年中报显示,上半年度公司主营收入38.99亿元,同比下降6.36%;归母净利润2.43亿元,同比下降37.95%;扣非净利润2.21亿元,同比下降39.86%;其中2026年第二季度,公司单季度主营收入18.62亿元,同比下降7.27%;单季度归母净利润1.05亿元,同比下降48.68%;单季度扣非净利润9504.87万元,同比下降50.1%;负债率41.73%,投资收益551.05万元,财务费用163.36万元,毛利率15.95%。
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为16.8。
以下是详细的盈利预测信息:
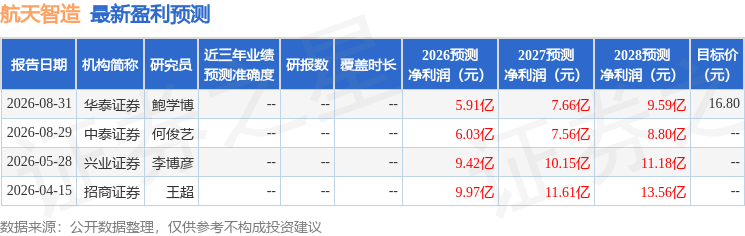
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



