中邮证券有限责任公司李帅华近期对国城矿业进行研究并发布了研究报告《钼锂量价齐升,资源版图扩张》,给予国城矿业买入评级。
国城矿业(000688)
投资要点
业绩:公司上半年实现营业收入33.6亿元,同比+55.7%,归母净利润9.1亿元,同比+16.1%,扣非归母净利润9.2亿元,同比扭亏为盈。其中,Q2实现营业收入16.7亿元,同比+55.3%,环比-1.7%,归母净利润5.5亿元,同比+1366.6%,环比+56.7%,扣非归母净利5.6亿元,环比+55.5%。
钼:钼精矿量价齐升,驱动业绩增长。钼精矿价格年内累计涨幅超30%,26H1钼精矿实现收入16.74亿元,占总营收的49.78%,毛利率高达76.2%,毛利占比70.3%,国城实业26H1实现净利润8.5亿元,对应归母净利润约5.1亿元。2026年8月公司完成国城实业剩余40%股权收购,交易完成后国城实业成为全资子公司,Q3起钼矿利润将全额并表。目前大苏计钼矿采矿许可证证载规模为500万吨/年,公司拟将其生产规模扩大到800万吨/年。
锂:量价齐升,投资收益大幅增厚。金鑫矿业(持股48%)26H1实现净利润7.6亿元,同比实现扭亏为盈,正在积极办理500万吨/年采矿许可证的申请工作,已完成采矿许可证申请所需要的重要前置手续办理工作;国城锂业规划建设20万吨/年锂盐产能,其中一期6万吨/年基础锂盐项目已于2026年7月正式投产。
多金属布局同步提速。26H1,公司通过竞拍取得植云铜业100%股权,资源品种进一步丰富;东矿285万吨/年采矿扩建项目持续推进;中都矿产35万吨/年采选建设工程已完成前期评审与核准批复
风险提示:
宏观经济大幅波动,需求不及预期,供应释放超预期,公司项目进度不及预期。
证券之星数据中心根据近三年发布的研报数据计算,东北证券聂政研究员团队对该股研究较为深入,近三年预测准确度均值为44.96%,其预测2026年度归属净利润为盈利8.44亿,根据现价换算的预测PE为37.27。
最新盈利预测明细如下:
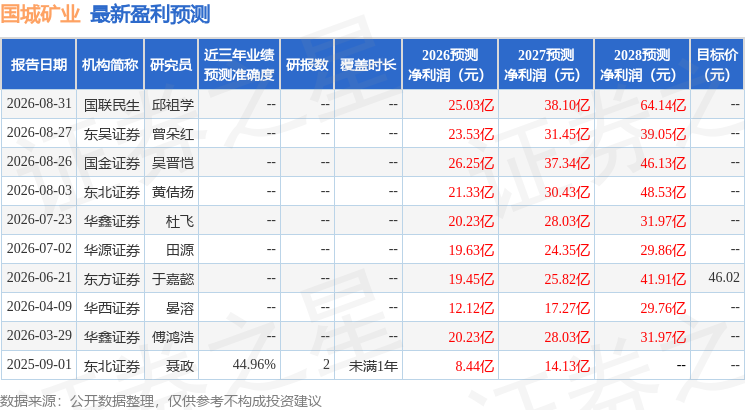
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为46.02。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



