证券之星消息,2026年9月5日长盈精密(300115)发布公告称Aberdeenplc黄新耀、中金公司赵一帆 王梓钰于2026年9月4日调研我司。
具体内容如下:
问:首先,公司董事会秘书胡宇龙先生对公司业务近况进行了介绍:公司主营业务覆盖消费电子、新能源、具身智能与新兴科技硬件三大板块,上半年实现营业收入 107.29 亿元,同比增长 24.18%,其中具身智能与新兴科技硬件业务实现营业收入2.43 亿元,同比增长 537.64%;新能源业务实现营业收入 43.26亿元,同比增长 47.21%;消费电子业务实现营业收入 57.58 亿元,同比增长 8.59%。
答:问环节
1、如何看待利润率的波动?
上半年汇率波动和原材料价格快速上涨的确对部分无法快速传导成本的品类产生严峻影响,导致利润未能像销售额一样同步增长。但在目前的经营环境下我们仍然能看到行业新机遇,坚定对具身智能与新兴科技硬件等 I 赛道的布局和快速投入,如今年上半年 IPC 端的收入已有明显增加,相信未来更多的 I 赛道类产品的投入会为公司带来较为丰厚的报。2、为什么海外头部机器人客户选择和我们合作?核心竞争壁垒是什么?
海外头部客户选择与我们合作,是多重综合能力共同作用的结果。一方面,我们本身就是海外头部客户的供应商,具有良好的信任基础和协同研发经验;另一方面,是我们的全制程精密制造能力,如我们具备镁铝合金、钛合金、硅橡胶、高性能工程塑料等难加工材料的微米级多种加工能力,实现了“多材料+多工艺+多品类”的全面覆盖,能够给客户提供一站式解决方案,显著降低客户的产品开发成本和供应链管理成本;另外,高效研发迭代也是公司的竞争优势。目前人形机器人还处在技术方案未收敛阶段,产品设计会频繁调整,十分考验供应链的配合效率,公司长期深耕消费电子赛道积累了极强的快速响应和柔性制造能力,高度适配机器人行业快速迭代的研发节奏。最后,在机器人进入量产阶段时,公司能快速扩张新产能或协调已有产能满足客户增长的出货需求,且凭借在前期开发阶段积累的技术和经验保持在此品类的护城河。
3、人形机器人业务出货、单机价值量,业务进展如何?公司为什么要布局整机组装业务?
我们是海内外人形机器人头部终端品牌的一级供应商(Tier1)。2025 年全年,公司人形机器人零组件交付约 69 万件,2026 上半年交付量约 86 万件,已经超过去年全年,预计下半年和明年上半年的订单增速会更快。具身智能及新兴科技硬件业务 2025 年收入 1.84 亿元,2026 年上半年 2.43 亿元,同比增长 537.64%,是公司增速最快的板块,也证明我们早些年在这条赛道的布局是有效的。至于做整机组装,其实是我们能力边界的自然延伸。我们早期与安川合资做工业六轴机器人,已经积累了扎实的整机装配、调试与项目落地经验,把这套能力复用到人形机器人领域,是我们从单纯做零部件,向综合解决方案供应商升级的重要一步。同时,我们可以借助总装、测试环节获取真实运行数据与工况反馈,反向迭代零部件设计、打磨制造工艺,形成 “零部件 — 总装测试 — 零部件优化” 的正向闭环,持续提升客户粘性。
4、公司在 I 数据中心基础设施硬件业务主要布局哪些产品?
我们重点围绕高速互连、热管理、结构承载这些关键环节进行布局,核心产品包括液冷快接头、液冷板、高速连接器模组、服务器机柜箱体、光模块壳体结构件等。2025 年,我们收购了威线科 51%的股权,进一步丰富了高速铜连接模组产品线。
5、I 数据中心基础设施硬件业务未来几年哪些品类增长空间更大?
我们这块业务 2025 年开始产生收入,目前整体处于客户验证、逐步爬坡的阶段,高速互连、液冷散热、结构壳体等各条产品线均具备成长机会。业务落地进展方面,公司已通过北美及台系头部厂商认证,线缆产品已经进入北美头部客户供应链,液冷产品已与多家台系核心厂商开始合作并实现量产,光模块壳体已经送样,正积极推进认证流程。I 算力集群向着更高带宽、更高功耗、更高机柜密度演进,高速互连、热管理等环节的价值量持续抬升,随着各产品线逐步完成客户导入,有机会实现多品类协同放量。6、目前海外产能布局情况?
我们最大的海外自有基地在越南,另外在墨西哥、马来西亚、匈牙利也有生产基地。公司会按照客户的要求在不同的生产基地就近配套,可依据客户需求在不同基地间实现高效协同与配套交付。
7、新能源业务高增长的驱动因素是什么?
新能源业务实现高速增长,主要来源于核心大客户内部供货份额的持续提升。公司产品在性能、质量及交付等方面的综合表现获得了客户的高度评价与长期信赖,订单获取能力持续增强。2026 年上半年新能源业务实现营业收入 43.26 亿元,同比增长 47.21%,其中储能业务同比增速超过 50%。
8、港股 IPO 的战略意图是什么,融资用途是怎么样的?
推进港股 IPO,核心是借助国际资本市场平台进一步加强全球布局和本地化服务能力,募集资金将主要用于升级智能制造能力、加大新兴领域前沿技术的研发活动,扩张新兴领域产品产能,以及针对精密制造、机器人技术、I 数据中心基础设施及卫星通信等领域优质公司进行投资与收购。
接待过程中,公司接待人员与投资者进行了充分的交流与沟通,严格按照有关制度规定,没有出现未公开重大信息泄露等情况。
长盈精密(300115)主营业务:开发、生产、销售智能终端及电子产品精密零组件、新能源关键结构件及连接组件、具身智能与新兴科技硬件等。
长盈精密2026年中报显示,上半年度公司主营收入107.29亿元,同比上升24.18%;归母净利润1776.5万元,同比下降94.2%;扣非净利润1403.46万元,同比下降95.13%;其中2026年第二季度,公司单季度主营收入55.99亿元,同比上升31.89%;单季度归母净利润-1.07亿元,同比下降181.93%;单季度扣非净利润-1.06亿元,同比下降188.28%;负债率67.89%,投资收益-1181.58万元,财务费用2.28亿元,毛利率16.88%。
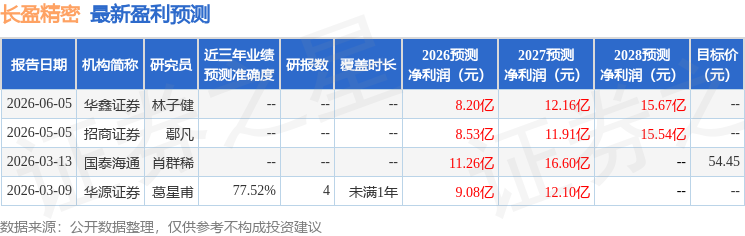
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6.85亿,融资余额减少;融券净流入834.1万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



